



Recente reportagem publicada pelo Valor Econômico, intitulada “Escritórios de luxo têm alta histórica na capital paulista”, merece atenção não apenas pelos números que apresenta, mas principalmente pelos sinais que ajudam a decifrar uma nova dinâmica do mercado imobiliário corporativo.
O avanço da demanda por lajes premium em São Paulo indica transformações relevantes na forma como empresas ocupam espaços, estruturam suas operações e tomam decisões imobiliárias.
De acordo com a reportagem, a capital paulista registrou absorção líquida de 316 mil metros quadrados de escritórios Classe A e A+ em 2025, crescimento de 9% em relação ao ano anterior e o melhor resultado da série recente.
A taxa de vacância caiu para 13,9%, menor nível desde a pandemia, enquanto o aluguel médio chegou a R$ 121,70 por metro quadrado, com regiões como a Faria Lima superando patamares muito acima da média da cidade.
Estes dados apontam para uma redefinição do papel do escritório físico dentro da economia híbrida e, ao mesmo tempo, para a abertura de uma nova frente de crescimento para imobiliárias capazes de oferecer soluções mais sofisticadas ao cliente corporativo.
Nos últimos anos, parecia consenso que o home office reduziria permanentemente a necessidade de espaços físicos. Muitas companhias cortaram áreas, congelaram mudanças e apostaram em operações remotas de longo prazo. O que se vê agora, no entanto, é uma acomodação mais realista.
O escritório deixou de ser apenas o local onde se cumpre expediente. Passou a ser instrumento de cultura corporativa, integração entre equipes, criatividade, inovação e fortalecimento da identidade empresarial. Para muitas empresas, reunir pessoas no mesmo ambiente voltou a ser uma decisão estratégica, não apenas operacional.
Esse reposicionamento muda completamente a demanda imobiliária.
Notícias Relacionadas

Análise & Opinião
Distrato de imóvel popular: o que o aumento dos pedidos revela
Voltou a circular no setor um número que assusta antes de explicar: o pedido de distrato no imóvel popular estaria crescendo. Convém desconfiar. No mercado imobiliário, o número solto engana, e o distrato é um dos indicadores que mais pedem contexto. O distrato como sintoma, não diagnóstico O que os dados agregados mostram vai, à […]

Eventos & Agendas
Convenção Secovi 2026
A Convenção Secovi-SP 2026 está com inscrições abertas e ocorrerá entre os dias 26 e 28 de agosto de 2026, no Milenium Centro de Convenções, em São Paulo (SP), em formato híbrido (presencial e transmissão online). O evento é considerado um dos encontros mais importantes e tradicionais do mercado imobiliário, reunindo empresários, executivos, síndicos, administradoras, […]
Hoje, não basta metragem disponível. O novo escritório precisa oferecer experiência. Ambientes colaborativos, áreas comuns qualificadas, flexibilidade de layout, tecnologia integrada, luz natural, bem-estar e localização estratégica se tornaram diferenciais centrais. Em muitos casos, a sede corporativa se aproxima mais de um hub de engajamento do que de um escritório tradicional.
É justamente nesse ponto que surge a oportunidade para as imobiliárias.
Se antes a intermediação corporativa muitas vezes se limitava à busca por preço, área e prazo contratual, agora ela exige inteligência consultiva. Empresas querem entender como reduzir custos sem perder imagem, como distribuir equipes em diferentes regiões, como adaptar layouts ao modelo híbrido e como negociar contratos mais flexíveis.
O corretor tradicional dá lugar ao assessor estratégico.
Além disso, a tecnologia ampliou a possibilidade de redesenhar ocupações. Em vez de grandes áreas centralizadas, empresas podem operar com sedes menores e unidades complementares em regiões distintas. Isso reduz deslocamentos, melhora a qualidade de vida dos colaboradores e otimiza despesas.
Na prática, isso não elimina demanda. Mas sim, a redistribui.
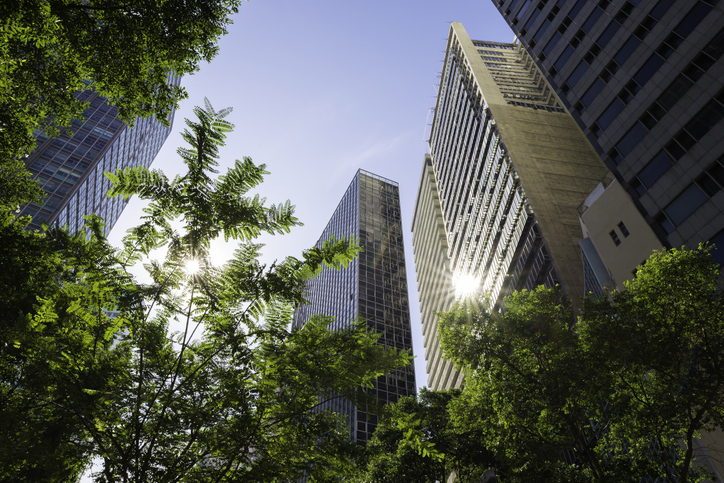
Imóveis genéricos, antigos ou mal localizados tendem a perder espaço. Já regiões premium, com infraestrutura consolidada, mobilidade, serviços e prestígio corporativo, voltam a capturar valor acima da média. Eixos como Faria Lima, Paulista, JK e Vila Olímpia devem continuar liderando esse movimento.
Para as imobiliárias, isso significa um mercado mais sofisticado e também mais rentável.


