
Siga o Portas no Google
Veja nossas notícias com mais destaque nas suas buscas.
Siga o Portas no Google
Veja nossas notícias com mais destaque nas suas buscas.
Veja o resumo da notícia
- Incorporadoras listadas na bolsa ampliaram presença no mercado residencial paulistano e superaram 50% do Valor Geral de Vendas em 2026.
- Capital caro e crédito mais seletivo levam bancos a priorizar empresas maiores, com balanços auditados e histórico de relacionamento.
- Linha bancária Plano Empresário custa de 11% a 12% ao ano, enquanto os CRIs ficam entre 14% e 18% ao ano, atrelados ao CDI.
- Sem crédito bancário, empresas menores aceitam margens reduzidas, elevam preços ou adiam obras, o que afeta a viabilidade dos projetos.
- Recursos do FGTS aliviam parte da pressão no segmento econômico, mas escala e capacidade de execução seguem como diferenciais competitivos.
- Novos entrantes sem estrutura suficiente retardam lançamentos para resolver estoques, e as grandes combinam crédito e força comercial para crescer.
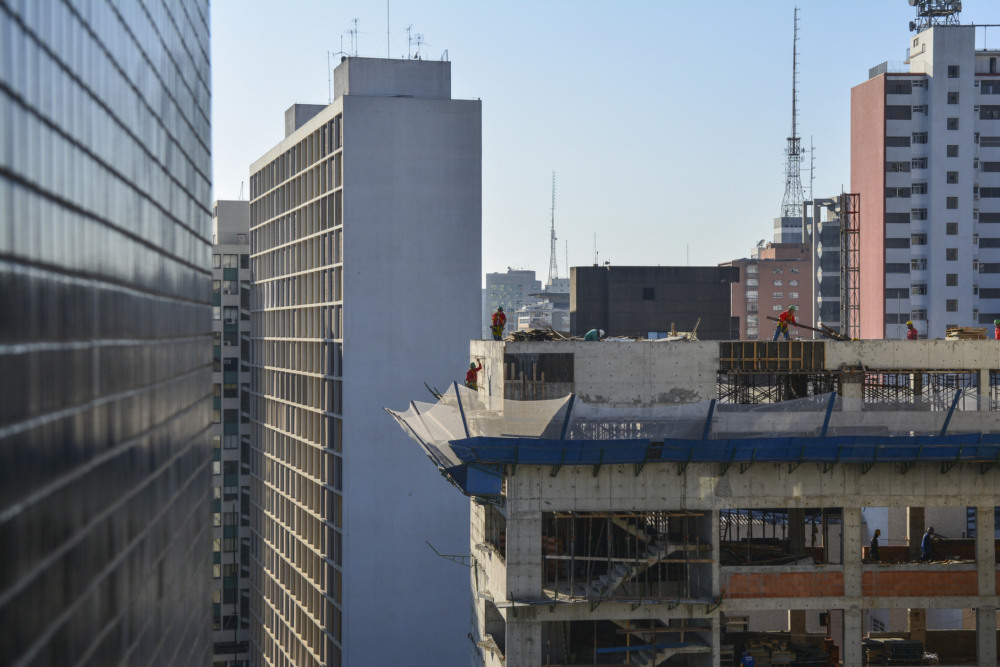
As incorporadoras listadas na bolsa de valores ampliaram sua presença no mercado residencial da capital paulista. Há cerca de cinco anos, respondiam por aproximadamente 30% do Valor Geral de Vendas, em 2026, a participação superou 50%. Os dados são de um levantamento compartilhado por uma companhia do setor obtido pelo Estadão.
A mudança ocorre em um ambiente de capital caro e crédito mais seletivo. Bancos passaram a priorizar empresas de maior porte, com balanços auditados e histórico de relacionamento, o que beneficia grupos como Cyrela, Even, Eztec, Trisul, Lavvi e Mitre e amplia a distância em relação a incorporadoras pequenas e médias de capital fechado.
Custo da obra define quem consegue lançar
O Plano Empresário, linha bancária voltada à construção e abastecida principalmente pela poupança, custa em torno de 11% a 12% ao ano, considerando taxa referencial (TR) e spread. Sem acesso a esse funding, incorporadoras recorrem a alternativas como Certificados de Recebíveis Imobiliários (CRIs), com custo estimado entre 14% e 18% ao ano, em operações atreladas ao CDI.
Essa diferença altera a viabilidade dos projetos. Empresas com crédito bancário conseguem manter lançamentos e facilitar o repasse dos compradores após a entrega das chaves. Já as demais precisam aceitar margens menores, elevar preços ou adiar obras.
No Minha Casa, Minha Vida, a oferta de recursos do FGTS reduz parte dessa pressão, mas escala operacional e capacidade de execução continuam relevantes.
Notícias Relacionadas
Resumo do dia
MRV mira famílias de maior renda com projeto de R$ 138 milhões no Rio
Refúgio Camorim terá 372 apartamentos nas Faixas 3 e 4 do MCMV e marca a entrada da companhia em novas regiões da capital
Resumo do dia
Black November leva descontos de até R$ 80 mil ao mercado imobiliário do Rio
Campanhas reúnem imóveis na capital, em Niterói e em Cachoeiras de Macacu, com entrada parcelada, sinal zero e financiamento direto
Escala amplia a vantagem competitiva
No segmento econômico, o funding do FGTS reduz o custo da construção, mas a escala continua separando as empresas. O copresidente da MRV, Eduardo Fischer, afirmou que incorporadoras menores têm dificuldade para lançar grandes volumes de forma sequencial e capturar os mesmos ganhos operacionais de uma companhia com atuação nacional.
A Cury também vê espaço para avançar. Segundo o presidente executivo Leonardo Mesquita, parte dos novos entrantes chegou ao mercado sem estrutura suficiente para sustentar obras e vendas e agora retarda lançamentos para resolver estoques e projetos em andamento. Nesse cenário, as grandes incorporadoras combinam crédito, força comercial e capacidade de execução para ampliar ainda mais a participação.
*Com informações de Estadão

Editora da newsletter
Editora da newsletter do Portas e coordenadora de relações públicas da Loft. Jornalista especializada em Comunicação Organizacional e Relações Públicas, atua há mais de dez anos em Comunicação Corporativa, tendo passagens por agências de comunicação, como Máquina Cohn & Wolfe, e empresas, como Grupo Carrefour Brasil, Grupo Pão de Açúcar e Marisa. Anteriormente, atuou como repórter no Sistema A Tribuna de Comunicação, que reúne os jornais A Tribuna de Santos e Expresso Popular, o portal G1 Santos e Região e a TV Tribuna, afiliada da TV Globo.