Siga o Portas no Google
Veja nossas notícias com mais destaque nas suas buscas.
Siga o Portas no Google
Veja nossas notícias com mais destaque nas suas buscas.
Veja o resumo da notícia
- Crédito imobiliário para imóveis acima de R$ 600 mil ficou mais sensível à Selic e às condições de captação via LCIs.
- Perda de participação da poupança como fonte de recursos torna mais direta a transmissão dos custos aos compradores.
- Contratos de até 35 anos costumam ser quitados em cerca de dez anos, o que dificulta a precificação das operações.
- Alta dos juros futuros após o segundo turno levou Bradesco, Itaú e Santander a elevar taxas de financiamento.
- Desde meados de 2022, bancos concedem mais crédito do que a base da poupança comporta, ampliando o uso de LCIs.
- Efeito dos juros mais altos tende a aparecer na demanda, e o custo maior pode levar até dois meses para chegar às operações.
- Financiamentos com recursos da poupança somaram R$ 146,1 bilhões até setembro, alta de 30,3% sobre igual período de 2025.
- Estimativa para 2026 aponta alta de 25% nas concessões, e eventual desaceleração das vendas pode abrir espaço para descontos.
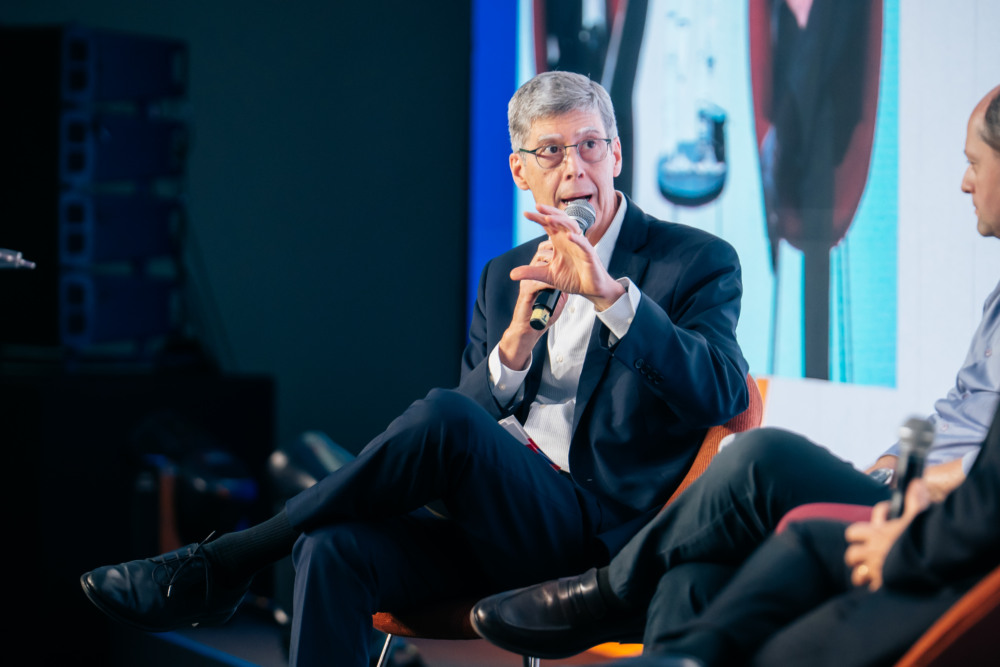
O crédito imobiliário para imóveis acima de R$ 600 mil ficou mais sensível nos últimos anos às oscilações da Selic, a taxa básica de juros, e às condições de captação no mercado, especialmente por meio de instrumentos como as Letras de Crédito Imobiliário (LCIs). Isso se soma às recentes pressões nos juros futuros, que encareceram os financiamentos habitacionais em bancos privados. Para a Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip), porém, ainda é cedo para estimar os impactos e eventuais retrações no crédito habitacional.
Perda de espaço da poupança eleva sensibilidade do crédito imobiliário
A mudança de sensibilidade no custo do crédito imobiliário reflete a perda de participação da poupança como fonte de recursos para os bancos, tornando mais diretas as pressões sobre para as taxas cobradas dos compradores, segundo Filipe Pontual, diretor-executivo da Abecip.
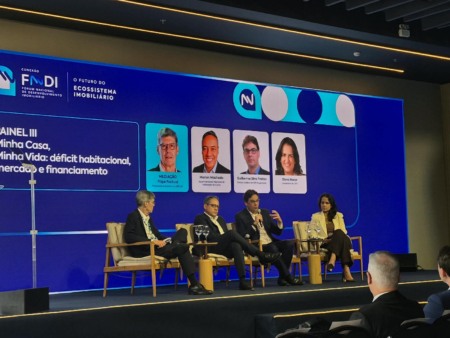
“Enquanto a poupança era muito forte, o setor imobiliário ficava imune à taxa de juros longa, ou à Selic também. A transmissão era muito lenta”, afirmou em entrevista ao Portas durante o Fórum Nacional de Desenvolvimento Imobiliário (FNDI), realizado na quarta-feira, 11, em São Paulo.
A particularidade do financiamento imobiliário está no prazo dos contratos, que pode chegar a 30 ou 35 anos, embora o dinheiro emprestado seja devolvido, em média, em um período menor. “Os clientes tomam dinheiro emprestado por 30, 35, 25 anos. Um contrato de 30 anos acaba sendo pago, em média, em dez anos. Então, como fazer uma operação em que está emprestando dinheiro por dez anos, basicamente?”, questiona Pontual.
Bancos privados elevam taxas após o segundo turno
A relação mais direta com o mercado de juros aparece também em reajustes recentes. Depois do segundo turno das eleições presidenciais, Bradesco, Itaú e Santander elevaram as taxas do financiamento imobiliário. O reajuste ocorreu em reação à subida dos juros futuros, que refletem as expectativas do mercado financeiro sobre o custo do dinheiro em determinados horizontes temporais. Os agentes econômicos monitoram, neste momento, as incertezas sobre a política fiscal do quarto mandato de Luiz Inácio Lula da Silva (PT).
“Hoje, o mercado faz um mix de funding. Mistura o funding de poupança, que é barato, com o funding de LCI. Nesse mix, você constrói o prazo e o preço para o cliente. Quanto mais tivermos LCI nesse mix, mais alto vai ser o juro”, explica Pontual.
Notícias Relacionadas

Notícias
Intenção de compra cai, enquanto descontos na compra de imóveis crescem, aponta FipeZap
Negociação chega a 67% das transações e desconto médio sobe de 11% para 13%
Resumo do dia
Cury dobra provisão para perdas com clientes e monitora venda direta
Incorporadora encerra o terceiro trimestre com lucro recorde, mas aumento dos recebíveis vencidos acende alerta
A partir de meados de 2022, os bancos passaram a conceder mais crédito imobiliário do que o volume disponível na base de depósitos da poupança, ampliando a necessidade de recorrer a outras fontes de recursos, relembra Pontual. Nesse cenário, as LCIs ganharam importância, mas seu custo acompanha mais de perto o CDI, uma taxa derivada da Selic, e as condições de mercado.
Abecip vê cedo para falar em retração no crédito imobiliário
Questionado sobre uma possível retração nas concessões, Pontual afirma que os bancos estão concentrados em adequar as taxas ao custo das operações. “O banco não está preocupado em ajustar a concessão. O problema é que ele tem que fazer o preço que parece justo para remunerar toda a operação dele”, diz. O efeito dos juros mais altos, segundo ele, tende a aparecer sobretudo na demanda. “Quanto mais sobe o juro, mais famílias deixam de ser capazes de comprar”.
Mudanças nas taxas bancárias, como as observadas recentemente, não se refletem imediatamente em queda das concessões, destaca Pontual. Segundo ele, o custo mais elevado do crédito habitacional pode levar até dois meses para chegar às operações, uma vez que há consumidores com carta de crédito previamente aprovada com os juros antigos.
Os dados mais recentes disponíveis mostram que, em setembro, os financiamentos imobiliários com recursos das cadernetas de poupança atingiram R$ 13,62 bilhões, um recuo de quase 20% em relação ao mês anterior. No acumulado de janeiro a setembro, contudo, o crescimento se mantém e está em 30,3% na comparação com igual período de 2025, totalizando R$ 146,1 bilhões.
A Abecip ainda não tem uma projeção fechada para o financiamento imobiliário em 2027. A estimativa mais atualizada, sobre o desempenho de 2026, aponta para alta de 25% nas concessões de crédito considerando todas as fontes, como FGTS, para o Minha Casa, Minha Vida, e a poupança.
À frente, uma eventual desaceleração das vendas pode abrir espaço para maior negociação entre compradores e as incorporadoras e construtoras. “Uma certa acumulação de estoque, nesse momento, talvez não seja ruim. Pode ser que em algum momento o comprador consiga algum desconto no preço, aumente a entrada, financie um pouco menos e aí acaba cabendo no bolso de novo”, afirma Pontual.

É jornalista com mais de 15 de anos de experiência em grandes veículos, como o Estado de S.Paulo e Valor Econômico. Acredita que morar bem pode estar a um clique de distância. Colabora com o Portas como jornalista autônomo, contribuindo com reportagens e análises sobre o setor imobiliário.