Siga o Portas no Google
Veja nossas notícias com mais destaque nas suas buscas.
Siga o Portas no Google
Veja nossas notícias com mais destaque nas suas buscas.
Veja o resumo da notícia
- O Banco Central manteve a Selic em 13,75% ao ano, interrompendo um ciclo de cinco cortes.
- A decisão foi unânime e reflete incertezas sobre a política fiscal e expectativas de inflação mais alta.
- O BC retirou a mensagem de que esperaria mais dados, sugerindo uma possível manutenção da Selic.
- A projeção de inflação pelo IPCA para o primeiro trimestre de 2028 aumentou de 3,2% para 3,5%.
- Houve piora nas estimativas do IPCA para 2026 (5,6%) e 2027 (4,7%), acima do limite da meta.
- O BC acompanha o impacto da política fiscal doméstica na monetária, reforçando a cautela.
- Grandes bancos privados, como Bradesco, Itaú e Santander, já subiram os juros do financiamento imobiliário.
- A alta dos juros futuros, que indicam a expectativa do mercado, justificou o reajuste do crédito habitacional.
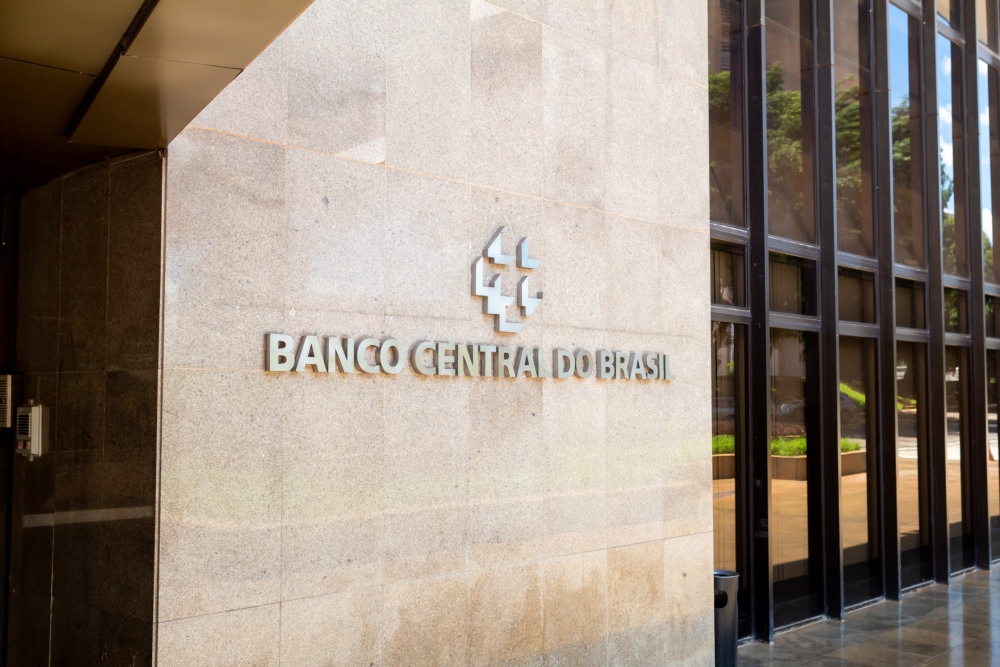
O Banco Central (BC) decidiu de maneira unânime nesta quarta-feira, (4), manter a Selic, a taxa básica de juros, em 13,75% ao ano. A interrupção veio após um ciclo de cinco cortes, iniciado em março deste ano. O comunicado divulgado pela autoridade monetária destacou o aumento de incertezas, expectativas de inflação mais alta e desaceleração da economia, repetindo as expressões “serenidade e cautela” para a condução dos juros.
Até setembro, o mercado financeiro ainda apostava em corte adicional de 0,25 ponto percentual na Selic, mas migrou para a opinião de manutenção por causa das incertezas sobre a política fiscal no quarto mandato do presidente Luiz Inácio Lula da Silva (PT), reeleito no dia 25. Uma fatia dos investidores ainda via a possibilidade de redução da Selic agora, o que não se concretizou.
Foi retirado do comunicado uma mensagem frequente das últimas reuniões, que vinculava os próximos passos do BC a novos dados sobre a economia, o que vinha sendo interpretado como uma postura que mantinha as decisões em aberto. Na prática, sugere que a Selic pode ficar parada, mesmo que isso não tenha sido dito de forma explícita neste momento. Resta uma última reunião do BC em 2026, em dezembro, para definir a Selic.
No comunicado, o BC afirma que o atual patamar da Selic “é compatível com a estratégia de convergência da inflação para o redor da meta ao longo do horizonte relevante”. Para a autoridade monetária, o horizonte observado tem sido o primeiro trimestre de 2028, para o qual a projeção de inflação pelo IPCA aumentou de 3,2% para 3,5%.
Mas houve piora também na estimativa para o IPCA de 2026, de 5,2% para 5,6%, e no de 2027, de 3,9% para 4,7%. O BC reconhece o cenário mais adverso para os preços, ao citar que “nas divulgações mais recentes, a inflação cheia e a média das medidas subjacentes aceleraram, situando-se acima do limite superior do intervalo de tolerância da meta”.
Em 12 meses até setembro, o IPCA acumulado está em 4,58%. A meta de inflação é de 3%, com uma margem de tolerância que vai de 1,5% a 4,5%.
O comunicado ainda menciona que o BC “segue acompanhando como os desenvolvimentos da política fiscal doméstica impactam a política monetária e os ativos financeiros, reforçando a postura de cautela em cenário de maior incerteza.” Trata-se de uma menção direta às preocupações do mercado financeiro sobre qual será a postura adotada pelo novo governo em relação às contas públicas e se haverá medidas de ajuste fiscal.
Notícias Relacionadas
Notícias
Caso Renato Aragão: entenda quando a dívida de IPTU pode levar à penhora do imóvel
Mesmo quando é usado como residência da família, imóvel pode ser penhorado por falta de pagamento do imposto; medida não significa perda imediata da propriedade

Resumo do dia
Apartamentos garden somam 3.120 lançamentos no Rio em seis anos
Tipologia aproxima a experiência de uma casa da segurança de um condomínio e ganha espaço entre moradores e investidores
O presidente Lula deve fazer um pronunciamento na TV no próximo domingo (8), ocasião em que vai enfatizar o cumprimento de promessas de campanha e sinalizar compromisso com ajuste fiscal, segundo relatos dos principais veículos de comunicação. O detalhamento de eventuais medidas para as contas públicas, porém, deve ficar para depois.
Juros do financiamento imobiliário já estão mais altos; veja as taxas
A Selic tem efeito baixo ou nulo para os imóveis financiados pelo Minha Casa Minha Vida, cujos juros são subsidiados. Para imóveis acima de R$ 600 mil, o impacto tende a ser gradual e ser sentido, para cima ou para baixo, em um intervalo de doze meses, segundo estudo do BC.
Neste momento, contudo, as incertezas sobre a política econômica têm pesado mais do que o patamar da Selic. Com isso, três dos maiores bancos privados do país – Bradesco, Itaú e Santander – subiram os juros do financiamento imobiliário.
A tradução desse sentimento de incerteza se dá no movimento para cima dos juros futuros, que são contratos negociados em Bolsa de Valores que indicam a expectativa do mercado financeiro para o nível de juros em determinados recortes de tempo. A disparada dessas taxas desde a semana passada foi a justificativa dos bancos para o reajuste do custo do crédito habitacional.
Antes da decisão sobre a taxa Selic, o custo de financiar um imóvel acima de R$ 600 mil já havia subido. No Itaú, a taxa mínima agora é de 12,95% ao ano mais a Taxa Referencial (TR), de 11,79% anteriormente. No Santander, o juro subiu de 11,69% para 12,49% ao ano + TR, enquanto o Bradesco reajustou de 11,7% para 15% ao ano + TR.
Uma simulação da plataforma Melhortaxa mostra o impacto da subida de juro na compra da casa própria. Em um financiamento de R$ 500 mil em 30 anos, a estimativa, sem contabilizar TR, seguros e tarifas, é de que a parcela suba:
- No Bradesco, cerca de R$ 1.229 por mês pela tabela SAC e R$ 1.145 na tabela Price;
- No Itaú, cerca de R$ 359 no SAC e R$ 330 na Price;
- No Santander, cerca de R$ 300 no SAC e R$ 275 na Price

É jornalista com mais de 15 de anos de experiência em grandes veículos, como o Estado de S.Paulo e Valor Econômico. Acredita que morar bem pode estar a um clique de distância. Colabora com o Portas como jornalista autônomo, contribuindo com reportagens e análises sobre o setor imobiliário.