
Siga o Portas no Google
Veja nossas notícias com mais destaque nas suas buscas.
Siga o Portas no Google
Veja nossas notícias com mais destaque nas suas buscas.
Veja o resumo da notícia
- O STJ decidiu que bancos não são responsáveis por atrasos em obras apenas como credores fiduciários ou agentes financeiros.
- A fiscalização da obra para liberação de recursos não torna a instituição financeira solidária aos problemas de execução.
- A decisão estabelece um precedente importante para casos de atraso na entrega de imóveis e responsabilidade bancária.
- A ministra Maria Isabel Gallotti destacou que a fiscalização visa preservar a garantia bancária, não transformar o banco em executor.
- Impor responsabilidade solidária aos bancos poderia aumentar o custo do crédito imobiliário no país.
A Segunda Seção do STJ (Superior Tribunal de Justiça) decidiu que os bancos não podem ser responsabilizados judicialmente por atrasos em obras apenas por atuarem como credores fiduciários ou agentes financeiros.
Segundo o tribunal, o fato de a instituição financeira fiscalizar o andamento da construção para liberar recursos não a torna responsável solidária pelos problemas na execução do empreendimento.
Embora não seja vinculante, a decisão estabelece um precedente de peso que deve servir de referência para outros tribunais em casos semelhantes, envolvendo atrasos na entrega de imóveis e a responsabilidade de instituições financeiras.
“Muitos advogados, com receio de não ter de quem receber uma eventual condenação, optam por incluir os agentes financeiros nas ações de indenização por atraso, ou mesmo nas ações de rescisão de contrato. A decisão do STJ que afasta a responsabilidade solidária do banco apenas uniformiza o entendimento que deve ser adotado nas instâncias inferiores”
Daniel Vicentini, advogado especialista em direito imobiliário
Entenda o caso analisado pelo STJ
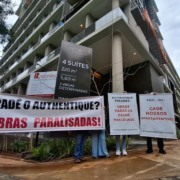
O julgamento ocorreu no dia 3 de setembro deste ano. A análise dos ministros se deu sobre um caso de atraso num empreendimento que deveria ter sido entregue em julho de 2014, em Salvador. Em julho de 2015, os compradores de um dos apartamentos entraram com uma ação contra a construtora, a incorporadora e o banco que financiou a obra, pedindo o rompimento do contrato e a devolução integral das quantias pagas, além da restituição do sinal, multa e indenizações por danos materiais e morais.
A inclusão do banco ocorreu porque os autores da ação alegaram que a instituição financeira havia concedido financiamento à incorporadora, recebendo como garantia a hipoteca do terreno e a cessão fiduciária dos recebíveis. Nesse tipo de operação, os créditos provenientes da venda das unidades são cedidos ao banco como garantia do empréstimo. No caso analisado, os compradores foram comunicados de que deveriam pagar as parcelas diretamente à instituição financeira, que passou a emitir os boletos.
Ao analisar o caso, o TJBA (Tribunal de Justiça da Bahia) entendeu que a instituição financeira também deveria ser responsabilizada. Segundo o tribunal baiano, por fiscalizar a evolução da obra como condição para liberar as parcelas do empréstimo e receber diretamente os valores pagos pelos compradores, o banco teria atuado como “agente executor” do empreendimento.


O banco recorreu ao STJ e, ao analisar o caso, a Terceira Turma manteve a decisão desfavorável à instituição financeira. O colegiado considerou que o TJBA havia reconhecido a atuação do banco como agente executor e que a revisão dessa conclusão exigiria o reexame de fatos, provas e cláusulas contratuais, o que é vedado em recurso especial pelas Súmulas 5 e 7 do STJ.
Notícias Relacionadas
Resumo do dia
Tributação de LCI e LIG pode elevar juros do crédito imobiliário
Abrainc projeta alta de 0,7 ponto percentual nas taxas e redução do acesso à casa própria; governo afirma que não há medida definida
Resumo do dia
Juros maiores elevam risco no repasse de imóveis comprados na planta
Quem ainda não assinou o financiamento pode enfrentar taxa mais alta, menor valor financiado e necessidade de reforçar a entrada na entrega das chaves
A instituição financeira apresentou embargos de divergência, alegando que a Quarta Turma do tribunal adotava entendimento diferente e afastava a responsabilidade dos bancos em situações semelhantes. Os embargos de divergência são um recurso utilizado para resolver divergências quando duas turmas do mesmo tribunal decidem questões jurídicas semelhantes de maneiras diferentes.
A decisão da Segunda Seção do STJ
Os embargos de divergência foram então analisados pela Segunda Seção, que acolheu o recurso do banco e reconheceu sua ilegitimidade para responder à ação. A relatora do caso, ministra Maria Isabel Gallotti, afirmou que as instituições financeiras podem assumir duas funções diferentes.
Uma delas é quando o banco atua meramente como agente financeiro, limitando-se a conceder empréstimos e administrar as garantias da operação. A outra é quando atua como coexecutor do empreendimento, participando efetivamente da execução da obra, por exemplo, na escolha de materiais ou na definição do plano de construção. Nessa segunda situação, a depender de sua atuação, pode haver responsabilização.
“A instituição financeira apenas tem responsabilidade pelo cumprimento das obrigações que assume para com o mutuário referentes ao cumprimento do contrato de financiamento, ou seja, a liberação do empréstimo, nas épocas acordadas, e com a cobrança dos encargos também estipulados no contrato. Figurando ela apenas como credora fiduciária, não tem responsabilidade pelo atraso da obra ou sobre a perfeição do trabalho realizado pela construtora escolhida pelo mutuário”
Maria Isabel Gallotti, ministra do STJ e relatora do caso
Segundo a relatora, a mera fiscalização do cronograma da obra serve para verificar se o valor emprestado está sendo empregado no objeto do contrato de financiamento e preservar a garantia bancária. Essa atividade, portanto, não transforma o banco em executor ou construtor do empreendimento.
“Fosse o caso de atribuir legitimidade à instituição financeira nas causas em que se discute vício de construção de imóvel por ela financiado (…), deveria ela figurar no polo ativo da demanda, ao lado dos adquirentes dos imóveis, os mutuários. Isso porque a instituição financeira tem interesse direto na solidez e perfeição da obra, uma vez que os apartamentos lhe foram dados em hipoteca e os recebíveis do empreendimento em cessão fiduciária”
Maria Isabel Gallotti, ministra do STJ e relatora do caso
Ainda segundo o voto da relatora, seguido pelos demais ministros da Segunda Seção presentes ao julgamento, impor responsabilidade solidária aos bancos apenas por fiscalizarem a evolução das obras poderia aumentar o custo do crédito imobiliário. Isso exigiria que as instituições mantivessem grandes equipes de engenharia para acompanhar diariamente a execução dos empreendimentos.
“De fato, o banco não pode ser responsabilizado pelo atraso na entrega de unidades imobiliárias adquiridas na planta, em casos de crédito associativo. Nesta modalidade de financiamento, o comprador assina o contrato de financiamento no início da relação, enquanto as obras muitas vezes sequer tiveram início, e o banco vai liberando o valor financiado a medida que o incorporador comprova o avanço das obras, as conhecidas “medições”, segundo explica Vicentini.

Clayton Freitas é jornalista há mais de 20 anos, com atuação em cidades, negócios, economia e mercado imobiliário. Já teve passagens por veículos como Forbes, O Estado de S. Paulo, Folha de S.Paulo e Veja São Paulo. É colaborador do Portas.