Siga o Portas no Google
Veja nossas notícias com mais destaque nas suas buscas.
Siga o Portas no Google
Veja nossas notícias com mais destaque nas suas buscas.
Veja o resumo da notícia
- Minha Casa, Minha Vida deve manter alto volume de recursos até 2030, sem perspectiva de expansão substancial.
- O FGTS deve ter um dos anos mais fortes de sua história em 2026, e o programa mira 3 milhões de unidades contratadas.
- Orçamento habitacional de R$ 144,5 bilhões foi mantido para 2027, mas o fundo tem pouco espaço para crescer.
- Diversificar fontes, como o Fundo Social do Pré-Sal, é a alternativa para ampliar o volume financiável até 2030.
- Entre 2028 e 2030, a previsão é manter R$ 125,5 bilhões anuais para o crédito habitacional de baixa renda.
- Recursos para a classe média no programa cairão para R$ 10 bilhões anuais a partir de 2028.
- Plataforma digital para integrar aprovação e análise de projetos está prevista para 2027, a fim de reduzir retrabalho.
- Atrasos na aprovação de empreendimentos elevam custos, em cenário de juros altos e Selic acima de 13%.
- Mais de 1,2 mil normas técnicas elevam em 10% a 20% o custo da unidade, e reduzi-lo pode ampliar o acesso à casa própria.
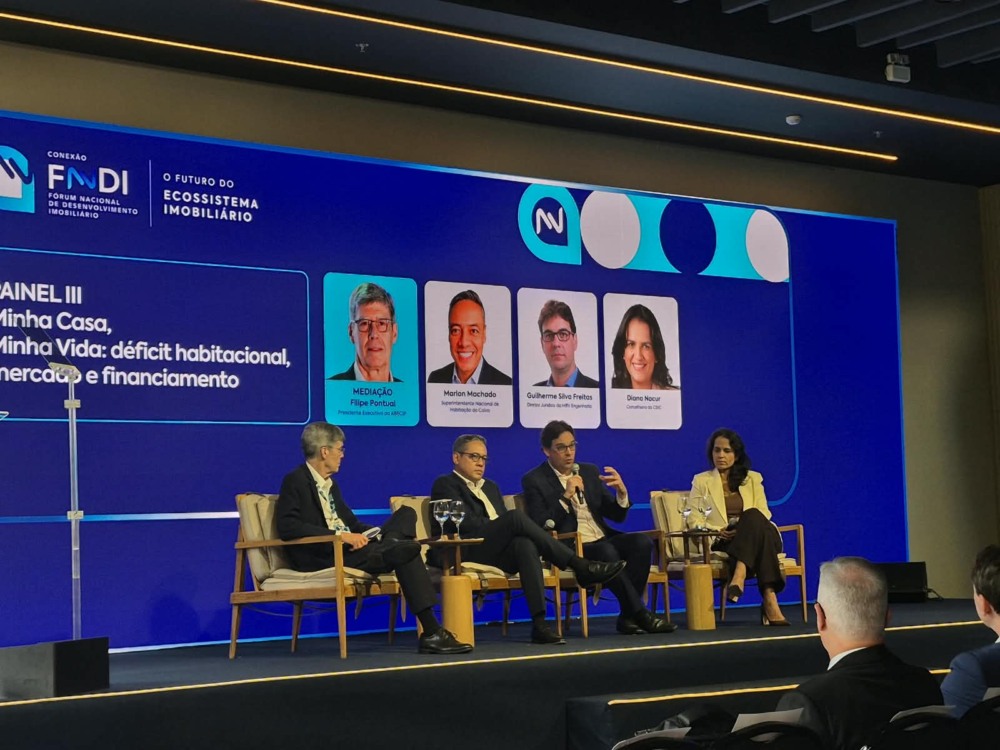
O Minha Casa, Minha Vida (MCMV) deve continuar operando com um volume elevado de recursos até 2030, mas sem perspectiva de expansão substancial. O Fundo de Garantia do Tempo de Serviço (FGTS), principal fonte de financiamento para este segmento, segue robusto, mas atingiu patamar difícil de ampliar, segundo Marlon Machado, superintendente nacional de Habitação da Caixa Econômica Federal.
Nesse cenário, o crescimento da produção dependerá da combinação de novas fontes de financiamento e de ganhos de eficiência capazes de reduzir custos e destravar projetos. “Temos um bom patamar até 2030 e boas perspectivas, mas o crescimento vai passar por outras partes da equação que não são necessariamente o dinheiro”, afirmou Machado durante debate no Fórum Nacional de Desenvolvimento Imobiliário (FNDI).
O FGTS deve registrar um dos anos mais fortes de sua história em 2026, tanto em volume de contratações quanto em recursos aplicados, reforçou Machado. O Minha Casa, Minha Vida, que já contratou 2,7 milhões de unidades desde 2023, segue com a meta de chegar a 3 milhões até o fim deste ano.
O orçamento habitacional de R$ 144,5 bilhões do FGTS foi mantido para 2027, mas a perspectiva é de estabilidade em níveis elevados. “O FGTS vem bem, parrudo e barato, mas não tem muito mais para onde crescer”, disse.
Uma das alternativas é aumentar a diversificação de fontes de recursos, como o Fundo Social do Pré-Sal, que desde 2025 tem reforçado os financiamentos dentro do Minha Casa, Minha Vida. “A nossa provável alternativa de crescimento nesse próximo ciclo, até 2030, não necessariamente depende apenas do Fundo Social, mas pela ideia de gerar um mix de funding, misturar dinheiros de custos e origens diferentes para conseguir ampliar a parte financiável”, afirmou Machado.
O orçamento plurianual aprovado pelo Conselho Curador do FGTS no fim de outubro ajuda a dimensionar esse cenário. Entre 2028 e 2030, a previsão é manter R$ 125,5 bilhões por ano para o crédito habitacional de famílias de baixa renda.
Notícias Relacionadas
Notícias
Poupança que financia o mercado imobiliário tem perda de R$ 7,58 bilhões em outubro
A poupança do SBPE registrou saída líquida de R$ 7,58 bilhões em outubro, quinto mês seguido de déficit, segundo o Banco Central. O estoque caiu para R$ 753 bilhões.

Resumo do dia
Condomínio sobe 6,6% em Salvador e avança 58% em Nazaré
Levantamento da Loft com cerca de 40 mil anúncios mostra fortes diferenças entre bairros e reforça o peso da taxa no custo mensal da moradia
Já os recursos destinados à classe média no MCMV cairão para R$ 10 bilhões anuais a partir de 2028. O orçamento total do FGTS para políticas públicas também deverá recuar de R$ 169 bilhões em 2027 para R$ 163,7 bilhões por ano até 2030.
A Caixa também aposta em ganhos de produtividade para reduzir o custo da habitação. Machado afirmou que a instituição prepara uma plataforma para digitalizar e integrar processos de aprovação, documentação e análise de projetos, com previsão de disponibilização em 2027. A proposta é permitir que documentos nasçam digitais e que órgãos públicos, bancos, construtoras, incorporadoras e cartórios compartilhem informações, reduzindo retrabalho e etapas de conferência manual.
“Os documentos que hoje são analógicos, por mais que sejam digitalizados, ainda são papéis que precisam ser conferidos por alguém. A documentação toda precisa nascer digital”, afirmou.
A demora na aprovação de empreendimentos representa um custo relevante para a produção, especialmente em um cenário de juros elevados. “Com a Selic acima de 13%, se você está com o terreno comprado para colocar o primeiro tijolo, não duvido que mais de 10% do valor da unidade esteja preso no custo do processo”, disse Machado.
O debate também abordou a necessidade de reduzir custos de construção e aproximar a produção habitacional da capacidade de pagamento das famílias. Guilherme Silva Freitas, diretor jurídico da MRV, afirmou que o setor pode ampliar o acesso à casa própria se as empresas enfrentarem ineficiências ao longo da cadeia produtiva. Segundo ele, a construtora precisa cumprir mais de 1,2 mil normas técnicas e mobilizar uma estrutura de 245 arquitetos e engenheiros, 90 escritórios de projetos e 33 disciplinas por empreendimento, o que representa um custo adicional estimado entre 10% e 20% do valor da unidade.
Para Freitas, disponibilidade de recursos e o endividamento das famílias continuarão com restrições nos próximos anos, mas a redução dos custos de produção pode permitir que mais consumidores ingressem no mercado imobiliário. “Se a gente enfrentar a maior parte dos problemas de ineficiência de cadeia, é natural que tenhamos mais famílias dentro do mercado com a possibilidade de adquirir a casa própria”, afirmou.

É jornalista com mais de 15 de anos de experiência em grandes veículos, como o Estado de S.Paulo e Valor Econômico. Acredita que morar bem pode estar a um clique de distância. Colabora com o Portas como jornalista autônomo, contribuindo com reportagens e análises sobre o setor imobiliário.