
Siga o Portas no Google
Veja nossas notícias com mais destaque nas suas buscas.
Siga o Portas no Google
Veja nossas notícias com mais destaque nas suas buscas.
Veja o resumo da notícia
- Cyrela ampliou lançamentos do Minha Casa, Minha Vida (MCMV) no 3º trimestre de 2026, mas vendas do programa não acompanharam.
- Lançamentos do MCMV somaram R$ 1,26 bilhão (alta de 34%), enquanto vendas ficaram estáveis em R$ 605 milhões.
- No acumulado do ano, lançamentos do MCMV cresceram 23% e vendas avançaram 19%, mas 3º tri teve queda trimestral.
- Vendas consolidadas da Cyrela caíram 23% (R$ 2,72 bilhões) e lançamentos recuaram 33% (R$ 3,40 bilhões) na comparação anual.
- BTG Pactual e Itaú BBA apontam desempenho abaixo do esperado, com destaque para a queda da velocidade de vendas do MCMV.
- Queda do alto padrão foi expressiva, com lançamentos recuando 57% e vendas 46% na visão de 100% dos empreendimentos.
- Apesar dos resultados, BTG, Itaú BBA, Safra e XP mantêm recomendação de compra para as ações da Cyrela.
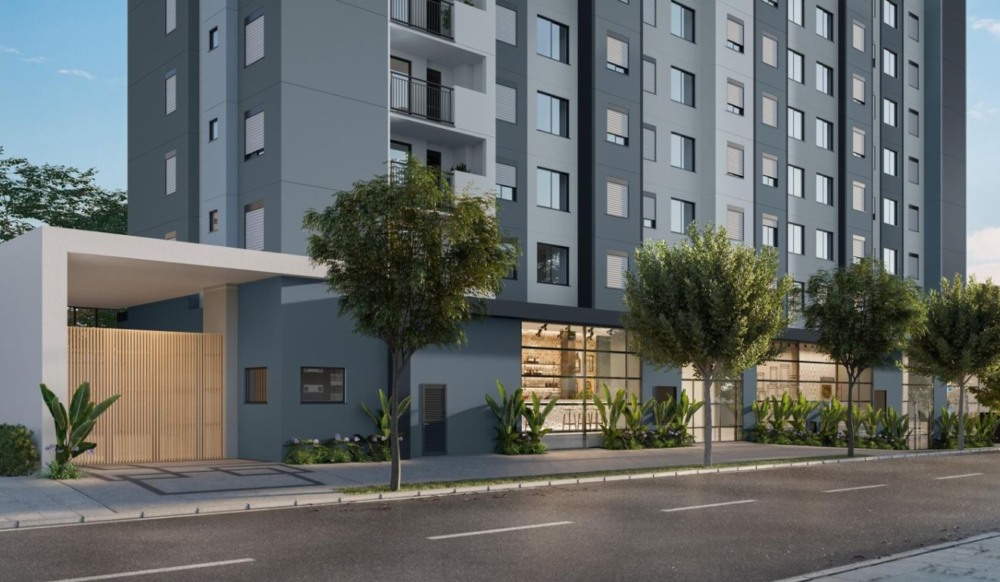
A Cyrela ampliou os lançamentos de imóveis do MCMV (Minha Casa, Minha Vida) no terceiro trimestre de 2026, mas o avanço da oferta não foi acompanhado pelo crescimento das vendas do programa, segundo prévia operacional publicada pela incorporadora na terça-feira (13).
Na parcela proporcional da incorporadora, os lançamentos das faixas 2 e 3, operadas pela Cyrela sob a marca Vivaz, somaram R$ 1,26 bilhão, alta de 34% em relação ao mesmo período de 2025. As vendas ficaram praticamente estáveis, em R$ 605 milhões, ante R$ 598 milhões um ano antes.
No acumulado de janeiro a setembro, os lançamentos do MCMV cresceram 23%, para R$ 3,10 bilhões, enquanto as vendas avançaram 19%, para R$ 2,48 bilhões, na mesma base de comparação.
Apesar do crescimento nos nove meses, o terceiro trimestre registrou queda das vendas do programa em relação ao trimestre anterior e retração dos indicadores consolidados da incorporadora.

Considerando o valor integral dos empreendimentos, incluindo todas as faixas de renda e, a participação de sócios e as permutas, as vendas da Cyrela somaram R$ 2,72 bilhões no terceiro trimestre, queda de 23% na comparação anual. Os lançamentos recuaram 33%, para R$ 3,40 bilhões.
Fatia do MCMV cresce nos lançamentos
Na parcela proporcional da Cyrela, sem permutas, o MCMV respondeu por 44% do valor lançado no terceiro trimestre, ante 27% no mesmo período de 2025.
O aumento da participação ocorreu em um trimestre de retração dos lançamentos totais da companhia. Na visão que considera 100% dos empreendimentos, os lançamentos do programa somaram R$ 1,37 bilhão, queda de 6% na comparação anual. As vendas totalizaram R$ 747 milhões, recuo de 20% ante os R$ 931 milhões de um ano antes.
A diferença entre os resultados está, em parte, na participação da Cyrela nos empreendimentos. Nos lançamentos consolidados da companhia, a fatia atribuída à incorporadora passou de 69% no terceiro trimestre de 2025 para 86% no mesmo período de 2026 . Nas vendas contratadas consolidadas, a participação própria subiu de 71% para 80%
Ou seja, com uma participação maior nos projetos, a Cyrela registrou crescimento dos lançamentos na sua parcela proporcional, embora o valor integral dos empreendimentos lançados no programa tenha diminuído.
Na comparação com o segundo trimestre de 2026, as vendas do MCMV recuaram 39% na fatia proporcional da incorporadora, de R$ 992 milhões para R$ 605 milhões. A prévia operacional não detalha os motivos da queda. A explicação para o desempenho poderá ser aprofundada na divulgação dos resultados trimestrais e na teleconferência com executivos da companhia, quando os analistas poderão questionar a administração sobre os números apresentados.
BTG e Itaú BBA avaliam desempenho
A queda da velocidade de vendas do MCMV foi um dos pontos destacados pelo BTG Pactual na avaliação da prévia operacional. Em relatório assinado por Gustavo Cambauva e Gustavo Fabris, os analistas apontaram que o indicador recuou para 17% no terceiro trimestre, ante uma média de aproximadamente 30% nos períodos anteriores.
O banco relacionou a desaceleração a possíveis restrições na Caixa Econômica Federal. A avaliação, porém, não especifica quais seriam essas restrições nem comprova uma relação direta entre elas e a queda das vendas. Fato é que o trimestre coincidiu com a greve dos empregados da Caixa, entre 10 e 29 de setembro, com retomada do atendimento presencial em 30 de setembro.
As restrições da Caixa e a greve dos empregados já foram apontadas por analistas como responsáveis pelo desempenho de incorporadoras especializadas em baixa renda.
Entretanto, a prévia operacional da Cyrela não relaciona a paralisação ao desempenho do MCMV. Portanto, não é possível atribuir à greve a redução das vendas com base nas informações disponíveis.
Notícias Relacionadas
Resumo do dia
Aluguel de escritórios bate recorde em São Paulo com retorno ao trabalho presencial
Preço médio pedido em edifícios de alto padrão chega a R$ 144 por m² no terceiro trimestre, alta de 16% em um ano
Resumo do dia
Metrô Vila Mariana, Vila Madelana e Belém deverão receber projetos imobiliários
Vila Madalena, Vila Mariana e Belém somam 17,4 mil m² e mais de 207 mil passageiros por dia útil; empreendimentos ainda não foram definidos
O Itaú BBA também avaliou que os resultados operacionais da Cyrela ficaram abaixo das expectativas. Em relatório assinado por Elvis Credendio, Mariangela Castro e Juliana Veiga, os analistas apontaram o desempenho mais fraco tanto do MCMV, operado pela marca Vivaz, quanto do segmento de alta renda.
Segundo as estimativas do Itaú BBA, a velocidade de vendas foi de 17% na baixa renda, 19% no segmento médio e 10% no alto padrão. No consolidado, o indicador ficou em 13,2%, ante 17% no segundo trimestre de 2026 e 19,2% no terceiro trimestre de 2025.
Queda do alto padrão e resiliência do médio
Enquanto o MCMV ganhou participação nos lançamentos, o alto padrão apresentou menor evolução tanto na oferta quanto nas vendas. Na visão que considera 100% dos empreendimentos, os lançamentos do segmento somaram R$ 1,40 bilhão, queda de 57% em relação ao terceiro trimestre de 2025. As vendas recuaram 46%, para R$ 1,17 bilhão.
Na parcela proporcional da Cyrela, sem permutas, os lançamentos de alto padrão caíram 53%, para R$ 1,04 bilhão. As vendas também recuaram 46%, para R$ 832 milhões. O Itaú BBA apontou ainda um fator que pode ter afetado os números do segmento.
Segundo o banco, parte das vendas do loteamento de alto padrão Heritage Riviera ocorreu no fim do trimestre, sem tempo hábil para cobrar as entradas e reconhecer formalmente as operações como vendas contratadas dentro do período.
O segmento médio apresentou crescimento nos dois indicadores. Na visão de 100% dos empreendimentos, os lançamentos somaram R$ 640 milhões, alta de 98%, enquanto as vendas chegaram a R$ 789 milhões, avanço de 87%. Na parcela proporcional da Cyrela, os lançamentos do segmento médio atingiram R$ 567 milhões, crescimento de 117%, e as vendas somaram R$ 674 milhões, alta de 74%.
O avanço do segmento médio, contudo, não compensou a retração do alto padrão e o desempenho mais fraco das vendas do MCMV. No consolidado, a Cyrela lançou R$ 3,40 bilhões em empreendimentos e vendeu R$ 2,72 bilhões no terceiro trimestre, quedas de 33% e 23%, respectivamente, na comparação anual.
O indicador de VSO (Vendas Sobre Oferta), que mede a parcela do estoque disponível vendida em determinado período, também apontou desaceleração. O VSO dos últimos 12 meses ficou em 40,3% no terceiro trimestre, ante 42,8% no segundo trimestre de 2026 e 48,9% no mesmo período de 2025. É o menor nível da série de cinco trimestres apresentada pela companhia.
Analistas mantêm recomendação de compra
A safra de empreendimentos lançada no terceiro trimestre estava 33% vendida ao fim do período. A prévia operacional não apresenta o VSO de cada faixa de renda nem detalha os motivos para a queda das vendas do MCMV na comparação trimestral.
Apesar da prévia abaixo das expectativas, o BTG manteve recomendação de compra para as ações da Cyrela, com preço-alvo de R$ 40. O Itaú BBA reiterou a recomendação outperform, que indica expectativa de desempenho superior à média do mercado, com preço-alvo de R$ 33.
O Safra apontou que a desaceleração das vendas na baixa renda pode pesar sobre a percepção dos investidores, que tinham expectativas elevadas para a incorporadora nesse segmento.
A XP classificou os resultados operacionais como “ligeiramente negativos”, com lançamentos e vendas líquidas abaixo do esperado. A principal decepção, segundo a corretora, foi o desempenho da alta renda, com quedas expressivas nas comparações trimestral e anual.
Apesar dos números abaixo das expectativas, as duas instituições mantiveram avaliações favoráveis à companhia. O Safra destacou a execução da Cyrela e a diversificação do portfólio entre baixa, média e alta renda. Com isso, manteve a construtora como sua principal aposta (top pick) no setor, considerando também seu potencial de se beneficiar de cortes mais intensos na taxa básica de juros.
A XP, por sua vez, ressaltou a resiliência da média renda e o peso do estoque nas vendas, que respondeu por 55% do total. Para a instituição, esse volume pode contribuir para o reconhecimento de receita nos próximos trimestres. A XP manteve a recomendação de compra, com preço-alvo de R$ 42 por ação.
Clayton Freitas é jornalista há mais de 20 anos, com atuação em cidades, negócios, economia e mercado imobiliário. Já teve passagens por veículos como Forbes, O Estado de S. Paulo, Folha de S.Paulo e Veja São Paulo. É colaborador do Portas.