

Siga o Portas no Google
Veja nossas notícias com mais destaque nas suas buscas.
Siga o Portas no Google
Veja nossas notícias com mais destaque nas suas buscas.
Veja o resumo da notícia
- A greve da Caixa Econômica Federal terminou, mas financiamentos imobiliários podem ter sido afetados.
- Compradores devem verificar a etapa do processo e a validade de documentos para evitar atrasos.
- Atrasos comprovadamente causados pela greve podem isentar o comprador de multas contratuais.
- É recomendável comunicar o vendedor por escrito e pedir extensão de prazo em caso de vencimento.
- Descontos e condições comerciais podem ser mantidos se o atraso for da Caixa, mas taxas de juros são mais complexas.
- Atrasos por parte da incorporadora não são justificados pela greve da Caixa.
- Para novas compras, negocie prazos maiores (90 dias) e inclua cláusulas de prorrogação no contrato.
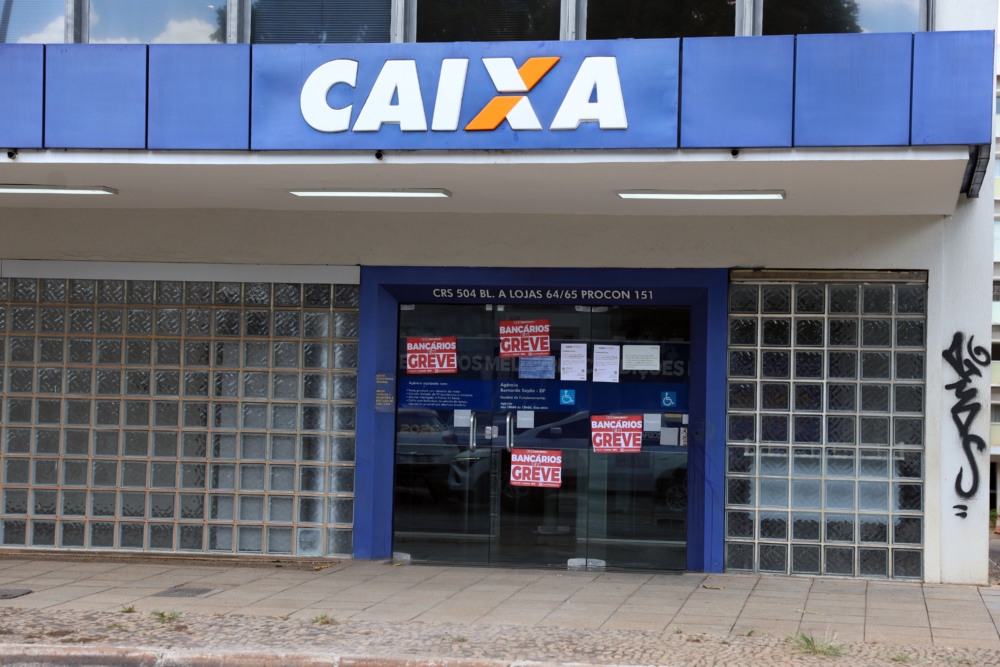
A greve dos empregados da Caixa Econômica Federal terminou em 29 de setembro, após 20 dias de paralisação. O TST (Tribunal Superior do Trabalho) determinou o retorno ao trabalho, e o atendimento presencial nas agências foi restabelecido no dia seguinte. Para quem tinha um financiamento imobiliário em andamento, porém, o fim da paralisação não significa que todos os processos serão normalizados imediatamente.
Em nota, a Caixa afirma que as contratações de crédito imobiliário continuaram disponíveis durante a greve por meio da jornada digital habitacional e da rede de correspondentes parceiros. (leia ao final do texto)
Ainda assim, compradores podem encontrar processos que ficaram pendentes ou perderam prazos em etapas que dependiam de análise interna, emissão de contratos, assinaturas ou liberação de recursos.
A orientação dos especialistas ouvidos pelo Portas é verificar exatamente onde a operação parou e documentar tudo o que foi feito durante a paralisação.
Meu financiamento ficou parado. O que faço?
Kit de Defesa do Comprador: Documentos para Guardar
Se o seu financiamento travou durante a greve, reúna e proteja esses comprovantes para afastar penalidades e exigir prorrogação de prazo sem juros:
-
✓
Protocolos e comprovantes de entrega: Registros com data e hora da entrega de documentos ao banco, correspondente ou imobiliária.
-
✓
Prints do app Habitação da Caixa: Capturas de tela mostrando o status do processo, pendências internas e datas.
-
✓
Registros de agendamento e cancelamento: E-mails e mensagens notificando remarcação ou suspensão de assinaturas presenciais.
-
✓
Validade de aprovação e laudos: Carta de crédito aprovado, laudo de avaliação do imóvel e certidões com datas de emissão.
-
✓
Notificações por escrito: Cópias de e-mails ou cartas enviadas ao vendedor comunicando o atraso da instituição financeira.
O primeiro passo é descobrir em qual etapa o processo está, segundo os especialistas. O comprador deve procurar a agência, o correspondente bancário ou os canais digitais e pedir uma atualização formal.
Também é importante conferir se documentos, certidões, laudos ou a aprovação de crédito continuam válidos. Um documento vencido durante o período de espera pode exigir nova emissão e acrescentar tempo ao processo.
Para Jefferson Leão Pires, advogado especialista em direito imobiliário e trabalhista do Poliszezuk Advogados, o ponto central é demonstrar que o comprador fez a sua parte.
“A pergunta jurídica, portanto, não é se houve atraso, mas a quem ele pode ser imputado”
Jefferson Leão Pires, advogado especialista em direito imobiliário e trabalhista do Poliszezuk Advogados
Segundo ele, quem entregou os documentos, teve o crédito aprovado e aguardava uma etapa que dependia da Caixa não deve ser tratado da mesma forma que quem ainda não havia cumprido suas próprias obrigações.
Um exemplo é o comprador que teve o crédito aprovado em 2 de setembro, com assinatura marcada para o dia 16, mas teve o procedimento cancelado pela agência por causa da greve. Outro é quem só protocolou a documentação em 25 de setembro para um prazo que venceria no dia 30. No primeiro caso, a relação entre a paralisação e o atraso é mais direta. No segundo, atribuir a demora exclusivamente à greve é mais difícil.
Perdi o prazo do contrato. Posso pagar multa?
Depende da causa do atraso. Fernanda Henneberg, sócia das áreas de Direito Imobiliário e de Contratos do Henneberg Ferreira Marques Advogados, afirma que o comprador não deve ser responsabilizado se conseguir demonstrar que tomou as providências que estavam ao seu alcance e que o atraso ocorreu exclusivamente por fato de terceiro.
Guia de Encargos: O que pode e o que não pode ser cobrado?
Entenda a legalidade das cobranças quando o financiamento atrasa por paralisação bancária:
| Encargo / Medida | Status | Entendimento Jurídico |
|---|---|---|
| Correção Monetária (INCC/IPCA) | PODE | Não é penalidade, apenas recomposição do valor da moeda frente à inflação. Continua devida. |
| Multa Moratória | NÃO PODE | A multa pressupõe culpa ou mora do comprador. Não se aplica quando o atraso é por fato de terceiro. |
| Juros de Mora | NÃO PODE | Não podem ser cobrados se o comprador não esteve em mora e cumpriu suas obrigações tempestivamente. |
| Retenção do Sinal (Arras) | NÃO PODE | A retenção só é permitida se o comprador deu causa ao desfazimento. Caso contrário, deve ser devolvido por inteiro. |
| Cancelamento de Desconto Promocional | CONTESTÁVEL | Se a promoção foi contratada antes e travou por conta da greve, o comprador tem fundamentos para exigir sua manutenção. |
“Já o atraso na análise ou na assinatura do contrato pelo banco, comprovadamente causado pela greve, deve isentar o comprador de responsabilidade”, diz Fernanda.
Segundo Taunai Moreira, advogado especialista em direito imobiliário e sócio do Bruno Boris Advogados, é preciso comprovar que o comprador não ficou parado.
“Se o comprador entregou os documentos no prazo, teve o crédito aprovado e comunicou formalmente os envolvidos, o atraso é fato de terceiro, afastando a mora do comprador. Se ficou inerte, sem providenciar nada, fragiliza a própria posição”
Taunai Moreira, advogado especialista em direito imobiliário e sócio do Bruno Boris Advogados
Por isso, se o prazo estiver perto de vencer ou já tiver vencido, o comprador deve comunicar o vendedor por escrito, explicar o que ocorreu e pedir a extensão do prazo.
Se o vendedor cobrar multa ou quiser rescindir, o que eu faço?
Os especialistas ouvidos afirmam que a situação muda quando o atraso é comprovadamente causado pelo comprador. Se o financiamento estava pronto para avançar, mas uma etapa interna da Caixa ficou pendente devido à greve, a orientação é contestar a cobrança e documentar a relação entre a paralisação e o atraso.
A retenção do sinal depende do motivo pelo qual o negócio foi desfeito, segundo Fernanda. Moreira afirma que, nesses casos, o caminho deve ser a negociação de uma extensão do prazo. “Na prática, o caminho profissional é o acordo de prorrogação, não a resolução”, diz.
O advogado relata inclusive ter atendido um caso relacionado à greve. Segundo ele, a questão foi resolvida consensualmente porque o contrato já previa a possibilidade de paralisação do agente financeiro.
E se meu desconto ou condição de compra venceu?
Segundo Fernanda, um desconto ou condição comercial oferecida pelo vendedor pode ser mantido se o comprador demonstrar que cumpriu as etapas dentro do prazo e que a conclusão não ocorreu exclusivamente por causa da greve. Já a taxa de juros do financiamento é uma questão diferente. “A simulação, em geral, não garante a taxa”, diz.
Para Moreira, se a proposta de crédito foi aprovada dentro da validade e perdeu a vigência exclusivamente pela demora da Caixa, há fundamento para pedir sua manutenção. Ele recomenda confirmar a situação por escrito.
“Se o comprador assinou em agosto um compromisso com desconto de 8% condicionado à assinatura do financiamento até 30 de setembro e a assinatura foi desmarcada por causa da greve, há elementos para pedir a manutenção da condição”
Jefferson Leão Pires, advogado especialista em direito imobiliário e trabalhista do Poliszezuk Advogados
O caso é diferente de quem apenas viu uma campanha comercial e não formalizou a compra antes do vencimento, diz o advogado.
Notícias Relacionadas

Notícias
Caixa contrata R$ 72,5 bilhões em financiamentos imobiliários no 3º trimestre e não descarta alta de juros
A Caixa contratou R$ 72,5 bilhões em financiamentos imobiliários no terceiro trimestre, alta de 7,6%, e não descarta elevar os juros do crédito imobiliário.
Resumo do dia
Setor imobiliário prioriza reduzir dívidas e adia novos projetos
Pesquisa do GRI Institute com 104 executivos mostra que 56% priorizam reduzir o endividamento em 2027 e 12% colocam novos projetos como foco
E se o atraso foi da incorporadora?
Se o financiamento não avançou porque a incorporadora não entregou documentos, a greve da Caixa não afasta a responsabilidade pelo atraso.
“Se o atraso decorreu de pendência da incorporadora, como documentação do empreendimento, habite-se, individualização de matrículas ou certidões, a mora é dela, e a greve não pode ser usada como justificativa”
Fernanda Henneberg, sócia das áreas de Direito Imobiliário e de Contratos do Henneberg Ferreira Marques Advogados
Pires complementa dizendo que, se já existia uma pendência no processo de financiamento antes do dia 10 de setembro, a situação não pode ser atribuída à greve iniciada nesta data. “Vinte dias de paralisação não justificam meses de atraso”, diz.
Como pedir mais prazo
Em algumas situações será necessário pedir mais prazo para conclusão do negócio. Fernanda orienta que esse pedido seja feito por escrito, com o número do contrato, o relato do que ocorreu e os documentos que comprovem a situação.
O pedido deve ainda informar o período da greve e indicar um novo prazo para a conclusão do negócio. Pires dá a dica de enviar esse pedido com algum tipo de confirmação de leitura, seja por e-mail ou por carta com aviso de recebimento. Já em operações de valor elevado ou quando o vendedor já ameaça rescindir, ele sugere considerar uma notificação via cartório.
Linha do Tempo: Meu financiamento travou, e agora?
Siga estes 4 passos estratégicos para regularizar o seu processo e garantir seus direitos:
Mapeie a Etapa Exata
Consulte a agência, o correspondente bancário ou o aplicativo da Caixa para verificar onde a análise parou e qual validação ficou pendente.
Faça uma Varredura de Validade
Cheque a validade de certidões pessoais, laudos do imóvel e da aprovação de crédito. Se algum documento venceu durante a greve, providencie a renovação imediatamente.
Notifique o Vendedor por Escrito
Envie e-mail com confirmação de leitura ou carta com aviso de recebimento relatando a data da aprovação do crédito e a paralisação do banco, solicitando novo prazo razoável.
Atenção Redobrada ao Aditivo
Ao assinar o termo de prorrogação com o vendedor ou incorporadora, exija que o aditivo trate exclusivamente do prazo, recusando cláusulas de confissão de dívida ou renúncia de direitos.
Ainda vai comprar? Negocie um prazo maior
Para quem ainda vai fechar negócio e pretende solicitar o financiamento da Caixa, os especialistas recomendam não trabalhar com um prazo muito apertado para a contratação. Fernanda e Moreira sugerem algo em torno de 90 dias para a assinatura do financiamento, com possibilidade de prorrogação.
Também vale incluir no contrato uma cláusula de prorrogação quando o atraso for motivado pelo banco ou de outra etapa que não esteja sob controle do comprador. Outro ponto de atenção é o que acontece com o sinal se o financiamento não for liberado por um motivo que não depende do comprador.
A proposta também pode condicionar a conclusão do negócio à aprovação e à liberação do crédito por parte do banco.
Os advogados também recomendam conferir a documentação do imóvel e do vendedor antes de pagar o sinal. Problemas como matrícula desatualizada ou construção não averbada podem travar o financiamento por razões que nada têm a ver com a greve.
Se receber um aditivo para ampliar o prazo, também é importante ler o documento antes de assinar. Segundo Pires, o texto pode trazer outras alterações além da simples extensão do prazo. “Aditivo que prorroga deve apenas prorrogar”, afirma.
Card de Alerta: Cuidados para Novos Contratos
Com a fila acumulada no pós-greve, adote estas 4 precauções essenciais antes de assinar novas propostas de compra:
O impacto depende do tipo de imóvel
Na GOT Imobiliária, de Sorocaba, o impacto foi pequeno, segundo o proprietário, Márcio Vieira Escanhoela. A empresa trabalha principalmente com imóveis de maior valor, segmento em que, segundo ele, a Caixa perdeu espaço para bancos privados e digitais.
“O nosso impacto dentro do mercado imobiliário foi muito pequeno pelo período da greve e por conta de alguns setores internos da Caixa continuarem trabalhando”, diz Escanhoela.
Segundo ele, mesmo nos financiamentos de média e baixa renda, área em que a Caixa tem maior participação, o efeito foi limitado porque parte dos serviços é terceirizada e alguns setores do banco não aderiram à paralisação. “Então, graças a Deus, os processos de financiamento tiveram o seu rito razoavelmente caminhando e tiveram a sua conclusão também dentro do prazo de termo que a gente considera aqui”, afirma.
Efeito deve aparecer também no caixa das incorporadoras
Para Caio Araújo, analista da Empiricus, o resultado da greve para as incorporadoras pode aparecer nos resultados do terceiro trimestre.
“Não vejo uma mudança significativa no cenário de crédito, especificamente pela greve na Caixa. Acho que é um efeito temporário no que diz respeito a atrasos em questões operacionais, em especial no repasse, que aí tem um efeito direto na geração de caixa das companhias no terceiro trimestre”
Caio Araújo, analista da Empiricus
Para ele, porém, a combinação de um cenário mais desafiador com uma régua de crédito mais rigorosa da Caixa pode levar incorporadoras a rever o planejamento de lançamentos.
“Nesse sentido, alguma mudança de estratégia pode ocorrer dentro do planejamento das incorporadoras, com reflexos tanto no público quanto no perfil dos imóveis e, principalmente, na velocidade de vendas”, diz o analista.
O que a Caixa diz
Em nota, a Caixa informou que as agências retomaram o atendimento presencial em 30 de setembro. O banco afirma que “as contratações do crédito imobiliário seguiram disponíveis durante o período de greve, com suporte da jornada digital habitacional e da rede de correspondentes parceiros”.
O banco diz ainda que a maior parte das etapas pôde ser realizada de forma digital e remota. Pelo fluxo digital, compradores e vendedores puderam enviar documentos e assinar formulários e contratos eletronicamente, com certificações digitais reconhecidas.
“Pelo fluxo nato-digital, processo de contratação por meio digital, também disponível na rede parceira, compradores e vendedores puderam enviar documentos e assinar formulários e contratos eletronicamente, com certificações digitais reconhecidas”
Caixa Econômica Federal, em nota enviada ao Portas
A instituição diz ainda que situações específicas foram avaliadas de acordo com a etapa de cada operação e que adotou medidas contingenciais para reduzir os impactos da paralisação. A Caixa, porém, não informou quantas operações ficaram pendentes durante a greve.
Perguntas e respostas sobre o fim da greve da Caixa

Editora da newsletter
Editora da newsletter do Portas e coordenadora de relações públicas da Loft. Jornalista especializada em Comunicação Organizacional e Relações Públicas, atua há mais de dez anos em Comunicação Corporativa, tendo passagens por agências de comunicação, como Máquina Cohn & Wolfe, e empresas, como Grupo Carrefour Brasil, Grupo Pão de Açúcar e Marisa. Anteriormente, atuou como repórter no Sistema A Tribuna de Comunicação, que reúne os jornais A Tribuna de Santos e Expresso Popular, o portal G1 Santos e Região e a TV Tribuna, afiliada da TV Globo.

Clayton Freitas é jornalista há mais de 20 anos, com atuação em cidades, negócios, economia e mercado imobiliário. Já teve passagens por veículos como Forbes, O Estado de S. Paulo, Folha de S.Paulo e Veja São Paulo. É colaborador do Portas.