
Veja o resumo da notícia
- O programa Minha Casa, Minha Vida é o principal motor do mercado residencial econômico, segundo o setor imobiliário.
- Representantes do setor defendem a preservação do MCMV como política de Estado, independente de resultados eleitorais.
- Dados da Abrainc mostram que o MCMV respondeu por 86,7% das unidades lançadas e 83% das vendidas entre 2025 e 2026.
- A continuidade do programa reduziria a dependência do ciclo eleitoral e daria previsibilidade ao mercado imobiliário.
- Juros altos e a falta de controle das contas públicas dificultam a estruturação de projetos imobiliários no país.
- O financiamento da classe média continua pressionado sem melhora das condições macroeconômicas, afetando a capacidade de compra.
- Empreendimentos imobiliários levam anos para serem concluídos, reforçando a demanda por regras estáveis e previsíveis.
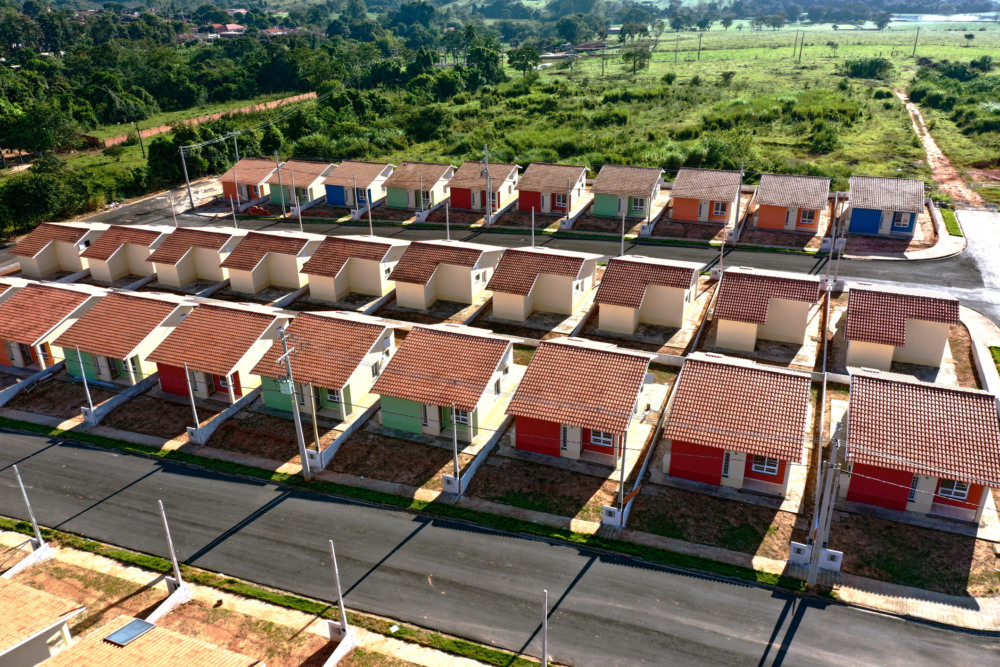
O Minha Casa, Minha Vida se consolidou como o principal motor do mercado residencial econômico e, na avaliação de representantes do setor imobiliário, deveria ser preservado independentemente do resultado da eleição presidencial de 2026. A defesa ganhou força após o primeiro turno, diante da incerteza sobre a orientação do próximo governo para subsídios, funding e regras do programa, destaca reportagem do Estadão.
Dados da Associação Brasileira de Incorporadoras Imobiliárias (Abrainc) indicam que, entre setembro de 2025 e agosto de 2026, o MCMV respondeu por 86,7% das unidades lançadas e 83% das unidades vendidas no país. O desempenho estimulou a criação de empresas voltadas ao segmento e levou incorporadoras tradicionais a ampliar sua exposição à habitação econômica.
Continuidade reduz risco de longo prazo
Gustavo Favaron, CEO do GRI Institute, afirma que o mercado reconhece o espaço dado ao programa pelo governo Lula, mas acompanha a posição de um eventual governo Flávio Bolsonaro. Para ele, transformar o MCMV em política de Estado reduziria a dependência do ciclo eleitoral e daria maior previsibilidade à compra de terrenos, aos lançamentos e ao financiamento da produção.
Ely Wertheim, presidente-executivo do Secovi-SP, diz que a entidade não tem preferência entre os dois cenários eleitorais, desde que o programa seja mantido, os recursos do FGTS e da caderneta de poupança continuem direcionados à habitação e os juros recuem. O setor também pede reforço do Sistema Brasileiro de Poupança e Empréstimo (SBPE), fonte tradicional de crédito para a classe média.
Notícias Relacionadas
Notícias
Tarcísio: FGTS deve ser preservado para financiar habitação
Durante o Fórum Abrainc, Tarcísio de Freitas defendeu ajuste fiscal no governo federal e criticou o uso do FGTS para medidas de curto prazo, em vez de habitação e infraestrutura.

Notícias
Ministro da Fazenda defende ajuste fiscal com preservação de funding para construção civil
Dario Durigan defende reforço do ajuste fiscal e juros mais baixos, mas quer manter FGTS, Fundo Social e Minha Casa, Minha Vida para financiar a construção civil.
Juros altos limitam a outra ponta do mercado
A expansão do programa convive com críticas à condução fiscal. Favaron associa o nível elevado dos juros à falta de controle das contas públicas e avalia que projetos imobiliários ficam mais difíceis de estruturar nesse ambiente. Alberto Ajzental, coordenador do curso de negócios imobiliários da FGV-SP, também relaciona déficit fiscal, endividamento e inflação à permanência de taxas elevadas.
A leitura do setor é que a preservação do MCMV resolve apenas parte da equação. Sem melhora das condições macroeconômicas, o financiamento da classe média continua pressionado, incorporadoras enfrentam custo de capital maior e famílias perdem capacidade de compra.
Ciclo imobiliário atravessa governos
Wertheim lembra que um empreendimento pode levar de sete a oito anos entre aprovação e entrega, período que normalmente atravessa mais de um mandato. Essa característica reforça a demanda por regras estáveis. Para o setor, continuidade do MCMV, previsibilidade do FGTS e recuperação do crédito habitacional importam mais do que mudanças de curto prazo no discurso político.
*Com informações de Estadão

Editora da newsletter
Editora da newsletter do Portas e coordenadora de relações públicas da Loft. Jornalista especializada em Comunicação Organizacional e Relações Públicas, atua há mais de dez anos em Comunicação Corporativa, tendo passagens por agências de comunicação, como Máquina Cohn & Wolfe, e empresas, como Grupo Carrefour Brasil, Grupo Pão de Açúcar e Marisa. Anteriormente, atuou como repórter no Sistema A Tribuna de Comunicação, que reúne os jornais A Tribuna de Santos e Expresso Popular, o portal G1 Santos e Região e a TV Tribuna, afiliada da TV Globo.