Veja o resumo da notícia
- Expansão recorde do crédito com garantia de imóvel e sua definição como modalidade.
- Benefícios de juros reduzidos, prazos estendidos e o impacto do Marco das Garantias.
- Usos diversos do crédito, requisitos para contratação e o perfil de quem o busca.
- Barreiras culturais, burocráticas e o pequeno volume do home equity no mercado nacional.

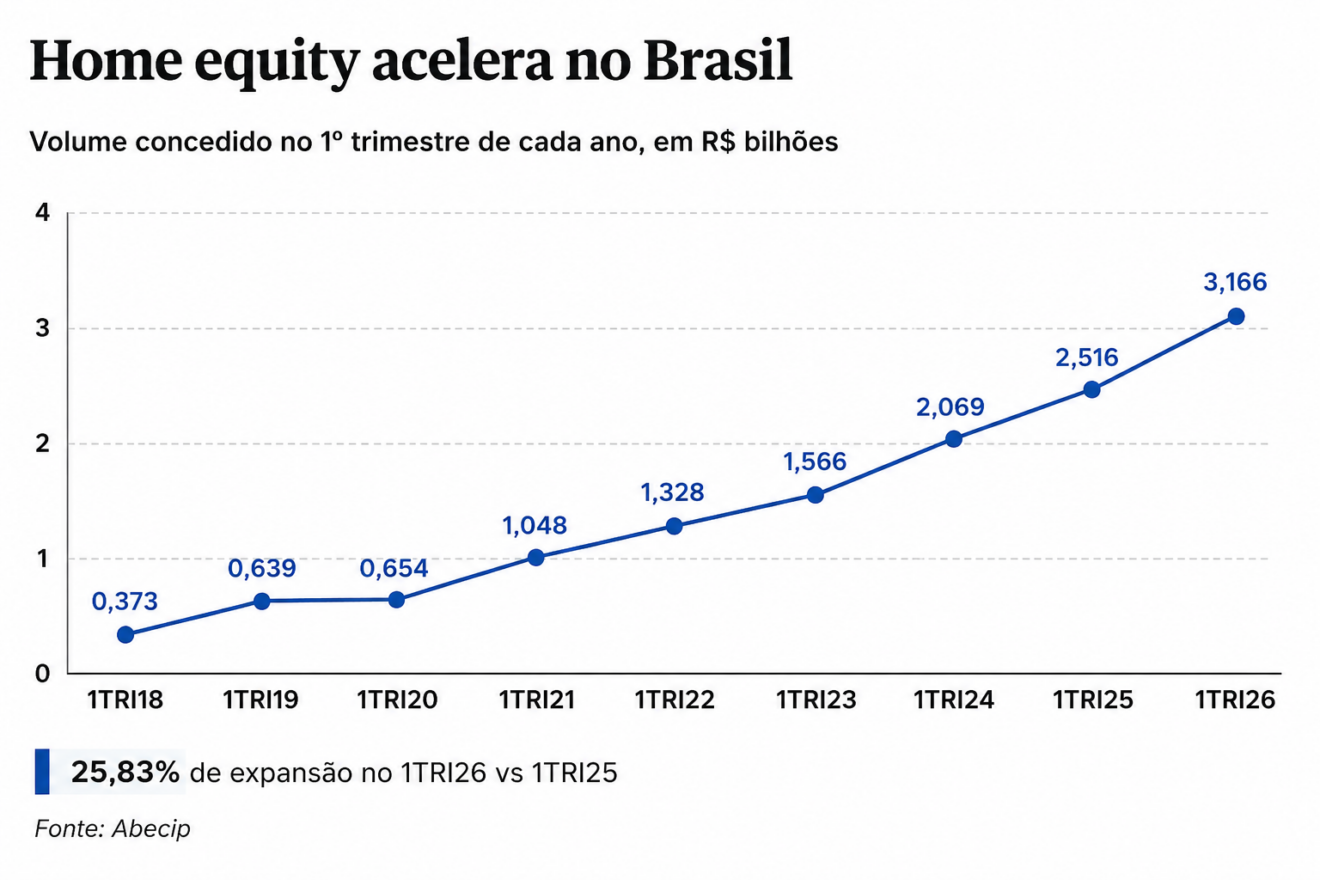
O home equity (crédito com garantia de imóvel) começou 2026 em ritmo de expansão. No primeiro trimestre, as concessões de crédito da modalidade somaram R$ 3,166 bilhões, alta de 25,83% em relação ao mesmo período do ano passado. Foi o maior volume já registrado para o período na série histórica da Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip), iniciada em 2018. A modalidade pode ter juros semelhantes ao crédito consignado.
Também chamada de crédito com garantia imobiliária (CGI), o home equity permite que o consumidor use um imóvel quitado ou financiado como garantia para conseguir empréstimos com juros menores e prazo mais longo do que no crédito pessoal tradicional.
Raio-X do Recorde no 1º Trimestre
- • Impulso Regulatório: O avanço é reflexo direto do novo Marco das Garantias, que facilitou o uso do mesmo imóvel para múltiplos empréstimos.
- • Perfil do Tomador: Empresas e pessoas físicas buscando consolidar dívidas caras ou captar capital de giro com juros estruturalmente mais baixos.
O impacto do Marco das Garantias no recorde do Home Equity
Desde 1º de julho de 2025, quando começou a valer a norma do Conselho Monetário Nacional (CMN) que regulamentou o “Marco das Garantias”, um mesmo imóvel pode ser usado para mais de uma operação de crédito.
O avanço do crédito com garantia de imóvel ocorre em um momento em que o crédito segue caro para as famílias, pressionado pelas perspectivas cada vez mais concretas de que a taxa Selic, referência para os juros, vai cair menos do que se esperava até o fim deste ano.
As taxas de juros do crédito com garantia de imóvel variam entre 1,12% e 1,80% ao mês, segundo informações dos sites dos cinco principais bancos brasileiros (Banco do Brasil, Caixa, Bradesco, Santander e Itaú).
Comparativo: O custo do dinheiro no mês a mês
| Modalidade de Crédito | Taxa Média (ao mês) | Prazo Médio Praticado |
|---|---|---|
| Crédito com Garantia de Imóvel (Home Equity) | 1,12% a 1,80% | Até 159 meses (~13 anos) |
| Empréstimo Consignado Privado | 3,82% | Variável (conforme convênio) |
| Empréstimo Pessoal Tradicional | 6,67% | Curto e Médio Prazo |
Fonte: Banco Central e Abecip / Dados consolidados no balanço do 1º trimestre de 2026.
O empréstimo pessoal tradicional tem taxa média de 6,67% ao mês, segundo dados de março do Banco Central (BC). Já o empréstimo consignado para trabalhadores do setor privado tem taxa média de 3,82% ao mês. O consignado fica próximo do crédito com garantia de imóvel nas linhas para servidores públicos (1,79% ao mês) e pensionistas do INSS (1,81% ao mês).
Além dos juros menores, o home equity costuma oferecer prazos de pagamento que podem chegar a 15 ou 20 anos, dependendo da instituição financeira. Em geral, o tomador pode obter crédito equivalente a até 60% do valor do imóvel dado em garantia. Na prática, o mercado opera abaixo desses limites. Os dados de março da Abecip mostram um prazo médio de 159 meses (ou cerca de 13 anos) e liberação de crédito equivalente a 32,2% do valor do imóvel.
Como funciona o home equity e por que os juros são menores
No home equity, o imóvel é dado como garantia até a quitação da dívida. O proprietário pode seguir morando e utilizando normalmente o imóvel para aluguel, se for o caso.
Como o risco de inadimplência é menor para a instituição financeira, os juros cobrados ficam abaixo dos praticados em linhas tradicionais, como empréstimo pessoal e cartão de crédito.
Além disso, o prazo alongado do crédito com garantia de imóvel dilui o valor das parcelas, o que ajuda a explicar o crescimento em um cenário de crédito caro. O recurso obtido no crédito com garantia pode ser utilizado livremente pelo cliente, sem destinação obrigatória.
Para Filipe Pontual, diretor executivo da Abecip, o home equity tende a crescer especialmente entre consumidores que já possuem imóvel quitado. “É um produto muito interessante para quem já está com o imóvel quitado e quer fazer uma reforma maior ou mesmo para pequenos empresários em busca de capital de giro.”
Segundo Pontual, o crédito com garantia imobiliária também vem sendo utilizado para substituir dívidas mais caras, como cartão de crédito, cheque especial e crédito pessoal. “Quem está enrolado com dívidas muito caras consegue um alívio importante na renda, desde que tenha disciplina financeira”, ressalta.
Vantagens operacionais: por que a modalidade atrai empresas e famílias?
Para Rodrigo Cezaretto Marques, chefe de operações da fintech FinanZero, o comportamento dos consumidores muda de acordo com o ciclo de juros da economia. “Quando o juro está alto, a busca por crédito costuma ser mais defensiva, voltada à reorganização financeira. Quando ele começa a cair, o crédito volta a ser usado também para viabilizar projetos”, afirma.
No caso do home equity, afirma o executivo, isso já aparece de forma clara. “Parte dos clientes busca reorganizar dívidas mais caras, mas uma parcela relevante usa o crédito para investir, abrir negócios ou financiar projetos pessoais”, afirma.
Quem pode contratar o home equity?
Em geral, bancos exigem:
- imóvel quitado ou financiado;
- documentação regularizada;
- análise de renda e histórico de crédito;
- margem disponível no valor do imóvel.
Algumas instituições financeiras aceitam imóveis residenciais e comerciais como garantia, além de terrenos. O valor liberado pode chegar a até 50% e 60% do valor de avaliação do imóvel. Outra possibilidade é usar a “margem” do valor do imóvel para múltiplos empréstimos, desde que o teto em torno de 60% seja respeitado.
Por que o home equity ainda é pequeno no Brasil
Mesmo com a expansão recente, o crédito com garantia imobiliária ainda representa uma parcela pequena do mercado financeiro brasileiro. O volume de concessões do home equity somou R$ 11,5 bilhões em 2025, cerca de 3,5% do valor que foi movimentado pelo crédito imobiliário no período, de R$ 324 bilhões.
Em 2019, o então presidente do Banco Central, Roberto Campos Neto, chegou a afirmar que o crédito com garantia imobiliária poderia liberar até R$ 500 bilhões na economia brasileira. Na época, o BC avaliava que havia um grande volume de imóveis quitados no país com potencial para servir de garantia em operações de crédito, mas este crescimento estava limitado pelos custos e burocracia em cartórios.
Entre os fatores que limitam o crescimento estão:
- falta de conhecimento da população sobre a modalidade;
- resistência cultural em usar o imóvel como garantia;
- custos cartoriais;
- burocracia;
- tempo de registro das garantias.
Notícias Relacionadas

Resumo do dia
Crédito imobiliário da poupança cresce 37,5% até agosto
Financiamentos pelo SBPE somam R$ 132,5 bilhões em oito meses e reforçam a trajetória de alta das contratações em 2026

Notícias
Preço de imóveis residenciais sobe 0,58% em setembro, abaixo da inflação, diz FipeZap
Já a alta acumulada de janeiro a setembro ainda supera a inflação, mas diferença entre os indicadores diminuiu, diz FipeZap
Pontual, da Abecip, afirma que a percepção vem mudando gradualmente à medida que o produto se torna mais conhecido. “Quem compreende melhor o produto e está confortável com sua renda começa a enxergar que consegue diluir isso num prazo longo, com pequeno comprometimento da renda”, diz.
O que mudou nas regras do crédito com garantia de imóvel?
Nos últimos anos, mudanças regulatórias passaram a ser vistas pelo setor financeiro como um possível divisor de águas para o crédito com garantia de imóvel.
A principal mudança foi a possibilidade de usar o mesmo imóvel em mais de uma operação de crédito, desde que ainda exista margem disponível na garantia. Antes, o imóvel ficava vinculado a apenas um empréstimo, mesmo que apenas parte de seu valor estivesse comprometida.
Na prática, especialistas avaliam que a mudança aumenta a eficiência do uso do patrimônio imobiliário e pode ampliar significativamente o mercado nos próximos anos.
“Se a pessoa já pagou uma parte importante do financiamento e quer fazer uma reforma, ela pode tomar crédito usando o próprio imóvel como garantia”, afirma Pontual.
O que é crédito com garantia de imóvel?
O crédito com garantia de imóvel é uma linha em que o consumidor oferece um imóvel quitado ou financiado como garantia para conseguir empréstimos com juros menores e prazo mais longo.
O dinheiro pode ser usado para:
- quitar dívidas;
- reformar imóvel;
- investir em empresa;
- pagar estudos;
- capital de giro;
- consumo em geral.
Qual a diferença entre home equity e financiamento imobiliário?
No financiamento imobiliário, o dinheiro é usado obrigatoriamente para comprar um imóvel. Já no home equity, o consumidor usa um imóvel que já possui como garantia para obter crédito com uso livre dos recursos.
Vale a pena contratar crédito com garantia de imóvel?
Especialistas afirmam que o home equity costuma ser mais vantajoso para quem precisa de valores maiores, prazos longos ou deseja trocar dívidas caras por uma linha de crédito mais barata.
A modalidade é alternativa também para pequenos empresários em busca de capital de giro e para consumidores que desejam financiar projetos pessoais com custo financeiro menor.
O principal risco é que o imóvel pode ser tomado pela instituição financeira em caso de inadimplência prolongada.
Posso perder o imóvel?
Sim. Em caso de inadimplência prolongada, o imóvel pode ser tomado pela instituição financeira.
Posso usar o mesmo imóvel em mais de um empréstimo?
Sim. Mudanças recentes na legislação passaram a permitir o uso do mesmo imóvel em mais de uma operação de crédito, desde que exista margem disponível na garantia.
O crédito com garantia de imóvel é mais barato?
Sim. Como o imóvel reduz o risco da operação para os bancos, os juros costumam ser menores do que no empréstimo pessoal tradicional.
Quanto os bancos emprestam no home equity?
Em geral, bancos liberam entre 50% e 60% do valor do imóvel dado como garantia.
Onde contratar home equity?
O crédito com garantia de imóvel, também chamado de home equity, é oferecido por bancos tradicionais, bancos digitais e fintechs especializadas. Entre as principais instituições que atuam no segmento estão:
- Caixa Econômica Federal
- Itaú Unibanco
- Bradesco
- Santander
- Banco do Brasil
- Banco Inter
- C6 Bank
A Loft oferece o serviço, por meio de suas imobiliárias parceiras.
As condições variam entre as instituições, incluindo taxas de juros, percentual liberado do valor do imóvel e prazo de pagamento. Em geral, o home equity costuma ter juros menores do que outras linhas de crédito, já que o imóvel é usado como garantia da operação.

É jornalista com mais de 15 de anos de experiência em grandes veículos, como o Estado de S.Paulo e Valor Econômico. Acredita que morar bem pode estar a um clique de distância. Colabora com o Portas como jornalista autônomo, contribuindo com reportagens e análises sobre o setor imobiliário.