
Siga o Portas no Google
Veja nossas notícias com mais destaque nas suas buscas.
Siga o Portas no Google
Veja nossas notícias com mais destaque nas suas buscas.
Veja o resumo da notícia
- O seguro prestamista é opcional e pode ser contratado para cobrir dívidas em caso de imprevistos como morte, doença ou desemprego.
- Ele funciona como um seguro de pessoas que amortece ou custeia dívidas, com a seguradora pagando diretamente ao credor.
- As coberturas mais comuns incluem morte e invalidez, mas podem abranger desemprego, incapacidade temporária e doenças graves.
- O seguro prestamista não é obrigatório em financiamentos imobiliários, onde o seguro habitacional é exigido.
- O custo varia conforme o valor da dívida, duração do contrato e condições da seguradora, podendo ser reajustado.
- É possível verificar a existência do seguro no contrato do financiamento ou pelo Sistema de Consulta de Seguros da Susep.
- Para acionar o seguro, é preciso comunicar o sinistro à seguradora e apresentar a documentação solicitada.
- A vigência do seguro prestamista não pode exceder o prazo da dívida e o prêmio pago é devolvido em caso de cancelamento ou quitação antecipada.
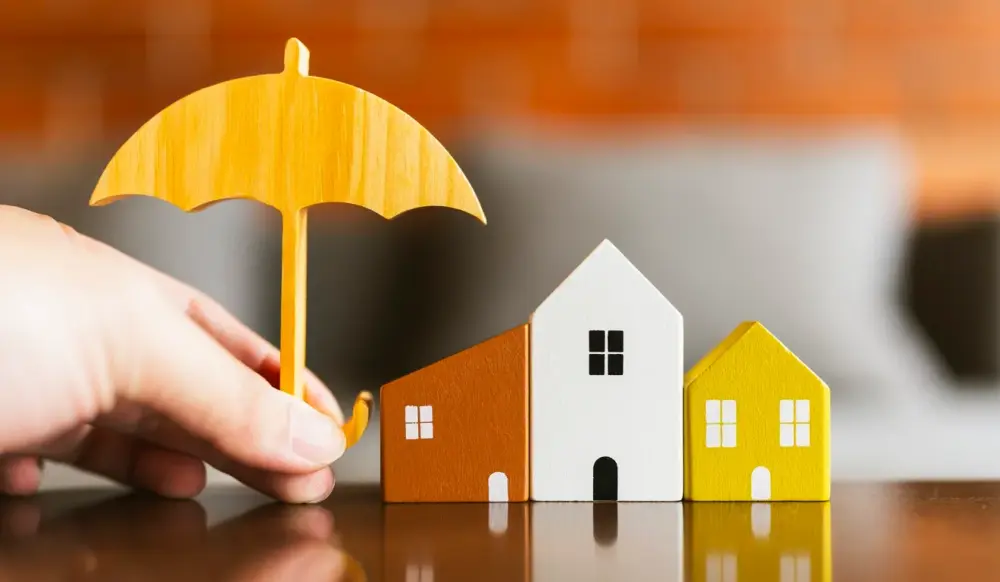
Quando você assume uma dívida, seja ela qual for, é comum que a instituição financeira ou loja ofereça o chamado seguro prestamista. Ele também pode ser contratado diretamente com uma seguradora, e pode nem ser contratado, porque é totalmente opcional.
Mas, em dívidas mais longas e caras, como um financiamento imobiliário, esse tipo de proteção extra pode ser interessante para evitar inadimplência, por exemplo, em caso de morte, doença ou até de desemprego do pagador – um desses imprevistos que ninguém quer ter pela frente, mas que podem acontecer.
Para entender como funciona o seguro prestamista, o Portas buscou as informações oficiais da Susep (Superintendência de Seguros Privados), autarquia vinculada ao Ministério da Fazenda que é responsável pelo controle e fiscalização dos mercados de seguro, previdência privada aberta, capitalização e resseguro.
O que é seguro prestamista?
Seguro prestamista é uma modalidade de seguro de pessoas (assim como o seguro de vida ou seguro funeral, por exemplo). Ele tem como objetivo amortizar ou custear, total ou parcialmente, alguma dívida ou compromisso financeiro assumido por quem contratou o seguro prestamista – por exemplo, a dívida de um financiamento imobiliário.
Essa amortização ou pagamento da dívida é feita pela seguradora diretamente ao credor (por exemplo, ao banco que financiou o imóvel), até o limite estipulado no contrato do seguro.
“Desta forma, para a instituição que concede o crédito, o seguro prestamista é uma garantia de evitar a inadimplência, na hipótese de acontecer algum imprevisto com o segurado”, explica a Susep.
Além do financiamento de imóveis, o seguro prestamista também pode ser usado, por exemplo, para cobrir dívidas relacionadas a cheque especial, cartão de crédito, parcelamento na compra de bens móveis no varejo, financiamento de veículos, consórcios e empréstimos.
Como funciona o seguro prestamista no financiamento imobiliário?
O seguro prestamista está vinculado à dívida do financiamento imobiliário, e não ao imóvel em si (este seria o caso de um seguro habitacional).
Ele funciona assim:
- Primeiro é contratado, de forma opcional, por quem contraiu a dívida.
- Essa pessoa vai ter que pagar o valor do prêmio do seguro, que pode ser parcelado.
- Se ocorrer algum sinistro que esteja coberto pelo seguro, como morte e invalidez, desemprego ou perda de renda, essa pessoa vai acionar a seguradora.
- Se o sinistro estiver coberto pelas condições do contrato, ela vai quitar ou amortizar a dívida ou pagar pelas parcelas previstas, conforme o caso.
- Essa indenização é feita diretamente para o credor, ou seja, para a instituição financeira onde foi contratado o financiamento imobiliário.
Ou seja, se uma pessoa tiver contratado essa modalidade de seguro quando contratou uma linha de crédito, e ela fica desempregada, por exemplo, o seguro pode cobrir as parcelas que faltam, conforme as condições do contrato, e até o limite do valor estipulado.
O que o seguro prestamista cobre?
O seguro prestamista pode cobrir qualquer tipo de risco de seguro de pessoas, e essas coberturas variam, de acordo com o que foi definido na apólice.
As coberturas mais comuns são de morte e invalidez da pessoa que contraiu a dívida. Mas existem outras coberturas oferecidas no mercado, como diz a Susep em seu site:
“Os eventos cobertos por este seguro podem incluir, além das coberturas de morte e invalidez, que são as mais oferecidas, outras coberturas como, por exemplo, a de desemprego ou perda de renda, a de incapacidade temporária e/ou a de doenças graves, visando honrar, em nome do segurado, dívidas por ele contraídas, em caso de sinistro.”
Seguro prestamista é obrigatório no financiamento imobiliário?
Não, o seguro prestamista é sempre opcional. Veja o que diz a Susep a esse respeito:
“A contratação do seguro prestamista é opcional, sendo facultado ao segurado o seu cancelamento a qualquer tempo, com devolução do prêmio pago referente ao período a decorrer, se houver.”
Nos financiamentos imobiliários pelo SFH ou pelo SFI, o seguro obrigatório é o habitacional, não o prestamista.
O seguro prestamista é a mesma coisa que o seguro habitacional?
Não, o seguro prestamista não é a mesma coisa que o seguro habitacional. São duas modalidades diferentes, ambas regidas pela Susep. Compare no quadro abaixo:
Notícias Relacionadas

Mercado Imobiliário
O que é cessionário de imóvel: tudo o que você precisa saber
Entenda a diferença entre cessionário, cedente e comprador, como funciona a cessão de direitos e quais cuidados tomar na operação
Comprar
SFI: o que é, regras e como funciona o financiamento imobiliário
Conheça as regras do Sistema de Financiamento Imobiliário, saiba quem pode contratar e veja como ele se diferencia do SFH
| Característica | Seguro prestamista | Seguro habitacional |
|---|---|---|
| O que é vinculado ao seguro | A dívida (que pode ser financiamento imobiliário, mas pode ser outro tipo de compromisso financeiro) | O imóvel financiado ou o financiamento para aquisição, reforma ou construção de imóvel |
| Obrigatoriedade | É totalmente opcional | É obrigatório em caso de financiamento imobiliário pelo SFH ou pelo SFI |
| O que deve ser coberto | O tipo de cobertura varia de acordo com a apólice contratada, mas pode incluir morte e invalidez, desemprego ou perda de renda, incapacidade temporária e doenças graves, dentre outras | Deve garantir obrigatoriamente coberturas securitárias que prevejam, no mínimo, os riscos de morte e invalidez permanente (MIP) do segurado e/ou de danos físicos ao imóvel (DFI), como incêndio e desmoronamento. Podem ser incluídas, ainda, coberturas extras opcionais |
| Quem é o beneficiário |
O primeiro beneficiário é sempre o credor, até o limite da dívida, e o pagamento é feito diretamente para ele. Se sobrar saldo, ou seja, caso o valor da dívida no momento do sinistro seja menor que o valor da indenização paga pela seguradora, esta diferença deverá ser paga ao segundo beneficiário indicado pelo segurado ou ao próprio segurado |
Em caso de sinistro relacionado aos riscos de MIP, o beneficiário é o próprio financiador do imóvel. Na cobertura dos riscos de DFI, a indenização, respeitado o limite máximo de garantia vigente na data do sinistro, corresponderá ao valor necessário à reposição do imóvel ao estado equivalente ao que se encontrava imediatamente antes do sinistro. |
| Qual norma regulamenta | Resolução CNSP Nº 439/2022 | Resolução CNSP Nº 447/2022 |
Quanto custa o seguro prestamista?
O custo do seguro prestamista varia de acordo com vários fatores, principalmente o valor da dívida ao qual ele está atrelado, a duração do contrato deste compromisso financeiro e as condições da seguradora.
O valor do prêmio, ou seja, da quantia que a pessoa paga ao contratar o seguro, é calculado de acordo com o capital segurado e a taxa do seguro. E ele pode sofrer aumentos, como diz a Susep:
“Além de sofrer a atualização prevista para o capital segurado, o valor do prêmio poderá, dependendo de como o seguro for estruturado, ser reajustado quando existirem alterações no capital segurado e/ou na taxa do seguro.”
Como saber se meu financiamento tem seguro prestamista?
É possível saber se o financiamento tem um seguro prestamista atrelado a ele consultando o contrato do financiamento, verificando diretamente com a instituição financeira que financiou o imóvel ou acessando o site Sistema de Consulta de Seguros, da Susep.
Esse sistema permite consultar os seguros registrados em nome do segurado, usando a conta gov.br.
Como acionar o seguro prestamista em caso de sinistro?
Para acionar o seguro prestamista, é preciso comunicar o sinistro à seguradora e apresentar as informações e os documentos solicitados por ela.
Tem período de carência no seguro prestamista?
Depende do plano do seguro prestamista. Em alguns casos, pode haver carência para um tipo de cobertura específico, por exemplo, e não para todas. Segundo a Susep, há uma exceção: sinistros decorrentes de acidentes pessoais não possuem carência.
O período de carência é contado a partir da data do início da vigência do contrato e, enquanto ele durar, não há cobertura do seguro.
“Se eventualmente ocorrer um sinistro, a morte do segurado, por exemplo, durante o prazo de carência, não haverá o pagamento de indenização”, explica a Susep.
Qual o prazo de vigência do seguro prestamista?
A vigência do seguro prestamista varia de acordo com o tempo de duração da dívida que está atrelada àquele seguro. Mas ele não pode ser maior que o prazo da obrigação à qual ele está atrelado. É o que diz a resolução CNSP Nº 439/2022, que regulamenta essa modalidade:
“O prazo de vigência do seguro prestamista não poderá superar o prazo da obrigação a que está atrelado, quando esta possuir data prevista de término.”
Ou seja, se ele estiver cobrindo um financiamento imobiliário com prazo de dez anos, o seguro não pode ultrapassar esse mesmo prazo. E a apólice deve especificar o início e o fim de vigência.
“Caso a dívida seja renegociada, deve haver um endosso no seguro com o intuito de aumentar o prazo de vigência e consequentemente o recálculo de valores de prêmio e capital segurado”, diz a Susep.
Como funciona a devolução do seguro prestamista?
Se a dívida vinculada ao seguro prestamista for quitada antes da hora, ou se o seguro for cancelado, o valor do prêmio pago antecipadamente deverá ser devolvido ao segurado.
É o que explica a Susep em seu site:
“A contratação do seguro prestamista é opcional, sendo facultado ao segurado o seu cancelamento a qualquer tempo, com devolução do prêmio pago referente ao período a decorrer, se houver.
Em caso de extinção antecipada da obrigação, o seguro estará automaticamente cancelado, devendo a seguradora ser formalmente comunicada, sem prejuízo, se for o caso, da devolução do prêmio pago referente ao período a decorrer.”
Agora que você já sabe sobre seguro prestamista, tire suas dúvidas sobre a alienação fiduciária.
Repórter / redatora
Jornalista desde 2007, com passagem por veículos como Folha de S.Paulo, TV Globo/portal g1, O Tempo, entre outros. Blogueira há ainda mais tempo, desde 2003. Já passou também por muitos imóveis na vida (sete!), em São Paulo e Belo Horizonte, com seus respectivos contratos de locação e de financiamento. Colaboradora do Portas.