
Siga o Portas no Google
Veja nossas notícias com mais destaque nas suas buscas.
Siga o Portas no Google
Veja nossas notícias com mais destaque nas suas buscas.
Veja o resumo da notícia
- O STF reconheceu a imunidade do ITBI na transferência de bens para integralização de capital social.
- A decisão vale mesmo quando a atividade preponderante da empresa é imobiliária, segundo o voto do relator.
- A imunidade do imposto se limita ao montante destinado à integralização do capital social, não ao valor total do imóvel.
- Especialistas avaliam que a decisão pode destravar reorganizações patrimoniais e sucessórias adiadas.
- Contribuintes que recolheram ITBI em operações semelhantes podem analisar pedido de restituição do valor.
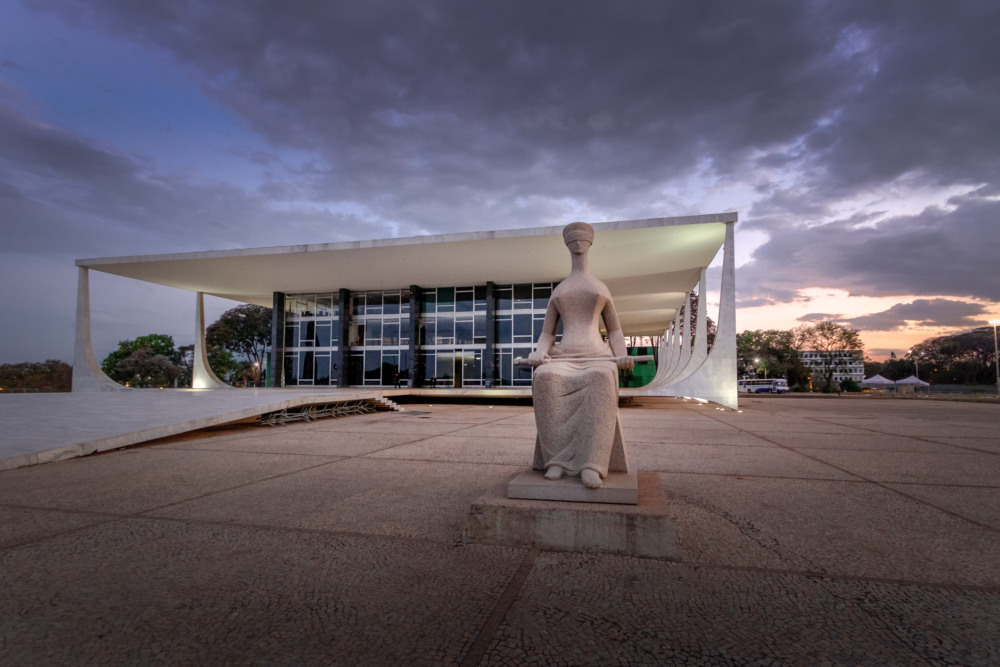
O Supremo Tribunal Federal concluiu em 19 de outubro de 2026 o julgamento do Tema 1.348 e reconheceu a imunidade do Imposto sobre Transmissão de Bens Imóveis (ITBI) na transferência de bens ou direitos para integralização de capital social, mesmo quando a atividade preponderante da pessoa jurídica é comprar, vender ou alugar imóveis ou realizar arrendamento mercantil. Por ter repercussão geral, o entendimento deverá orientar as instâncias inferiores do Judiciário.
Prevaleceu o voto do relator, ministro Edson Fachin. A maioria interpretou que a exceção do artigo 156, parágrafo 2º, inciso I, da Constituição, relacionada à atividade imobiliária preponderante, alcança fusão, incorporação, cisão ou extinção de pessoa jurídica, mas não a realização de capital social.
Limite continua sendo o capital integralizado
A imunidade não é irrestrita quanto ao valor. O STF preservou o entendimento do Tema 796, segundo o qual o benefício se limita ao montante destinado à integralização do capital social. Também ficou expressa a possibilidade de os fiscos municipais demonstrarem eventual simulação ou fraude à lei criada para obter indevidamente a desoneração.
Notícias Relacionadas

Notícias
Daslu Residences: conheça o empreendimento de luxo nos Jardins, em São Paulo
O Daslu Residences São Paulo é um empreendimento residencial de alto padrão desenvolvido pela Mitre Realty na Rua Chabad, 109, nos Jardins, na capital paulista. Lançado em novembro de 2024, o projeto reúne apartamentos de diferentes metragens, áreas de lazer e serviços de hospitalidade inspirados na experiência hoteleira. A conclusão da obra está prevista para […]
Notícias
Aluguel comercial desacelera em setembro, mas ainda está mais de duas vezes acima da inflação no ano, diz FipeZap
Valor de locação comercial subiu 0,75% no mês passado, depois de uma alta de 1,01%, e avança 9,31% de janeiro a setembro
Efeitos práticos ainda exigem cautela
Especialistas ouvidos pelo Valor avaliam que a decisão pode destravar reorganizações patrimoniais e sucessórias antes adiadas pela controvérsia. Ainda assim, permanecem discussões sobre diferenças entre o valor declarado e o valor de mercado do imóvel, constituição de reserva de capital e enquadramento de holdings sem atividade econômica.
Contribuintes que recolheram ITBI em operações semelhantes podem analisar eventual pedido de restituição, mas os efeitos concretos dependerão da publicação do acórdão, da redação final da tese e de uma possível modulação temporal. O caso envolve o município de Piracicaba, em São Paulo, que havia obtido decisão favorável no Tribunal de Justiça paulista.
*Com informações de Valor

Editora da newsletter
Editora da newsletter do Portas e coordenadora de relações públicas da Loft. Jornalista especializada em Comunicação Organizacional e Relações Públicas, atua há mais de dez anos em Comunicação Corporativa, tendo passagens por agências de comunicação, como Máquina Cohn & Wolfe, e empresas, como Grupo Carrefour Brasil, Grupo Pão de Açúcar e Marisa. Anteriormente, atuou como repórter no Sistema A Tribuna de Comunicação, que reúne os jornais A Tribuna de Santos e Expresso Popular, o portal G1 Santos e Região e a TV Tribuna, afiliada da TV Globo.