
Siga o Portas no Google
Veja nossas notícias com mais destaque nas suas buscas.
Siga o Portas no Google
Veja nossas notícias com mais destaque nas suas buscas.
Veja o resumo da notícia
- O Bradesco elevou a taxa mínima do financiamento imobiliário de 11,7% para 15% ao ano, mais TR.
- O reajuste de 3,3 pontos percentuais é considerado fora do padrão do mercado financeiro.
- A alteração ocorreu um dia após a reeleição do presidente Luiz Inácio Lula da Silva.
- O banco justificou a alta devido ao aumento das taxas de juros do mercado.
- A mudança impacta a prestação inicial e o custo acumulado do contrato para novos clientes.
- A nova taxa mínima do Bradesco supera a Selic, mesmo após cinco reduções consecutivas da taxa básica.
- A demanda por crédito imobiliário permanece alta, mas a participação da poupança no funding caiu.
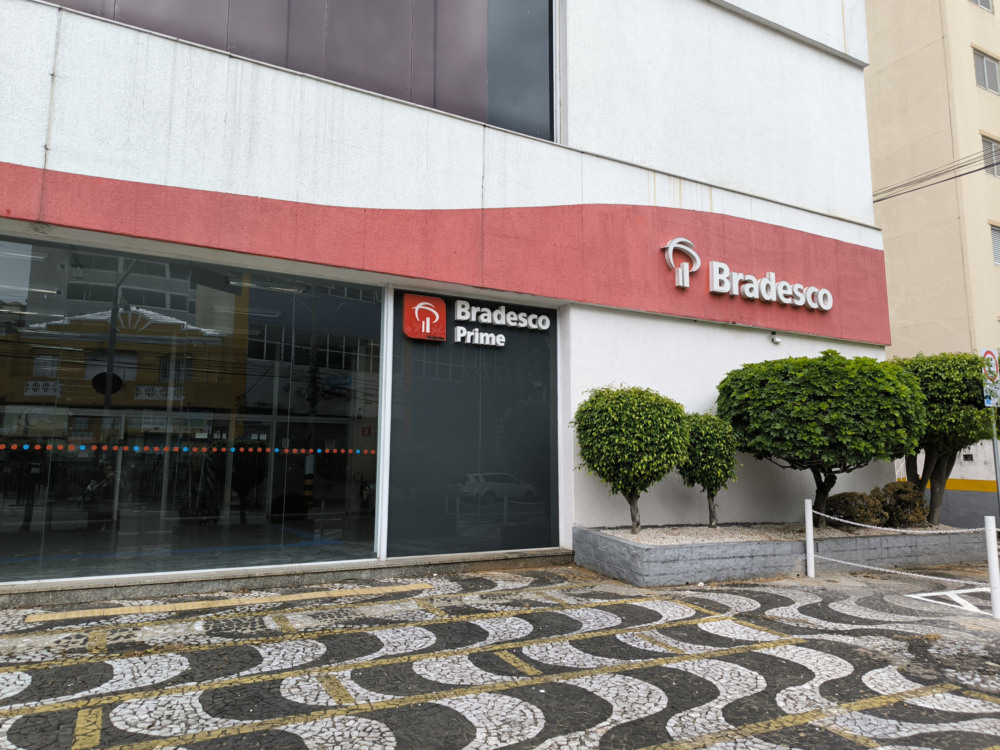
O Bradesco elevou a taxa mínima do financiamento imobiliário de 11,7% para 15% ao ano, além da Taxa Referencial (TR). O reajuste de 3,3 pontos percentuais de uma só vez coloca o banco fora da faixa observada entre as principais instituições financeiras e aumenta de forma expressiva o custo da casa própria para novos clientes. A alteração circulou no mercado no dia 26 de outubro, um dia após a reeleição do presidente Luiz Inácio Lula da Silva (PT).
Ao Portas, o banco confirmou a alta, mas não informou quais percentuais está aplicando. A instituição financeira justificou a atualização dos juros “em função do aumento verificado nas taxas de juros do mercado” e que “as condições finais são negociadas com análise individualizada das propostas”.
Na reação à vitória do candidato do PT à presidência, o mercado de juros futuros mostrou um salto nas taxas DI (Depósito Interfinanceiro). Na terça-feira, 27, houve acomodação e recuo deste patamar. Os juros futuros não são as taxas efetivamente aplicadas para os consumidores, mas impactam na captação dos bancos e refletem, entre outras questões, as percepções dos agentes de mercado sobre a política econômica do governo – neste caso, as incertezas sobre o risco fiscal.
Um aumento fora do padrão
A mudança foi comunicada a parceiros imobiliários e confirmada à Exame pela MySide, proptech que monitora mensalmente as condições de crédito dos grandes bancos. Segundo a empresa, ajustes no financiamento habitacional costumam ocorrer em passos pequenos, muitas vezes de 0,1 ponto percentual. Por isso, a passagem direta para 15% ao ano foi classificada como inédita no histórico acompanhado pela plataforma.
Oficialmente, o Bradesco é o único dos grandes bancos que não informa em seu site ou à imprensa as taxas vigentes. Em setembro, o Portas mostrou que a Caixa trabalhava com juros do financiamento imobiliário entre 10,99% e 11,49% ao ano + TR, enquanto o Santander começava em 11,69% e o Itaú, em 11,79%. À época, o Bradesco disse que não havia feito alterações no custo do financiamento imobiliário.
Impacto no bolso do comprador
A diferença aparece tanto na prestação inicial quanto no custo acumulado do contrato. Em uma simulação da Exame para R$ 500 mil financiados em 30 anos pelo Sistema de Amortização Constante (SAC), a primeira parcela sobe de aproximadamente R$ 6.020 para R$ 7.246. Ao final do período, o total de juros passa de cerca de R$ 836 mil para R$ 1,06 milhão.
Notícias Relacionadas
Resumo do dia
Curitiba lidera buscas por apartamento para alugar no Google
Capital paranaense registra média mensal de 28.964 pesquisas; Londrina aparece em oitavo lugar e amplia a presença do Paraná no top 10

Resumo do dia
Setor imobiliário pede equilíbrio fiscal e queda dos juros após reeleição de Lula
Empresas acompanham a equipe econômica e as medidas para as contas públicas, enquanto o custo de capital volta ao centro das decisões de investimento
A conta não inclui TR, seguros obrigatórios nem tarifas bancárias. O custo efetivo total, portanto, tende a ser maior e deve ser comparado entre instituições antes da contratação.
Taxa supera a Selic
O movimento ocorre mesmo após cinco reduções consecutivas da taxa básica de juros. Em 16 de setembro, o Banco Central (BC) reduziu a Selic de 14% para 13,75% ao ano. Assim, a nova taxa mínima do Bradesco ficou acima da própria Selic, sem contar a TR.
Funding mais caro
O crédito imobiliário segue com demanda elevada: as concessões somaram R$ 180,9 bilhões no primeiro semestre de 2026, alta de 23% sobre o mesmo período de 2025, segundo a Associação Brasileira das Entidades de Crédito Imobiliário e Poupança. Ao mesmo tempo, a participação da poupança no funding do setor caiu de 34% em dezembro de 2023 para 29% em dezembro de 2025, o que aumenta a dependência de instrumentos de mercado, como as Letras de Crédito Imobiliário.
Na leitura da MySide, a dimensão do reajuste sugere que o banco pretende reduzir a exposição a novas operações. A própria empresa ressalva, porém, que não é possível determinar a motivação sem uma explicação técnica do Bradesco.
*Com informações de Exame

Editora da newsletter
Editora da newsletter do Portas e coordenadora de relações públicas da Loft. Jornalista especializada em Comunicação Organizacional e Relações Públicas, atua há mais de dez anos em Comunicação Corporativa, tendo passagens por agências de comunicação, como Máquina Cohn & Wolfe, e empresas, como Grupo Carrefour Brasil, Grupo Pão de Açúcar e Marisa. Anteriormente, atuou como repórter no Sistema A Tribuna de Comunicação, que reúne os jornais A Tribuna de Santos e Expresso Popular, o portal G1 Santos e Região e a TV Tribuna, afiliada da TV Globo.

É jornalista com mais de 15 de anos de experiência em grandes veículos, como o Estado de S.Paulo e Valor Econômico. Acredita que morar bem pode estar a um clique de distância. Colabora com o Portas como jornalista autônomo, contribuindo com reportagens e análises sobre o setor imobiliário.