Veja o resumo da notícia
- O Banco Central reduziu a taxa Selic em 0,25 ponto percentual, fixando-a em 13,75% ao ano.
- Esta é a quinta redução consecutiva da Selic, que influencia o custo do financiamento imobiliário.
- Cortes na Selic tendem a diminuir o custo do crédito imobiliário, mas o efeito pode demorar a ser sentido.
- O mercado financeiro está dividido sobre os próximos passos da Selic, com algumas instituições prevendo novos cortes.
- A pressão inflacionária e o esforço fiscal abaixo do esperado contribuíram para um ritmo mais lento de cortes.
- A Selic em patamar elevado prejudica a nova política de crédito habitacional para imóveis mais caros.
- Instituições financeiras enfrentam dificuldades para se adequar ao novo modelo de financiamento, com teto de 12%.
- Bancos podem solicitar o adiamento da obrigatoriedade da nova política habitacional para 2028.
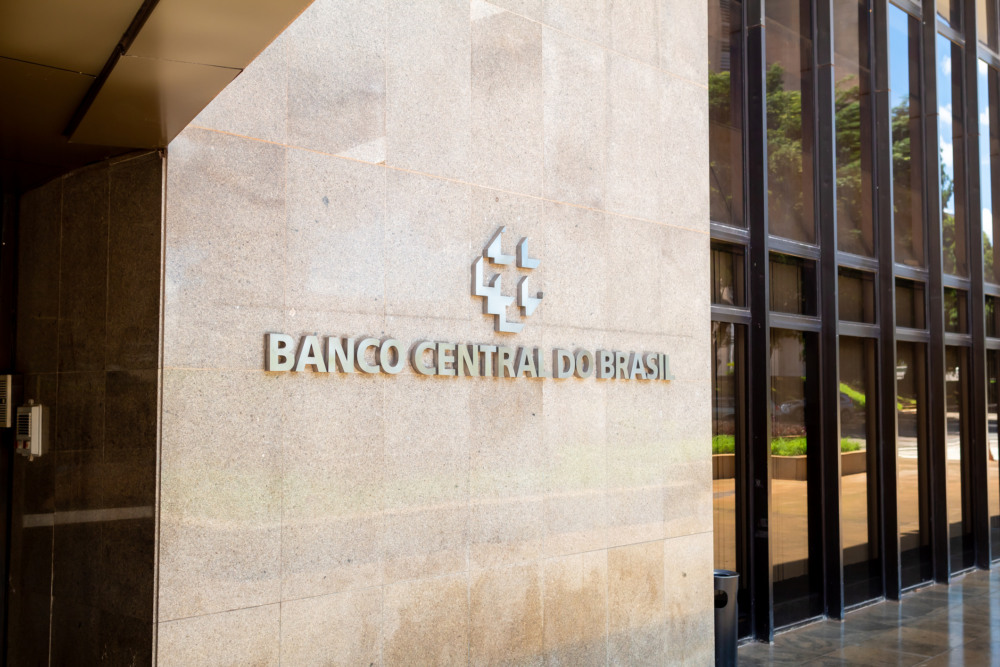
O Banco Central (BC) cortou nesta quarta-feira (16) a Selic, referência para as taxas de juros, em 0,25 ponto percentual, para 13,75% ao ano. A taxa influencia o custo do financiamento imobiliário, especialmente nas modalidades fora de programas governamentais como o Minha Casa, Minha Vida.
Foi a quinta redução consecutiva da Selic, que chegou a ficar estacionada, por nove meses, entre junho de 2025 e março de 2026 em 15% ao ano. A decisão desta quarta-feira já era esperada pelo mercado financeiro e deixa a Selic no menor nível desde março de 2025, quando estava em 13,25%.
No comunicado divulgado após a decisão, o BC voltou a deixar em aberto os rumos da Selic e destacou que a “magnitude total do ciclo de calibração será estabelecida à luz de novas informações visando assegurar a convergência da inflação à meta.”
O BC manteve a projeção para inflação no primeiro trimestre de 2028, que é o atual alvo da política de juros, em 3,2%. O comunicado pontua que as leituras mais recentes da inflação ficaram abaixo do limite superior de tolerância para a meta, que é de 4,5%, mas ressalta que os riscos seguem elevados.
A decisão também repetiu que a economia mostra uma moderação gradual, mas passou a incluir que o principal impacto é sentido em “setores mais cíclicos”, uma referência que pode ser atribuída ao consumo das famílias, por exemplo.
Cortes na Selic tendem a diminuir o custo do financiamento imobiliário, mas esse efeito pode demorar meses a ser sentido para os compradores.
A taxa Selic tem impacto, mas limitado nos financiamentos imobiliários, sobretudo em um momento em que as vendas e lançamentos estão concentrados no Minha Casa, Minha Vida, programa federal que subsidia a compra da casa própria e oferece juros mais baixos.
Mas o patamar ainda alto dos juros, mesmo depois dos cortes, pode dificultar o novo modelo de crédito imobiliário, destinado a imóveis mais caros e que será obrigatório a partir de 2027 (veja mais abaixo).
Entidades do setor imobiliário volta a pedir mais cortes da Selic
A Câmara Brasileira da Indústria da Construção (Cbic) considera a medida como bem-vinda, mas diz que os juros seguem altos e limitam a retomada mais consistente do crédito e dos investimentos no setor. E, além disso, a entidade relembra a queda do Produto Interno Bruto (PIB) da construção no segundo trimestre.
“Os dados mostram que a construção perdeu dinamismo no segundo trimestre, e os juros elevados ajudam a explicar esse cenário. A construção tem um ciclo produtivo longo e precisa de planejamento, crédito e previsibilidade. Quando as taxas permanecem elevadas por muito tempo, o impacto não fica restrito à atividade no presente e alcança também as decisões sobre novos projetos e pode comprometer os investimentos futuros”, afirma Ieda Vasconcelos, economista-chefe da Cbic.
Analistas estão divididos sobre próximos passos da Selic
O mercado financeiro está dividido sobre os próximos passos da Selic. A mediana de mais 100 instituições ouvidas pelo BC para o boletim Focus aponta para manutenção em 13,75% até o fim do ano. É o caso do Citi, que aposta que este foi o último corte do ano e acredita que a autoridade monetária vai manter o tom de cautela nos próximos meses.
Mas há casas que apostam em reduções adicionais. Para a XP Investimentos, há espaço para corte extra da taxa básica de juros em até 0,50 ponto percentual ainda em 2026.
Notícias Relacionadas

Resumo do dia
Condomínio atrasado pode levar imóvel a leilão
Inadimplência condominial supera 12% e pressiona moradores; entenda juros, multa, impacto no prédio e risco de execução do imóvel

Resumo do dia
Vendas de imóveis novos em SP avançam 67,4% em julho, puxadas pelo MCMV
Capital vendeu 10,3 mil unidades no mês e lançou 8,3 mil, mas o estoque cresceu 42% em um ano
“Nosso cenário-base prevê extensão do ciclo de calibração de juros nos próximos meses, com a taxa Selic atingindo 13,25% no final de 2026 e 11,50% em 2027”, afirmam os economistas da XP Investimentos, em relatório divulgado antes da decisão do BC.
Para a XP, o tamanho do ciclo de cortes vai depender da sinalização de política fiscal do próximo governo (após as eleições de outubro) e da evolução dos choques de oferta globais – este último caso, ainda bastante relacionado ao preço do petróleo.
No início de 2026, mercado esperava corte maior da Selic
No início do ano, havia uma previsão mais otimista do mercado financeiro como um todo, que previa redução da Selic para até 12,25% ao ano, segundo o boletim Focus, que concentra as projeções de diferentes agentes do mercado.
Mas o ritmo de cortes se mostrou mais lento, em boa parte por causa da pressão inflacionária trazida pela guerra entre Estados Unidos e Irã.
Também pesou a visão de que o governo atual está entregando um esforço de equilíbrio das contas públicas abaixo do esperado. Isso pressiona a inflação e outros indicadores financeiros, limitando o espaço para redução dos juros, afirmam economistas.
Para o mercado imobiliário, a Selic em nível mais alto – e, possivelmente, por mais tempo – prejudica a nova política de crédito habitacional, criada no fim de 2025 e que estabelece um teto de 12% ao ano no financiamento de imóveis entre R$ 600 mil e de R$ 2,25 milhões.
Em declarações recentes, executivos das instituições financeiras têm reiterado a dificuldade de se adequar ao novo modelo, dada a diferença estreita entre o teto de 12% e a taxa básica de juros, agora em 13,75% ao ano.
A nova regra prevê liberação gradual dos depósitos compulsórios da poupança, fonte de recursos para essa fatia do mercado. Neste ano, os 20% de recursos da caderneta que ficavam depositados no BC foram reduzidos para 15% e, a partir de 2027, vão cair em 1,5 ponto percentual ao ano.
Os bancos precisam destinar ao menos 80% do dinheiro liberado a uma taxa máxima de 12% ao ano na compra da casa própria. A poupança é uma fonte de recursos barata, uma vez que a remuneração está abaixo da Selic.
Como os valores depositados na caderneta estão ficando cada vez mais escassos, as instituições financeiras acabam usando instrumentos do mercado de capitais que caminham na mesma direção da Selic, como letras imobiliárias, para conseguir atender à demanda dos consumidores.
A alteração é opcional em 2026 e passa a ser obrigatória em 2027. Segundo o Valor Econômico, os bancos devem levar ao BC um pedido de adiamento da obrigatoriedade da nova política habitacional para 2028.

É jornalista com mais de 15 de anos de experiência em grandes veículos, como o Estado de S.Paulo e Valor Econômico. Acredita que morar bem pode estar a um clique de distância. Colabora com o Portas como jornalista autônomo, contribuindo com reportagens e análises sobre o setor imobiliário.