
Siga o Portas no Google
Veja nossas notícias com mais destaque nas suas buscas.
Siga o Portas no Google
Veja nossas notícias com mais destaque nas suas buscas.
Veja o resumo da notícia
- A Moody's Local Brasil atribuiu rating AA+.br à Moura Dubeux, com perspectiva estável, pela primeira vez.
- A classificação reflete a posição competitiva da incorporadora no Nordeste e seu desempenho operacional.
- O modelo de condomínio por administração, predominante na Moura Dubeux, sustenta a avaliação positiva.
- Apesar do crescimento, a expansão da companhia pressiona a geração de caixa operacional, que está negativa.
- A dívida bruta ajustada da Moura Dubeux cresceu, mas os indicadores de crédito permanecem sólidos.
- A diversificação para segmentos de baixa renda, como o programa Minha Casa, Minha Vida, traz riscos ao negócio.
- A prévia operacional do 3º trimestre de 2026 indica alta de 16% nos lançamentos, totalizando R$ 1,55 bilhão em VGV.
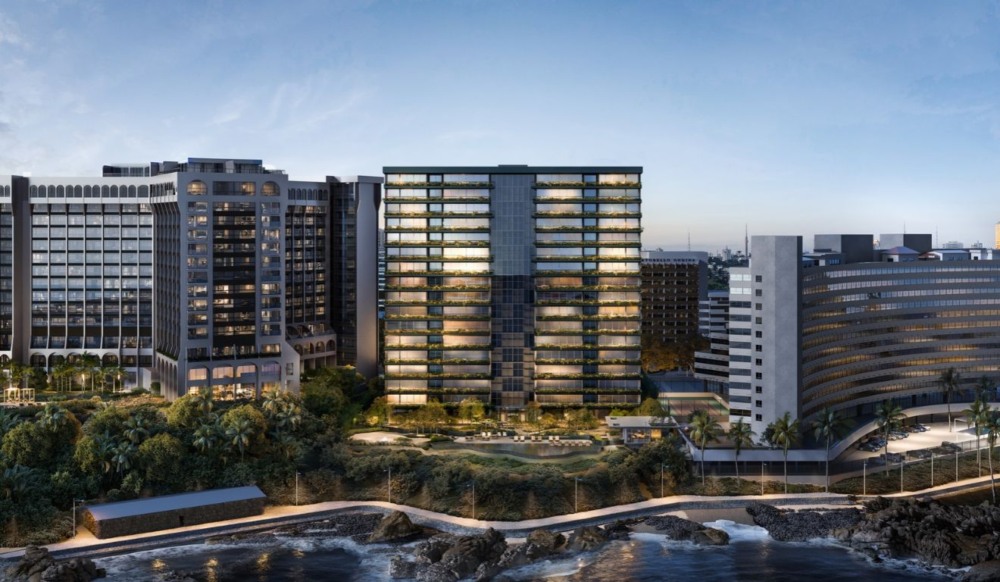
A Moody’s Local Brasil atribuiu, pela primeira vez, rating de emissor AA+.br à Moura Dubeux Engenharia, com perspectiva estável. A classificação, anunciada na quinta-feira (8), considera, segundo o relatório, a posição competitiva da incorporadora no Nordeste, o desempenho operacional e a estrutura financeira da companhia, mas também incorpora a pressão sobre a geração de caixa e os desafios da entrada em segmentos de renda mais baixa.
Na escala da Moody’s, a classificação AA+.br indica qualidade de crédito muito elevada em relação a outras entidades, ficando apenas um degrau abaixo da classificação máxima, a AAA.br. Ela sinaliza baixo risco de inadimplência em relação a outros emissores brasileiros, e, na prática, é uma avaliação da capacidade da empresa de honrar suas dívidas, que pode ajudar investidores e credores a avaliar o risco de investimento na empresa.
Segundo a agência, a nota reflete o “sólido perfil de negócios” da empresa, que atua em sete capitais nordestinas e tem presença em diferentes faixas de renda por meio das marcas Moura Dubeux, Beach Class, Mood e Ún1ca.
A companhia é a maior incorporadora da região, com participação de mercado superior a 20% entre 2020 e 2025. Nos 12 meses encerrados no segundo trimestre de 2026, a empresa registrou receita líquida consolidada de R$ 2,6 bilhões e margem Ebitda ajustada de 31,8%.
Modelo de negócios sustenta a avaliação
Um dos principais pontos destacados pela Moody’s é a predominância do modelo de condomínio por administração, que representou 70% dos lançamentos da Moura Dubeux entre 2023 e 2025.
Nesse formato, a companhia administra a construção do empreendimento e recebe remuneração em diferentes etapas do projeto, enquanto os pagamentos dos cotistas financiam os custos da obra.
“Assim, avaliamos que essa estrutura confere maior previsibilidade à geração de caixa e reduz os riscos de execução dos empreendimentos”
A análise também destaca a participação de projetos voltados aos segmentos de médio e alto padrão, com clientes de renda mais elevada, como um fator que contribui para a velocidade de vendas, a rentabilidade e o retorno sobre o capital investido.
A estrutura de remuneração inclui a venda do terreno ao condomínio, taxas de adesão e taxas de administração da construção. Ainda segundo o relatório, a taxa de comercialização do terreno representa, em média, cerca de 35% do VGV (Valor Geral de Vendas) do projeto, enquanto a taxa de adesão equivale a aproximadamente 10% do VGV líquido da permuta do terreno. A taxa de administração corresponde a cerca de 15% do custo total da construção.
A Moody’s também ressalta o crescimento da companhia nos últimos anos. Entre 2022 e 2025, os lançamentos e as vendas líquidas apresentaram taxas médias anuais de expansão de 35% e 38%, respectivamente.
No mesmo período, os lançamentos no modelo de condomínio por administração passaram de R$ 644 milhões para R$ 3,7 bilhões. A velocidade de vendas sobre a oferta (VSO) chegou a 51%, aproximadamente seis pontos percentuais acima da média dos pares de médio e alto padrão considerados pela agência.
A rentabilidade também foi um dos pontos favoráveis. Nos 12 meses encerrados no segundo trimestre de 2026, a margem bruta ajustada foi de 39,5%, a margem Ebitda ajustada alcançou 31,8% e a margem líquida ficou em 21,4%. O retorno sobre o patrimônio líquido (ROE) atingiu 30%, ante média de 15% entre os pares do segmento.
“Avaliamos que esse desempenho reflete a assertividade da estratégia comercial e de produtos da companhia, além da maior resiliência inerente ao modelo de condomínio por administração”
Expansão pressiona a geração de caixa
Apesar dos indicadores operacionais, a Moody’s indica que o ritmo de crescimento exige recursos e pressiona o fluxo de caixa operacional, conhecido pela sigla CFO.
O indicador considera o caixa gerado pelas operações, incluindo os efeitos dos juros e dos impostos pagos. Nos 12 meses encerrados no segundo trimestre de 2026, o CFO ficou negativo em R$ 492 milhões. O resultado é atribuído ao ciclo de desenvolvimento dos empreendimentos, ao volume de lançamentos e à aquisição contínua de terrenos, fatores que aumentam a necessidade de capital de giro.
A agência projeta que a pressão continue em 2026, com CFO negativo entre R$ 450 milhões e R$ 500 milhões. Para 2027, a expectativa é de recuperação, com o indicador voltando ao campo positivo, entre R$ 350 milhões e R$ 400 milhões.
O fluxo de caixa livre, que considera o caixa operacional após investimentos ajustados e dividendos, deve permanecer negativo em aproximadamente R$ 750 milhões em 2026, segundo as projeções da Moody’s. Para 2027, a estimativa é de que o indicador se aproxime de zero.
Notícias Relacionadas

Notícias
Greve da Caixa: saiba como incorporadoras Tenda, Cury e MRV foram afetadas
Análises do Itaú BBA e BTG Pactual indicam que a paralisação dos funcionários da Caixa Econômica Federal em setembro impactou os repasses de financiamentos imobiliários para grandes incorporadoras

Resumo do dia
Empresas antecipam locações e aluguel de escritórios chega a R$ 180 por m² na Paulista
Retorno ao presencial e oferta limitada de grandes lajes fazem prédios novos chegar ao mercado com boa parte da área já ocupada
A análise também considera o pagamento de dividendos equivalente a aproximadamente 50% do lucro líquido, percentual alinhado ao histórico recente da empresa e que, segundo a agência, deve ser calibrado conforme a liquidez disponível.
Dívida cresce, mas indicadores de crédito seguem sólidos
O endividamento bruto ajustado da Moura Dubeux chegou a R$ 1,8 bilhão em junho de 2026, ante R$ 1,3 bilhão no fim de 2025 e R$ 732 milhões no encerramento de 2024.
Apesar do aumento, a Moody’s considera que o desempenho operacional mantém os indicadores de crédito em níveis sólidos. A alavancagem bruta ajustada, medida pela relação entre dívida bruta e Ebitda, ficou em 2,2 vezes em junho de 2026, próxima da média de 2 vezes registrada nos três anos anteriores. A cobertura de juros ajustada foi de 6,5 vezes, enquanto o índice de capitalização bruto ajustado alcançou 44%.
“Para os próximos 12 a 18 meses, estimamos que a alavancagem bruta ajustada, o índice de capitalização bruto ajustado e a cobertura de juros ajustada permaneçam em níveis compatíveis com a atual categoria de rating, situando-se entre 2,0x a 2,5x, próximo de 50% e entre 4,0x a 4,5x, respectivamente”
A projeção considera a continuidade do crescimento e a manutenção de indicadores operacionais consistentes. A liquidez também contribui para a avaliação. “A Moura Dubeux mantém um forte perfil de liquidez, sustentado por sua adequada posição de caixa, significativa flexibilidade financeira e comprovado acesso ao mercado de capitais – evidenciado pela oferta pública primária de ações realizada em janeiro de 2026”, diz o documento.
Expansão para a baixa renda traz riscos
A Moody’s também considera a mudança gradual no perfil dos lançamentos da companhia. A agência projeta que a Moura Dubeux mantenha lançamentos anuais próximos de R$ 5 bilhões em VGV entre 2026 e 2028, mas prevê uma redução da participação do modelo de condomínio por administração e maior contribuição das marcas Mood e Ún1ca, respectivamente voltadas à média e baixa renda.
A expectativa é que os lançamentos no modelo de condomínio por administração recuem dos R$ 3,5 bilhões a R$ 4 bilhões estimados para 2026 para cerca de R$ 2,5 bilhões em 2028. Para a Mood, a projeção é de crescimento de R$ 500 milhões a R$ 1 bilhão em 2026 para aproximadamente R$ 1 bilhão em 2028.
Já a Ún1ca deve passar de cerca de R$ 500 milhões em 2026 para entre R$ 1,5 bilhão e R$ 2 bilhões em 2028. Essa diversificação, segundo a agência, traz riscos ao negócio.
“Apesar do comprovado histórico de execução da Moura Dubeux em diferentes faixas de renda, ponderamos que essa mudança de mix traz desafios e riscos de execução que continuarão sendo monitorados pela agência”
A agência projeta crescimento médio anual de aproximadamente 15% para a receita líquida nos próximos 12 a 18 meses, desde que a velocidade de vendas permaneça próxima dos níveis atuais. Também espera margem bruta ajustada em torno de 38% e margem Ebitda ajustada próxima de 30%.
O que pode mudar a nota
A perspectiva estável reflete a expectativa da Moody’s de que a Moura Dubeux mantenha o desempenho operacional e financeiro, a liquidez e uma política financeira prudente. Uma elevação do rating dependeria, entre outros fatores, do fortalecimento da geração de caixa ou da liquidez, da manutenção da rentabilidade e de alavancagem bruta ajustada abaixo de 2,5 vezes de forma sustentada.
No sentido contrário, a agência aponta que uma deterioração dos indicadores operacionais, a redução da rentabilidade ou a menor geração de caixa poderiam pressionar a classificação.
“O rating poderá ser rebaixado caso a companhia apresente deterioração do perfil de negócios, com enfraquecimento dos indicadores operacionais, redução da rentabilidade e menor geração de caixa, resultando em alavancagem bruta ajustada superior a 3,0x de forma sustentada. Uma piora do perfil de liquidez também pode levar a uma pressão no rating”
Prévia operacional indica alta de lançamentos
O relatório da subsidiária brasileira da agência de risco internacional foi divulgado no mesmo dia em que a incorporadora publicou a sua prévia operacional relativa ao terceiro trimestre de 2026.
Os dados indicam que o volume de lançamentos no terceiro trimestre de 2026 chegou a R$ 1,55 bilhão em VGV, alta anual de aproximadamente 16%. O valor inclui oito novos empreendimentos, com destaque para a marca Mood (R$ 535 milhões), voltada à média renda, seguida por R$ 899 milhões em potencial de projetos de condomínio e R$ 115 milhões de imóveis enquadrados no programa Minha Casa, Minha Vida por meio da marca Ún1ca.
As vendas líquidas no período somaram R$ 841 milhões, representando um recuo de 22% na comparação anual, com a velocidade líquida de vendas (VSO) ficando entre 15% e 16,6% .
Segundo análises do BTG Pactual e Itaú BBA, diferente das empresas de habitação popular, esse recuo não teve qualquer relação com a greve da Caixa Econômica Federal. A relação é direta com o cronograma de apresentação dos produtos, já que cerca de 40% de todo o VGV lançado ocorreu na última semana de setembro, restando poucos dias para converter propostas em contratos até o encerramento do trimestre fiscal.
O fluxo de caixa operacional da construtora registrou consumo de R$ 170 milhões no trimestre, alinhado com as projeções dos analistas. O movimento foi reflexo da aceleração física dos canteiros de obras e, principalmente, a aquisição de um grande terreno em Salvador por R$ 97 milhões quitada à vista para futuros desenvolvimentos de alto padrão.

Clayton Freitas é jornalista há mais de 20 anos, com atuação em cidades, negócios, economia e mercado imobiliário. Já teve passagens por veículos como Forbes, O Estado de S. Paulo, Folha de S.Paulo e Veja São Paulo. É colaborador do Portas.