
Veja o resumo da notícia
- Empresários do setor imobiliário solicitam adiamento da reforma tributária devido à indefinição da alíquota e complexidade na apuração de tributos.
- A nova sistemática substituirá o Regime Especial de Tributação (RET) por CBS e IBS, com transição escalonada até 2033.
- Empresas precisarão acompanhar a apuração de créditos tributários e informações de fornecedores, exigindo adaptação imediata de sistemas e processos.
- A Associação Brasileira de Incorporadoras Imobiliárias (Abrainc) negocia a postergação com a Receita Federal, que orienta preparação do setor.
- O cronograma prevê que a Receita envie cálculos da alíquota de referência ao TCU, que validará e encaminhará ao Senado até 30 de outubro.
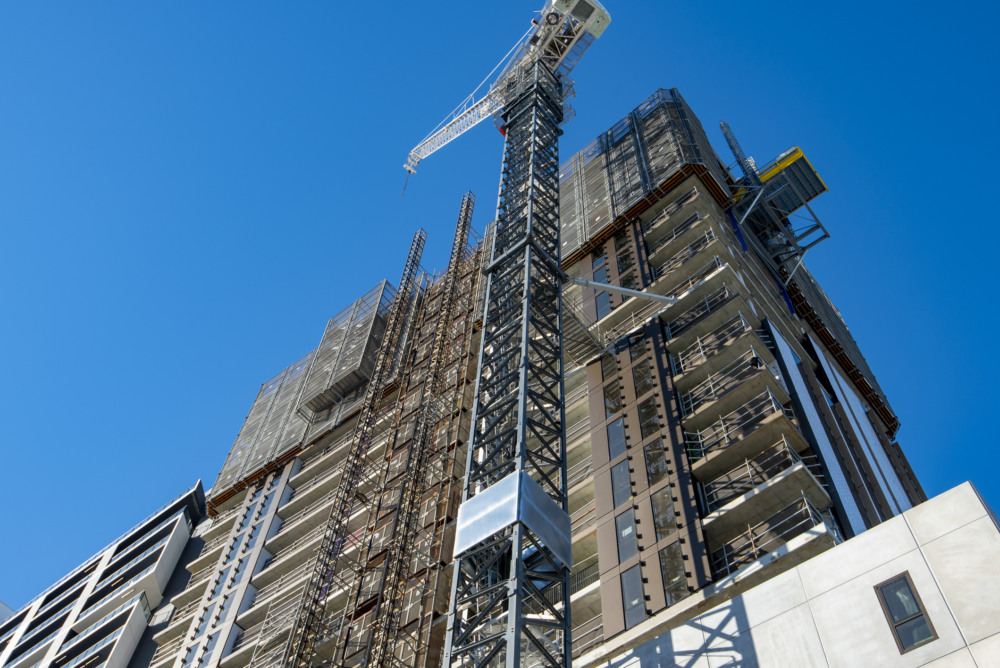
Empresários do mercado imobiliário pedem que o início da nova etapa da reforma tributária seja adiado por pelo menos um ano. O setor aponta duas dificuldades centrais: a indefinição da alíquota sobre construção e comercialização de imóveis e o aumento da complexidade na apuração dos tributos.
Eduardo Fischer, copresidente da MRV, descreveu o sentimento como de pânico, segundo reportagem do Estadão. Segundo ele, as empresas ainda não sabem se a mudança manterá a carga tributária neutra e enfrentam dúvidas sobre como reorganizar suas operações.
RET dá lugar a CBS e IBS
Hoje, incorporações enquadradas no Regime Especial de Tributação recolhem 4% sobre a receita bruta. Com a reforma, o RET deixará de existir para dar lugar ao modelo de Contribuição sobre Bens e Serviços (CBS) e Imposto sobre Bens e Serviços (IBS), em uma transição escalonada até 2033.
A nova sistemática também permitirá recuperar créditos tributários pagos ao longo da cadeia de materiais. Na prática, as incorporadoras precisarão acompanhar não apenas sua própria apuração, mas também informações e procedimentos de fornecedores.
Ciclo longo exige adaptação imediata
O ciclo imobiliário costuma durar de cinco a seis anos, desde a compra do terreno até o recebimento das vendas. Por isso, decisões tomadas agora já precisam considerar o regime que valerá na entrega dos projetos.
Notícias Relacionadas

Comprar
Bancos alertam para alta no crédito imobiliário com possível tributação de LCI
Executivos de Bradesco e Santander afirmam que eventual fim da isenção pode elevar o custo de captação e encarecer financiamento de imóveis

Reforma Tributária
Reforma Tributária exige CNPJ para alugar imóvel? A regra real para pessoas físicas
A reforma tributária não obriga pessoas físicas que alugam imóveis a abrir uma empresa ou obter um novo CNPJ para recolher os novos tributos sobre o consumo. O novo sistema prevê um cadastro para determinados contribuintes.
A adequação inclui sistemas de gestão e emissão de documentos fiscais eletrônicos, revisão de processos e treinamento das áreas fiscal, contábil, financeira e de tecnologia. Ao Estadão, Luiz França, presidente da Associação Brasileira de Incorporadoras Imobiliárias (Abrainc), afirma que o setor troca uma apuração simples, baseada na receita, por um cálculo muito mais complexo.
Abrainc negocia postergação com a Receita
A Abrainc apresentou à Receita Federal o pedido de adiamento, mas recebeu como resposta a orientação para que as empresas se preparem. França avalia que o adiamento será inevitável porque ainda faltam definições, inclusive sobre a alíquota, e fornecedores de software não concluíram as adaptações.
Pelo cronograma relatado, a Receita enviará ao Tribunal de Contas da União (TCU) os cálculos da alíquota de referência. O tribunal fará a validação técnica e encaminhará suas conclusões ao Senado até 30 de outubro. Os senadores terão até 15 de dezembro para fixar a alíquota de 2027; sem manifestação, prevalecerá o cálculo do TCU.
*Com informações de Estadão

Editora da newsletter
Editora da newsletter do Portas e coordenadora de relações públicas da Loft. Jornalista especializada em Comunicação Organizacional e Relações Públicas, atua há mais de dez anos em Comunicação Corporativa, tendo passagens por agências de comunicação, como Máquina Cohn & Wolfe, e empresas, como Grupo Carrefour Brasil, Grupo Pão de Açúcar e Marisa. Anteriormente, atuou como repórter no Sistema A Tribuna de Comunicação, que reúne os jornais A Tribuna de Santos e Expresso Popular, o portal G1 Santos e Região e a TV Tribuna, afiliada da TV Globo.