
Siga o Portas no Google
Veja nossas notícias com mais destaque nas suas buscas.
Siga o Portas no Google
Veja nossas notícias com mais destaque nas suas buscas.
Veja o resumo da notícia
- Quem contrata financiamento imobiliário no Brasil precisa, obrigatoriamente, contratar também o seguro habitacional.
- O seguro garante o pagamento das parcelas em caso de morte do financiado e a reposição do imóvel após danos graves.
- A modalidade vale para financiamentos do SFH e do SFI e também se aplica às operações de consórcio.
- As coberturas mínimas são de morte e invalidez permanente do mutuário (MIP) e de danos físicos ao imóvel (DFI).
- O consumidor pode contratar a apólice em qualquer seguradora autorizada, sem depender da instituição que financia o imóvel.
- A vigência acompanha o prazo do financiamento, e só é permitida uma apólice por financiamento.
- O custo varia conforme as condições do contrato e as propostas das seguradoras, e pode ser simulado antes da contratação.
- O seguro habitacional é obrigatório e protege o financiamento, ao contrário do residencial, que é opcional e protege bens.
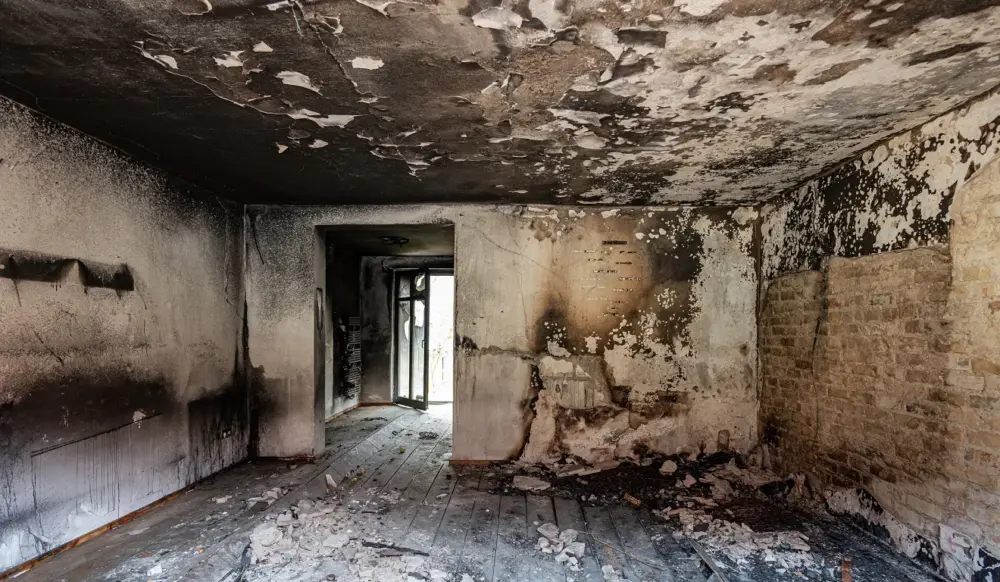
Todo mundo que contrata um financiamento imobiliário no Brasil deve, obrigatoriamente, contratar também um seguro habitacional.
Este seguro garante que as parcelas do financiamento sejam pagas mesmo se a pessoa que financiou morrer durante a dívida. Garante também que um imóvel que sofreu algum dano grave, como incêndio ou desmoronamento, volte ao estado em que se encontrava antes do sinistro.
Ou seja, é uma proteção tanto para o banco que financiou o imóvel (que é dado como garantia, normalmente em alienação fiduciária) quanto para a pessoa que contratou o financiamento.
Para entender como funciona essa modalidade, o Portas se debruçou sobre as regras divulgadas pela Susep, a Superintendência de Seguros Privados, que é responsável pelo controle e fiscalização dos mercados de seguro no país.
O que é seguro habitacional?
Seguro habitacional é uma modalidade de seguro que deve ser obrigatoriamente contratada no momento da contratação de um financiamento imobiliário, tanto pelo SFH (Sistema Financeiro da Habitação) quanto pelo SFI (Sistema de Financiamento Imobiliário).
Ele deve cobrir, no mínimo, os riscos de morte e invalidez permanente do mutuário (MIP) e/ou de danos físicos ao imóvel (DFI), dependendo da operação contratada.
O seguro habitacional vale para quais tipos de imóveis e operações?
O seguro habitacional se aplica à compra de casas e apartamentos prontos e também para estes outros casos:
- construção e aquisição de unidades residenciais;
- reforma de imóveis residenciais, mesmo que não tenham sido financiados originalmente;
- aquisição de terrenos ou lotes urbanizados para construção de unidades residenciais;
- aquisição de imóveis residenciais por pessoas jurídicas;
- construção e aquisição de unidades comerciais.
A Resolução CNSP nº 447/2022, que é a norma que regulamenta essa modalidade de seguro, também prevê a aplicação das regras do seguro habitacional às operações de consórcio.
Para que serve o seguro habitacional?
O seguro habitacional serve para cobrir o pagamento das parcelas vincendas da dívida do segurado ou para fazer a reposição do imóvel financiado, em caso de sinistro (por exemplo, se ele pegar fogo).
O objetivo do seguro aparece descrito na Resolução CNSP Nº 447/2022:
“O seguro habitacional tem por objetivo o pagamento das parcelas de dívida do segurado correspondente ao saldo devedor vincendo na data do sinistro relativa a financiamento para aquisição, reforma ou construção de imóvel, ou a reposição de tal imóvel financiado, na ocorrência de sinistro coberto, conforme cobertura aplicável, nos termos desta Resolução.”
O seguro habitacional é obrigatório?
Sim, é obrigatória a contratação de seguro habitacional para ter acesso a financiamento pelo SFH ou pelo SFI.
Mas o consumidor não é obrigado a contratar diretamente com a instituição que está financiando o imóvel. Ele pode optar por contratar em qualquer outra seguradora autorizada e que esteja apta a comercializar este seguro.
Quais são as coberturas do seguro habitacional?
As coberturas obrigatórias do seguro habitacional variam de acordo com a operação de financiamento. Mas sempre preveem, no mínimo, as proteções contra morte e invalidez permanente (MIP) e/ou contra danos físicos ao imóvel (DFI).
Além disso, as apólices também podem prever outras coberturas opcionais além destas descritas abaixo.
Riscos de morte e invalidez permanente (MIP) do segurado
Nesse caso, para efeitos da cobertura dos riscos, é considerada a morte decorrente de causas naturais ou acidentais e a invalidez permanente que ocorrer em data posterior à data da assinatura do contrato de financiamento do imóvel.
Além disso, segundo a Susep, ela deve ter sido “causada por acidente pessoal ou doença, que determine a incapacidade total e permanente para o exercício da atividade laborativa principal do segurado, no momento do sinistro”.
Quando a cobertura MIP não é obrigatória?
Todas as operações de financiamento devem prever a cobertura MIP. A única exceção prevista na Resolução CNSP Nº 447/2022, em que só a cobertura DFI é obrigatória, é a seguinte:
“nos financiamentos a empresários da construção civil, até serem firmados contratos com promitentes compradores, a partir de quando a cobertura de MIP também se aplicará; e para garantia aos imóveis adjudicados em nome da instituição financeira.”
Riscos de danos físicos ao imóvel (DFI)
Já a cobertura dos riscos aos danos físicos ao imóvel (DFI) contemplará, no mínimo, os danos provenientes de:
- incêndio, queda de raio ou explosão;
- vendaval;
- desmoronamento total;
- desmoronamento parcial (destruição ou desabamento de paredes, vigas ou outro elemento estrutural);
- ameaça de desmoronamento, devidamente comprovada;
- destelhamento;
- inundação ou alagamento, ainda que decorrente de chuva.
Quando a cobertura DFI não é obrigatória?
A maioria das operações de financiamento deve prever a cobertura DFI. A única exceção prevista na Resolução CNSP Nº 447/2022, em que só a cobertura MIP é obrigatória, é a seguinte:
Notícias Relacionadas
Mercado Imobiliário
Certidão enfitêutica: o que é, para que serve e como tirar
Entenda o que é enfiteuse, quais imóveis estão sujeitos ao aforamento e como consultar e emitir a certidão enfitêutica
Mercado Imobiliário
De refugiado na Alemanha a Harvard: a trajetória de Mate Pencz
O episódio completo com Mate Pencz está disponível no vídeo acima. Acompanhe a conversa na íntegra para conhecer todos os detalhes relatados em primeira mão. Como a saída de um cenário de escassez planejada para um ambiente de abundância cultural molda a ambição intelectual e a capacidade de tomada de decisão de um fundador? Neste […]
“nas operações de financiamento para aquisição de terreno e para aquisição de material para construção, ampliação ou reforma; (…)
Para as operações de financiamento imobiliário em geral no âmbito do Sistema de Financiamento Imobiliário (SFI), nos termos da legislação específica, deverá ser garantida obrigatoriamente cobertura securitária que preveja, no mínimo, o risco de MIP.”
Como funciona o seguro MIP e DFI?
Tanto o seguro MIP quanto o DFI são obrigatórios na contratação da maioria das modalidades de financiamento imobiliário, como já vimos. Confira, a seguir, como funciona cada uma dessas coberturas, conforme a descrição do nosso Glossário Imobiliário:
| Seguro MIP | Seguro DFI |
| É cobrado junto com a parcela mensal do financiamento imobiliário.Garante a quitação total ou parcial do saldo devedor, conforme o percentual de responsabilidade do segurado na composição da renda.O prêmio do MIP é calculado com base na idade do mutuário e no saldo devedor. Embora a dívida diminua ao longo do financiamento, o custo do seguro também pode variar em função da idade e de eventuais reenquadramentos previstos no contrato.Por proteger o banco e também a família do mutuário, o MIP é um dos itens que compõem o CET (custo efetivo total) do financiamento, junto com o DFI. | Como o imóvel é a garantia da dívida, via alienação fiduciária, o DFI protege o bem que o banco pode ter de retomar e, de quebra, o patrimônio de quem financia. A cobertura mínima inclui incêndio, raio e explosão, vendaval, desmoronamento total ou parcial, ameaça de desmoronamento, destelhamento e inundação. A indenização serve para recompor o imóvel ao estado anterior ao sinistro, e as seguradoras podem oferecer coberturas adicionais.O prêmio incide sobre o valor de avaliação usado no financiamento, atualizado pelo índice previsto no contrato, e não sobre o saldo devedor, como no MIP. |
Qual é o prazo de vigência do seguro habitacional?
O prazo de vigência do seguro habitacional corresponde ao do financiamento do imóvel. Por exemplo, um imóvel financiado por 30 anos deve ter seguro vigente também por 30 anos.
A apólice deve estabelecer as datas de início e término de vigência das coberturas.
Como contratar o seguro habitacional?
A contratação do seguro habitacional pode ser feita diretamente com qualquer seguradora privada que esteja autorizada a operar essa modalidade. Ou seja, não é preciso contratar diretamente com o banco onde foi contratado o financiamento.
O Banco Central apenas orienta que a proposta diferente da oferecida pelo banco deve atender a estes três requisitos:
- devem constar as coberturas mínimas obrigatórias, de MIP e/ou DFI, nas condições definidas na legislação;
- o banco que está financiando o imóvel deve constar como beneficiário direto do seguro;
- e o prazo de vigência do seguro deve ser igual ao prazo de amortização do financiamento imobiliário.
Ao fazer a contratação, é emitida uma única apólice, que engloba obrigatoriamente as coberturas de MIP e/ou DFI, de acordo com a operação de financiamento de imóvel contratada e que pode incluir outras coberturas opcionais.
Como destaca a Susep, é proibido contratar mais de uma apólice de seguro habitacional para um mesmo financiamento.
É possível alterar a apólice do seguro depois de contratado?
Sim. Segundo o Banco Central, é possível fazer essa alteração durante o financiamento imobiliário. Mas o BC faz uma ressalva importante: “O banco pode recusar a alteração, se o custo efetivo for superior ao que consta no financiamento imobiliário atual”.
Quanto custa o seguro habitacional?
O custo do seguro habitacional varia de acordo com as condições do financiamento imobiliário, as propostas de cada seguradora e o que está incluído na apólice.
Segundo a Susep, o custo efetivo do seguro em relação às coberturas dos riscos de MIP e DFI deve ser apresentado ao consumidor, para que ele possa fazer a comparação dos valores no mercado. Já os custos referentes a coberturas facultativas devem ser apresentados separadamente.
Normalmente é possível simular o custo real antes da contratação.
O índice de atualização dos valores referente ao Seguro Habitacional deve ser convencionado no contrato de seguro e deve ser igual ao estabelecido no contrato de financiamento. É o que explica a Susep, que acrescenta:
“No caso de contratos de financiamento sem previsão de cláusula de atualização, o valor de avaliação inicial do imóvel será atualizado com base no índice e periodicidade definidos no respectivo contrato de seguro.”
Como acionar o seguro habitacional em caso de sinistro?
Para acionar o seguro habitacional o procedimento é o mesmo de quando ocorre sinistro em qualquer tipo de seguro: é preciso entrar em contato com a seguradora, por meio dos canais de atendimento, informar o que ocorreu (seja com o segurado ou com o imóvel) e apresentar eventuais documentos que sejam pedidos.
A resolução que rege o seguro habitacional prevê que “toda e qualquer comunicação entre as partes, segurado e a sociedade seguradora, e vice-versa, deve ser feita por intermédio do estipulante, no caso do seguro coletivo, ou do financiador, no caso de seguro individual”.
Mas também admite a comunicação direta entre as partes, desde que o financiador seja prontamente informado
Qual a diferença entre seguro habitacional e seguro residencial?
O seguro habitacional é este seguro que obrigatoriamente deve ser contratado no momento da contratação de um financiamento imobiliário, que protege o pagamento das parcelas vincendas em caso de morte ou invalidez do financiado e que protege o imóvel, no caso de problemas como incêndio ou desmoronamento durante o financiamento.
Já o seguro residencial é um seguro opcional, contratado pelo dono ou inquilino de algum imóvel e que queira proteger seus bens de situações como roubos, furtos ou danos.
O seguro prestamista é a mesma coisa que o seguro habitacional?
Não. São duas modalidades de seguro diferentes, ambas regidas pela Susep. Compare:
| Seguro prestamista | Seguro habitacional |
| O que está vinculado ao seguro é a dívida (que pode ser financiamento imobiliário, mas pode ser outro tipo de compromisso financeiro) | O que está vinculado ao seguro é o imóvel financiado ou o financiamento para aquisição, reforma ou construção de imóvel |
| É totalmente opcional | É obrigatório em caso de financiamento imobiliário pelo SFH ou pelo SFI |
| O tipo de cobertura varia de acordo com a apólice contratada, mas pode incluir morte e invalidez, desemprego ou perda de renda, incapacidade temporária e doenças graves, dentre outras | Deve garantir obrigatoriamente coberturas securitárias que prevejam, no mínimo, os riscos de morte e invalidez permanente (MIP) do segurado e/ou de danos físicos ao imóvel (DFI), como incêndio e desmoronamento. Podem ser incluídas, ainda, coberturas extras opcionais |
| O primeiro beneficiário é sempre o credor, até o limite da dívida, e o pagamento é feito diretamente para ele. Se sobrar saldo, ou seja, caso o valor da dívida no momento do sinistro seja menor que o valor da indenização paga pela seguradora, esta diferença deverá ser paga ao segundo beneficiário indicado pelo segurado ou ao próprio segurado | Em caso de sinistro relacionado aos riscos de MIP, o beneficiário é o próprio financiador do imóvel. Na cobertura dos riscos de DFI, a indenização, respeitado o limite máximo de garantia vigente na data do sinistro, corresponderá ao valor necessário à reposição do imóvel ao estado equivalente ao que se encontrava imediatamente antes do sinistro. |
| É regulamentado pela Resolução CNSP Nº 439/2022 | É regulamentado pela Resolução CNSP Nº 447/2022 |
Agora que tirou as principais dúvidas sobre o seguro habitacional, confira o guia que preparamos para você saber mais sobre o seguro prestamista.
Repórter / redatora
Jornalista desde 2007, com passagem por veículos como Folha de S.Paulo, TV Globo/portal g1, O Tempo, entre outros. Blogueira há ainda mais tempo, desde 2003. Já passou também por muitos imóveis na vida (sete!), em São Paulo e Belo Horizonte, com seus respectivos contratos de locação e de financiamento. Colaboradora do Portas.