
Siga o Portas no Google
Veja nossas notícias com mais destaque nas suas buscas.
Siga o Portas no Google
Veja nossas notícias com mais destaque nas suas buscas.
Veja o resumo da notícia
- O STF definiu que a decisão que proíbe municípios de fixar alíquotas de IPTU com base na área do imóvel produz efeitos a partir de 12 de agosto de 2026.
- A decisão foi tomada por unanimidade em sessão virtual, durante o julgamento de embargos de declaração.
- Foram preservadas as cobranças e pagamentos anteriores a 12 de agosto de 2026, assim como processos administrativos e judiciais pendentes.
- O STF já havia decidido que leis municipais não podem fixar alíquotas de IPTU por área do imóvel após a Emenda Constitucional 29/2000.
- A modulação dos efeitos considerou o impacto financeiro para os municípios, como Chapecó, que estimou R$ 14 milhões em restituições.
- A decisão não garante restituição automática para todos os proprietários; o alcance depende da situação de cada cobrança e processos pendentes.
O STF (Supremo Tribunal Federal) definiu que a decisão que proíbe os municípios de fixar alíquotas do IPTU (Imposto Predial e Territorial Urbano) com base na área do imóvel produz efeitos a partir de 12 de agosto de 2026, data da publicação da ata do julgamento que estabeleceu a tese.
A decisão foi tomada por unanimidade na sessão virtual encerrada em 9 de outubro, durante o julgamento de embargos de declaração, recurso usado para pedir esclarecimentos sobre uma decisão judicial, no Are (recurso extraordinário com agravo) 1.593.784.
Na prática, o STF definiu a partir de quando o entendimento passa a produzir efeitos. Foram preservadas as cobranças e os pagamentos anteriores a 12 de agosto, assim como os processos administrativos e as ações judiciais que ainda estavam pendentes de conclusão.
O que o STF já havia decidido
Na sessão virtual encerrada em 5 de agosto, o STF decidiu, por unanimidade, que leis municipais não podem fixar alíquotas de IPTU com base na área do imóvel quando editadas após a Emenda Constitucional 29/2000.
O julgamento do Tema 1.455 teve repercussão geral, o que significa que o entendimento deve orientar a solução de casos semelhantes em todo o país.
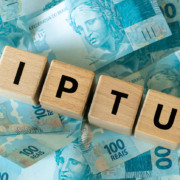
O caso envolveu uma lei de Chapecó (SC) que estabelecia alíquota de 1% para imóveis com área construída igual ou superior a 400 m². Para os imóveis com área inferior, a alíquota era de 0,5%.
O TJSC (Tribunal de Justiça de Santa Catarina) declarou a norma inconstitucional, determinou a aplicação da alíquota de 0,5% e a devolução dos valores pagos a mais no caso analisado. O município recorreu ao STF, que manteve a decisão.
Os ministros reafirmaram que a progressividade fiscal do IPTU, ou seja, a cobrança de alíquotas maiores conforme o valor do imóvel, deve considerar o valor da propriedade (venal), e não apenas sua área construída. A Constituição também permite alíquotas diferentes conforme a localização e o uso do imóvel.
Notícias Relacionadas
Notícias
Cyrela: lançamentos do MCMV crescem, mas vendas do programa e do alto padrão recuam no 3º tri
A incorporadora Cyrela registrou aumento nos lançamentos do programa Minha Casa, Minha Vida no terceiro trimestre de 2026, mas as vendas do programa e do segmento de alto padrão apresentaram recuo, impactando os resultados consolidados da companhia.
Resumo do dia
Aluguel de escritórios bate recorde em São Paulo com retorno ao trabalho presencial
Preço médio pedido em edifícios de alto padrão chega a R$ 144 por m² no terceiro trimestre, alta de 16% em um ano
Por que o STF limitou os efeitos da decisão
A nova decisão não alterou o entendimento firmado em agosto. O novo julgamento definiu o alcance temporal da proibição, considerando os possíveis efeitos da aplicação retroativa da tese sobre as contas municipais.
Chapecó argumentou que a devolução dos valores cobrados com base na regra considerada inconstitucional poderia afetar as finanças públicas. Segundo cálculos apresentados pelo município no recurso, o valor atualizado das restituições tributárias chegaria a aproximadamente R$ 14 milhões.
A Abrasf (Associação Brasileira das Secretarias de Finanças das Capitais) também alertou que a devolução dos recursos poderia comprometer despesas essenciais e a prestação de serviços públicos nas áreas de saúde, educação e segurança.
Com a chamada modulação dos efeitos, mecanismo que define a partir de quando uma decisão passa a produzir efeitos, o STF estabeleceu 12 de agosto de 2026 como marco temporal e preservou as cobranças e os pagamentos anteriores à data, além dos processos administrativos e judiciais que ainda estavam pendentes de conclusão.
O que muda para o contribuinte
A decisão do STF não significa que todos os proprietários que pagaram IPTU calculado com base na área do imóvel terão direito automático à restituição.
O alcance do julgamento depende da situação de cada cobrança e da existência de processos administrativos ou judiciais ainda pendentes. Quem desconfia que paga uma alíquota maior devido à metragem do imóvel pode consultar a legislação municipal e conferir os critérios usados no cálculo do imposto.
Abrasf e Florianópolis tiveram pedidos de participação negados
Em despacho de 1º de outubro, o relator do caso, ministro Dias Toffoli, negou os pedidos da Abrasf e do município de Florianópolis para ingressar no processo como amici curiae, expressão em latim que designa terceiros autorizados a contribuir com informações e argumentos em um julgamento.
Segundo Toffoli, os pedidos foram apresentados depois da liberação do processo para julgamento e, por isso, estavam fora do prazo. O ministro, no entanto, recebeu as petições como memoriais, documentos que apresentam argumentos aos julgadores e os ajudam a tomar decisão.
Clayton Freitas é jornalista há mais de 20 anos, com atuação em cidades, negócios, economia e mercado imobiliário. Já teve passagens por veículos como Forbes, O Estado de S. Paulo, Folha de S.Paulo e Veja São Paulo. É colaborador do Portas.