Siga o Portas no Google
Veja nossas notícias com mais destaque nas suas buscas.
Siga o Portas no Google
Veja nossas notícias com mais destaque nas suas buscas.
Veja o resumo da notícia
- A eleição de 2026 mostrou menor beligerância entre eleitores, apesar da divisão política no país.
- Flávio Bolsonaro (PL) e Lula (PT) disputam o segundo turno, com abstenção de 21,08% no primeiro turno.
- O mercado imobiliário não recuou em 2026, com o FipeZap subindo 0,53% em agosto e 5,49% em 12 meses.
- O déficit habitacional de 5,98 milhões de domicílios e a estrutura populacional com bônus demográfico persistem.
- Programas habitacionais como o Minha Casa, Minha Vida são mantidos, mas o volume de subsídios pode variar.
- A política fiscal, os juros e o investimento público em habitação popular influenciam o mercado imobiliário.
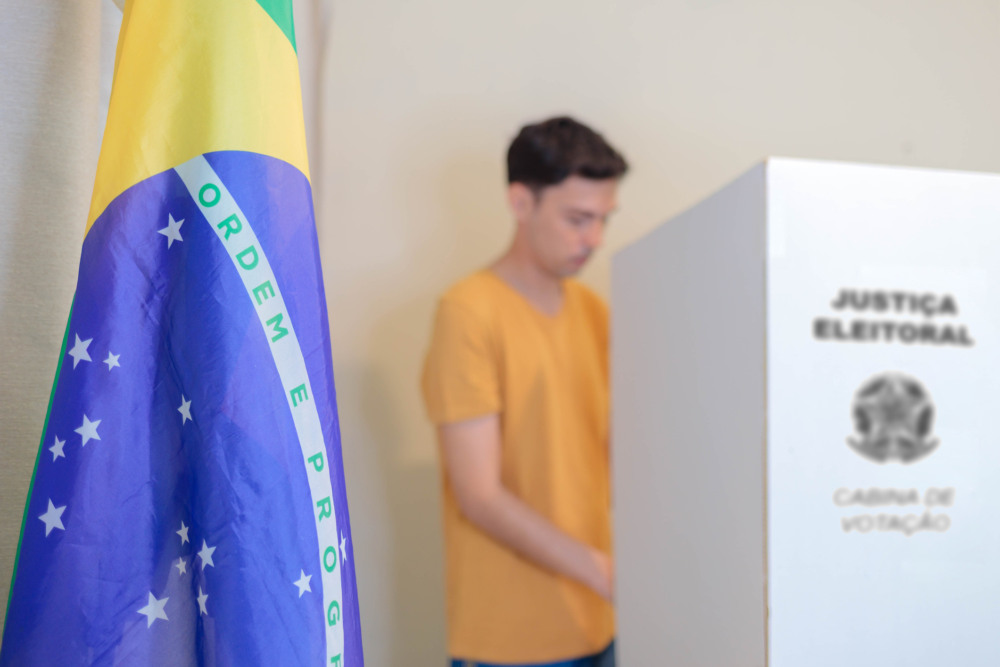
Transito entre eleitores de direita, de esquerda e de centro, e aviso que esses rótulos são difusos no Brasil: cada pessoa os usa de um jeito. Nesta eleição, percebi menos beligerância nessas conversas, mesmo com o país dividido. Pode ser cansaço, pode ser o efeito das bolhas, em que cada um conversa só com quem já pensa igual. É uma observação minha, não um dado.
Os números ajudam em parte. Segundo o TSE, Flávio Bolsonaro (PL) teve 47,03% dos votos válidos e Lula (PT), 45,16%, e os dois se enfrentam em 25 de outubro. A abstenção foi de 21,08%, cerca de 33,4 milhões de eleitores, a maior em primeiros turnos de eleições gerais desde 1998. O salto, porém, é pequeno: eram 20,95% em 2022 e 19,39% em 2014. É uma subida lenta, e não um colapso de interesse.
O mercado enquanto o país votava
Na minha experiência, em ciclos anteriores muita gente adiava a compra até ver o resultado, e essa hesitação ainda existe: na pesquisa da Loft com a Offerwise, parte dos entrevistados disse que adiaria planos de compra ou aluguel. Mas a maioria de quem tinha plano afirmou que o manteria. E os ciclos passados não seguiram um padrão eleitoral: segundo o Índice FipeZap (que mede o preço anunciado, não o valor final do negócio), os preços subiram 6,70% em 2014, recuaram 0,21% em 2018 e subiram 6,16% em 2022. Nos anos mais fracos, havia juro subindo ou recessão.
Em 2026, os preços não recuaram. O FipeZap subiu 0,53% em agosto, em plena campanha, e 5,49% em 12 meses, contra inflação de 4,14%, com alta nas 56 cidades monitoradas. No segundo trimestre, as vendas de imóveis novos somaram 113.676 unidades, alta de 5,3% sobre o mesmo período de 2025, segundo a CBIC e a Brain.
Cuidado com a conclusão apressada. O segundo trimestre termina em junho, antes de a campanha esquentar, e preço anunciado não é volume de vendas. Se a hesitação aparece em algum lugar, é nas vendas de agosto a outubro, que só devem sair a partir de novembro. Hoje posso afirmar que os preços não cederam, não que o volume não oscilou. Quem tende a pesar mais no bolso do comprador é o juro: a Selic caiu de 15% no começo do ano para 13,75% em setembro.
O que a urna não muda
Primeiro, o déficit habitacional: 5,98 milhões de domicílios, 7,6% do total, segundo a Fundação João Pinheiro (dado de 2023, o mais recente que encontrei). Ele não some com a troca de governo. Mas também não é, sozinho, demanda de mercado: 61,3% do déficit vem do ônus excessivo com aluguel (famílias que gastam mais de 30% da renda para morar), e cerca de 85% desse grupo ganha até dois salários mínimos. Para essas famílias, quem decide se a compra é possível são o subsídio e o crédito.
Notícias Relacionadas
Notícias
Moura Dubeux recebe rating AA+.br da Moody's Local Brasil
A incorporadora Moura Dubeux recebeu o rating de emissor AA+.br da Moody's Local Brasil, com perspectiva estável. A classificação considera a posição competitiva da empresa no Nordeste e seu desempenho operacional.

Notícias
Greve da Caixa: saiba como incorporadoras Tenda, Cury e MRV foram afetadas
Análises do Itaú BBA e BTG Pactual indicam que a paralisação dos funcionários da Caixa Econômica Federal em setembro impactou os repasses de financiamentos imobiliários para grandes incorporadoras
Segundo, a estrutura da população. O Censo 2022 mostrou base mais estreita e topo mais largo na pirâmide etária. Ainda há muita gente em idade de trabalhar, formar família e buscar crédito, o chamado bônus demográfico (fase em que a população em idade ativa pesa mais que a dependente), e isso tende a sustentar a procura. Mas ele tem prazo: uma projeção de pesquisadora do Ipea indica que essa população começa a diminuir na primeira metade da década de 2030.
Terceiro, os programas habitacionais. O Minha Casa, Minha Vida nasceu em 2009, virou Casa Verde e Amarela em 2020 e voltou ao nome original em 2023. Hoje responde por 58% dos lançamentos e 51% das vendas de imóveis novos, segundo a CBIC. Moradia popular rende voto, então um governo de outro campo tende a manter o programa, talvez com outro nome e outras regras.
O problema está nas outras regras. Segundo avaliação do Ministério da Economia, os subsídios do programa caíram de R$ 29,4 bilhões em 2015 para R$ 11,64 bilhões em 2018, por causa da restrição fiscal. O nome permanece, mas o dinheiro pode encolher.
O que pode mudar e o que eu não sei
Haverá impacto, sim, nos juros, no crédito e no ritmo dos lançamentos, e é por esse caminho que a urna chega ao imóvel: pela política fiscal, pelo juro e pelo tamanho do dinheiro público na habitação popular. Minha tese é que o mercado tende a crescer mais pelo que construtoras, corretores e investidores fazem do que pelo resultado da eleição (veja também a análise sobre se as propostas de moradia dos candidatos resolvem a crise habitacional). É uma tese, não uma lei. Não sei dizer quanto do ritmo de 2026 vem de um mercado mais maduro e quanto vem do ciclo de juros, e os dados de agosto a outubro ainda não existem.
Você adiou alguma decisão de imóvel por causa da urna, ou foi o juro que pesou mais?
Tabela resumo: o que pesa em cada decisão
| O que está em jogo | O que pesa na decisão |
|---|---|
| Comprar antes ou depois do segundo turno | Depende da taxa e do prazo do financiamento disponível hoje, da entrada que você tem, do estoque no seu bairro e de quanto a espera custa em preço e em aluguel. |
| Financiar dentro ou fora do Minha Casa, Minha Vida | Depende da renda familiar, do valor do imóvel, do uso do FGTS e das unidades disponíveis na sua faixa. |
| Alugar ou comprar agora | Depende do aluguel na sua cidade, do rendimento da entrada se ficar aplicada, do tempo que pretende morar no imóvel e do custo do crédito. |
| O que a eleição pode mudar de fato | Depende da trajetória da Selic, do volume de crédito, do dinheiro público na habitação popular e do segmento do imóvel (popular, médio ou alto padrão). |

Claudino é especialista e analista do mercado imobiliário, com aproximadamente 20 anos de atuação no setor. Atua como curador de eventos que conectam especialistas e agentes do mercado em diferentes regiões do Brasil, promovendo formação, análise crítica e inovação. É também sócio da Área 38 e conselheiro estratégico das empresas Aluu, Tikpag, Pipeimob e Squad Realty. Na Loft, atua como consultor com foco em inteligência comercial, integração institucional e performance de produtos. É autor dos livros “A Natureza do Mercado Imobiliário” e “Ontem, Hoje e Amanhã”, obras que propõem uma leitura ampliada e multidisciplinar sobre a moradia, o urbanismo e a evolução dos sistemas imobiliários. Atualmente, Claudino está radicado em Toronto, no Canadá, onde segue colaborando com iniciativas que antecipam o futuro do setor com consistência técnica, visão crítica e sensibilidade prática.