
A venda de um imóvel pode ser um processo demorado e gerar dúvidas aos contribuintes quanto a suas obrigações fiscais. Além de informar a venda à Receita Federal em sua declaração anual, os proprietários que tiverem lucro (também chamado de ganho de capital) com a venda devem utilizar o programa GCAP para calcular e pagar os devidos tributos no mês seguinte à operação.
No entanto, há situações nas quais essa venda pode ser isenta. Esses cenários incluem a venda do único imóvel por até R$ 440 mil ou reinvestimento em outro imóvel residencial em até 180 dias.
Para saber mais sobre como funciona a declaração da venda de imóveis e como usar o GCAP, confira o guia a seguir. Nele, reunimos:
- Quando a venda de imóvel gera imposto?
- O que é o GCAP e como preenchê-lo?
- Como declarar venda de imóvel no GCAP: passo a passo
- O que entra no custo de aquisição do imóvel?
- Qual é a alíquota do imposto sobre lucro imobiliário?
- Quando há isenção do imposto na venda de imóvel?
- Erros comuns ao calcular lucro imobiliário
- A reforma tributária afeta o cálculo do lucro imobiliário?
- Perguntas frequentes sobre venda de imóvel e GCAP
Quando a venda de imóvel gera imposto?
Pela lógica fiscal, toda pessoa física que tiver ganho de capital está sujeita a pagar Imposto de Renda. No caso da venda de imóveis, isso significa que, caso o proprietário tenha obtido lucro com a venda, esse lucro será tributado — embora existam exceções, como mencionado anteriormente.
Mas aqui o conceito de lucro é especialmente relevante. Pode parecer natural pensar que esse lucro ocorre toda vez que um proprietário vende um imóvel por um valor superior ao pago em sua compra, mas o cálculo não é tão simples assim.
Isso porque o custo de aquisição de um imóvel não se limita ao seu preço: ele inclui também gastos obrigatórios com impostos e taxas (como o ITBI e os registros em cartórios), além de gastos com reformas e benfeitorias devidamente comprovadas. Há também fatores como a depreciação anual do imóvel que devem ser considerados.
Ou seja, a tributação só ocorre se, mesmo após a consideração de todos esses fatores, ainda houver um saldo positivo para o proprietário na venda e caso o proprietário não se enquadre nas regras de isenção.
Para realizar corretamente esse cálculo, a Receita Federal disponibiliza o Programa de Apuração de Ganhos de Capital (GCAP), pelo qual contribuintes podem, também, gerar guias para o pagamento do imposto devido.
O que é o GCAP e como preenchê-lo?
O Programa de Apuração de Ganhos de Capital (GCAP) é a ferramenta da Receita Federal usada para calcular o imposto na venda de bens e direitos. Isso inclui venda de automóveis, de participações societárias e, também, de imóveis.
Após baixar o programa, o contribuinte deve informar dados como o valor da compra, a data da transação e o valor da venda. A ferramenta, então, calcula o imposto devido já levando em consideração casos de isenção e depreciação do bem.
“Imagine que eu comprei um imóvel por 200 mil e o vendi por 500 mil, o que significa que eu tive um lucro de 300 mil. Só que eu não pago o imposto sobre 300 mil, porque o próprio programa tem uma fórmula que desconta a depreciação de 4,2% ao ano”, explica Welinton Mota, diretor tributário da Confirp Contabilidade.
Após a venda, o contribuinte tem até o último dia útil do mês seguinte para pagar a tributação. Posteriormente, é possível importar essas informações na declaração anual do Imposto de Renda.
Como declarar venda de imóvel no GCAP: passo a passo
1. Baixe o programa GCAP no site da Receita Federal.
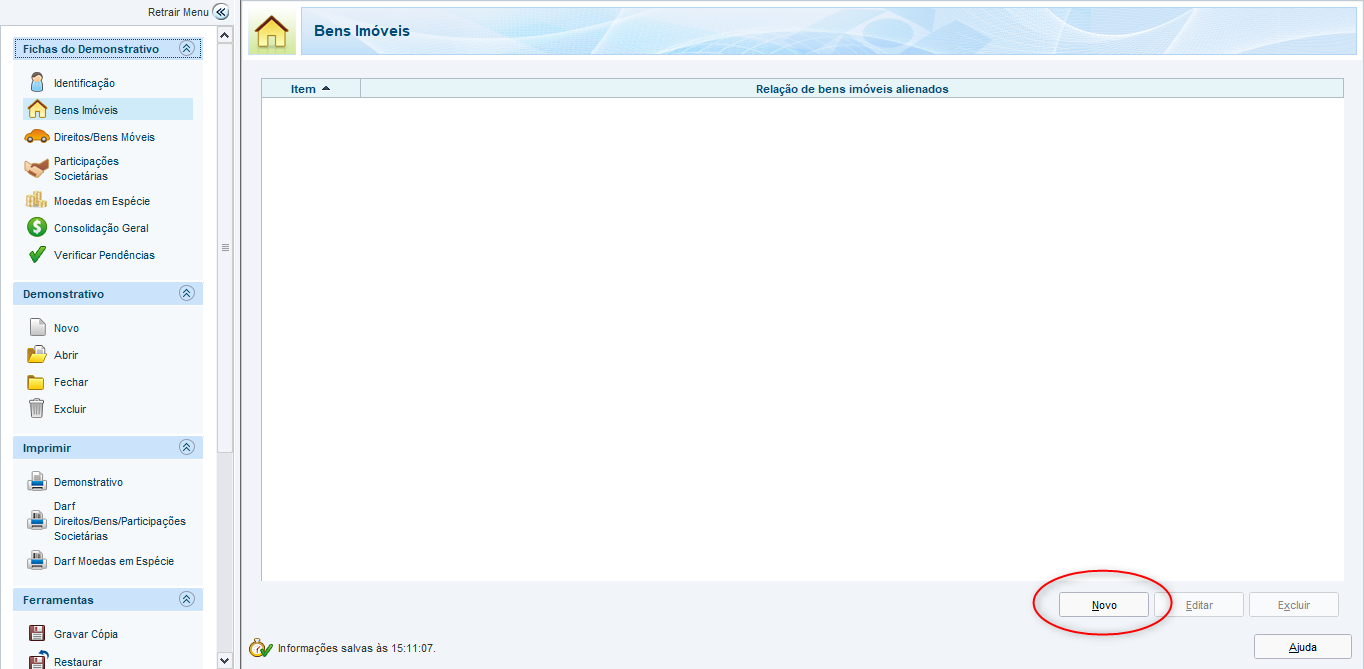
2. Acesse a ficha “Bens Imóveis” e clique em “Novo”.
3. Preencha a aba de “Identificação”.
No primeiro campo, “Especificação”, informe se o imóvel em questão é uma casa ou apartamento e forneça o endereço da propriedade nos demais campos.

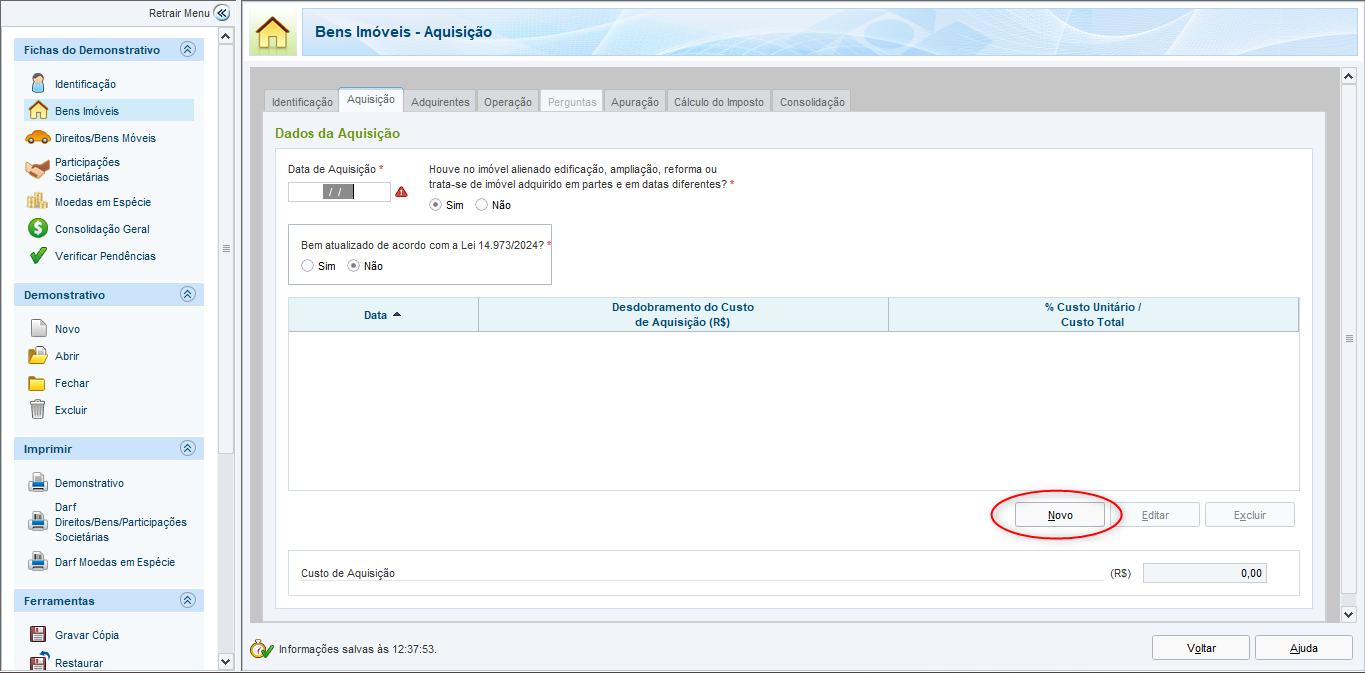
4. Preencha a aba “Aquisição”.
Além de informar quando você comprou o imóvel em questão (no campo “Data de Aquisição”), o GCAP indagará se houve edificação, ampliação ou reforma na propriedade ou, ainda, se o imóvel foi adquirido por partes e em datas diferentes.
No caso da realização de reformas e ampliações no imóvel, é importante informá-las à Receita — desde que devidamente comprovadas — pois esse tipo de benfeitoria aumenta o custo de aquisição do imóvel. Com um custo de aquisição maior, a margem de lucro diminui e, consequentemente, você pode ser tributado com alíquotas menores.
Já com relação à aquisição por partes de um imóvel, é importante ressaltar que a situação somente ocorre quando um contribuinte possui parte da titularidade daquele bem. Os casos mais comuns são de heranças, compras fracionadas de terrenos ou em divórcios, por exemplo. Não há relação com financiamento imobiliário, no qual a titularidade é vinculada ao novo proprietário e apenas o fluxo de pagamentos ocorre de forma fracionada.
O GCAP também questiona se o valor do bem foi atualizado de acordo com a Lei 14.973/2024. Trata-se de uma legislação que permitiu que contribuintes atualizassem o valor declarado de seus bens pelo valor de mercado, em troca do pagamento de uma carga tributária reduzida, à época. Caso tenha optado por essa possibilidade, responda “Sim” e informe o valor acrescido com a atualização (ou seja, a diferença entre o valor anterior e o valor atualizado do imóvel) e a data de pagamento do imposto.
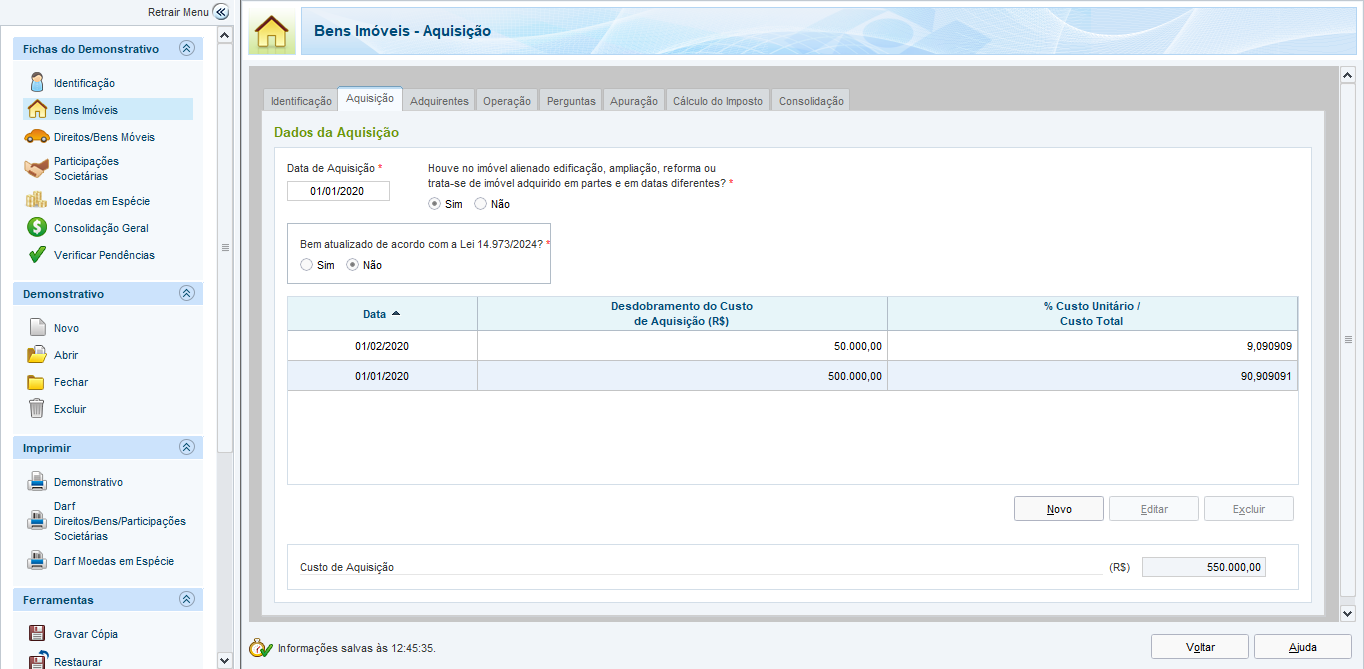
No exemplo, imagine que um contribuinte está declarando um imóvel comprado em janeiro de 2020 por R$ 500 mil, no qual foi feita uma reforma de R$ 50 mil um mês depois. O contribuinte deve declarar ambos os valores clicando em “Novo” no canto inferior direito, e o programa calculará automaticamente que o custo de aquisição total desse imóvel foi de R$ 550 mil. Outras despesas dedutíveis devem ser declaradas da mesma forma.
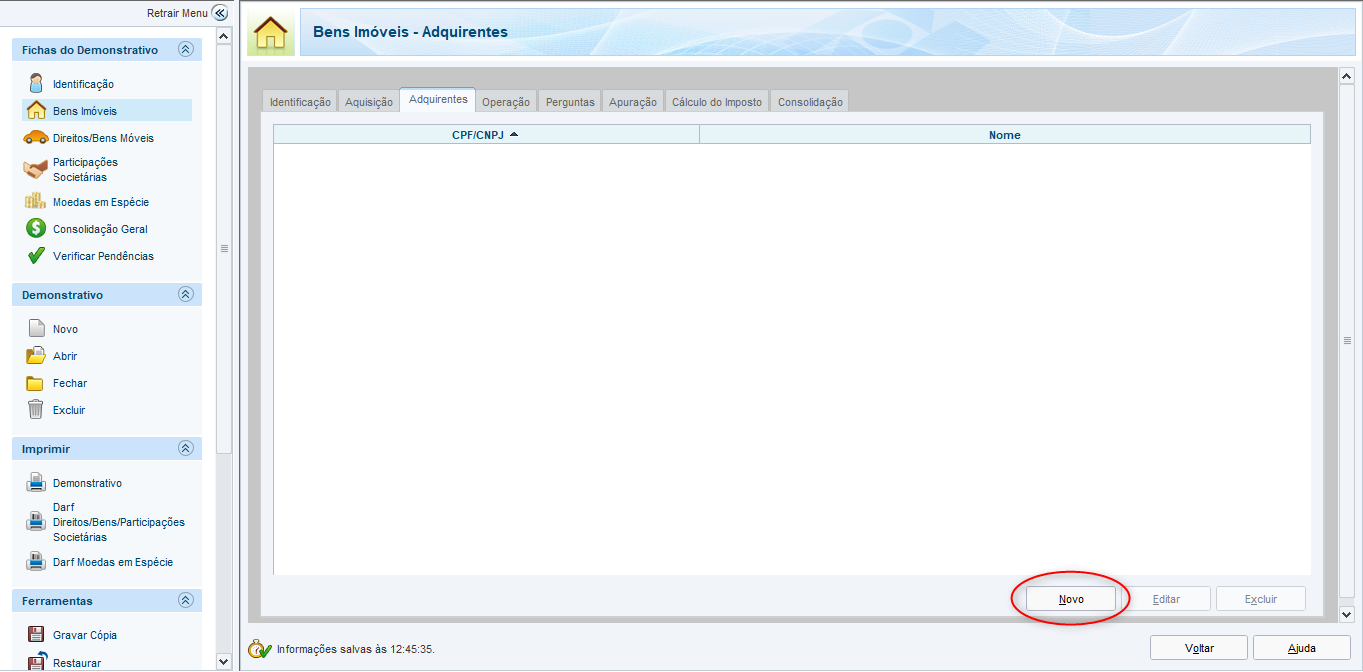
5. Informe quem comprou o imóvel na aba “Adquirentes”.
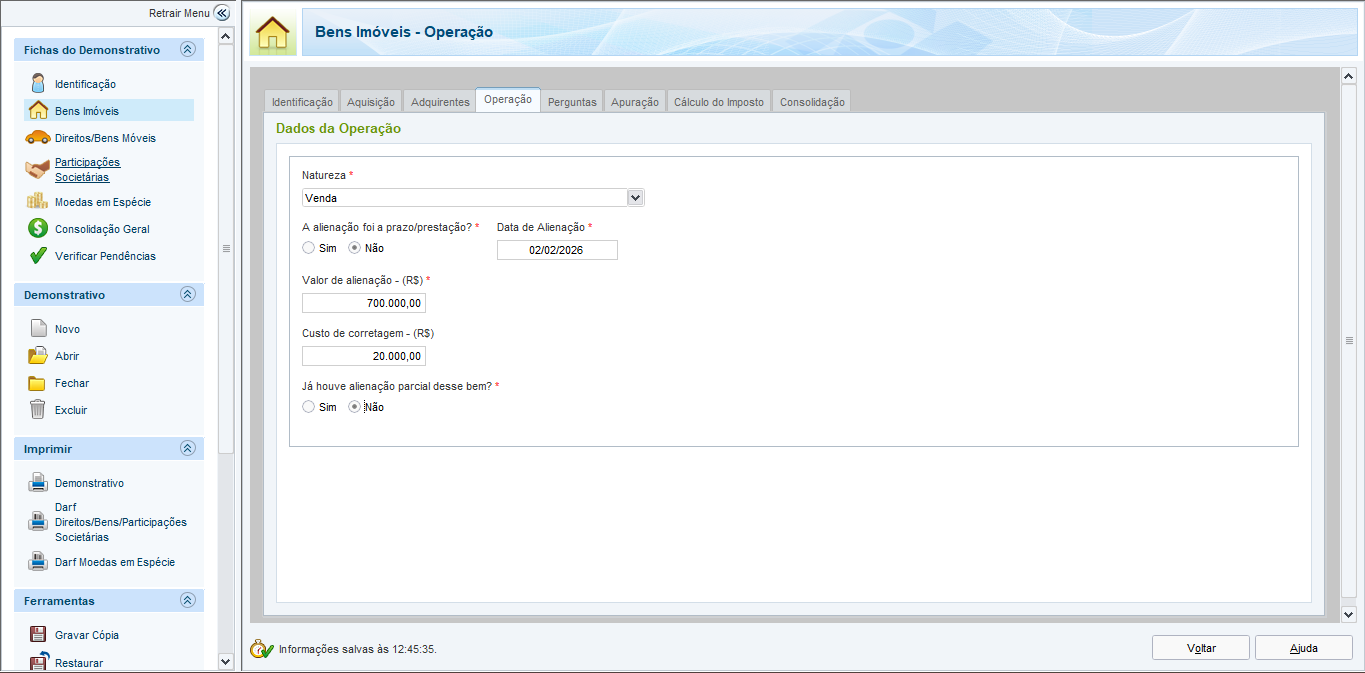
6. Preencha a aba “Operação”.
Detalhe a natureza da operação, informe o valor da venda (em “Valor da Alienação”) e o custo de corretagem, se aplicável. Continuando com o exemplo dado no passo 4, imagine que o imóvel adquirido em 2020 teve um custo de aquisição de R$ 550 mil e foi vendido em fevereiro de 2026 por R$ 700 mil, com um custo de corretagem de R$ 20 mil.
7. Em “Perguntas”, informe se o imóvel em questão é residencial.
O GCAP informará automaticamente sobre os casos de isenção.
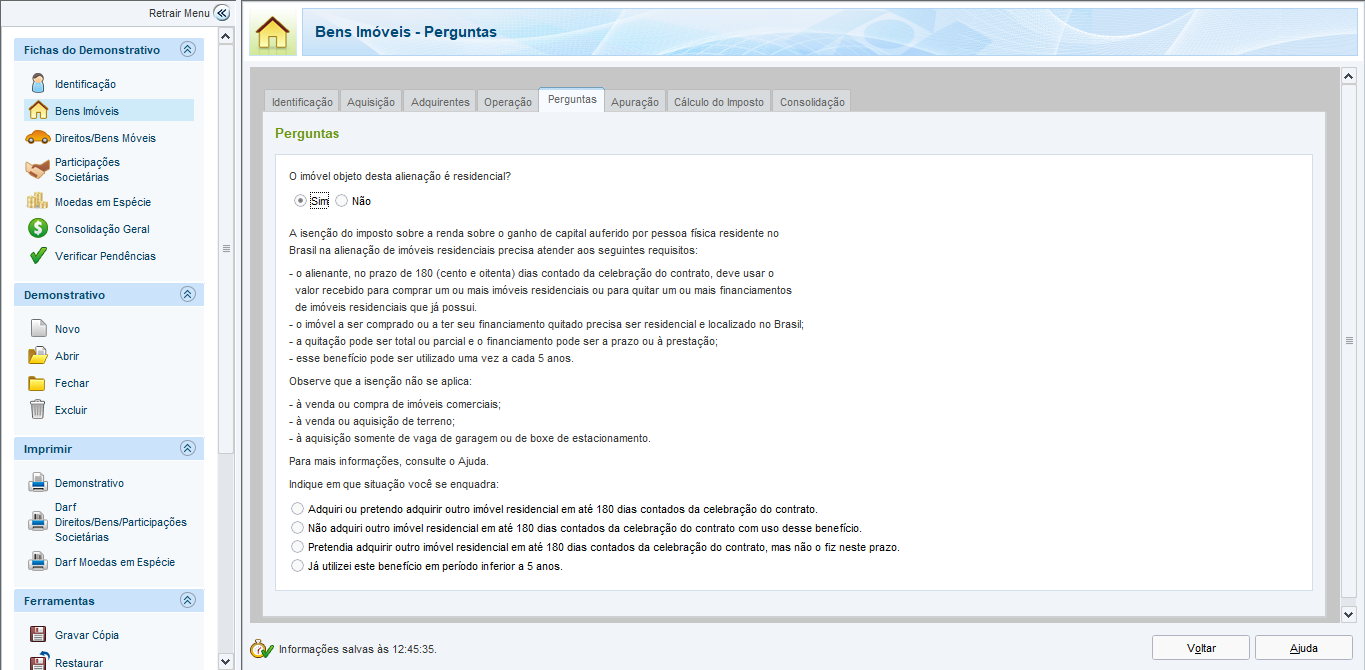
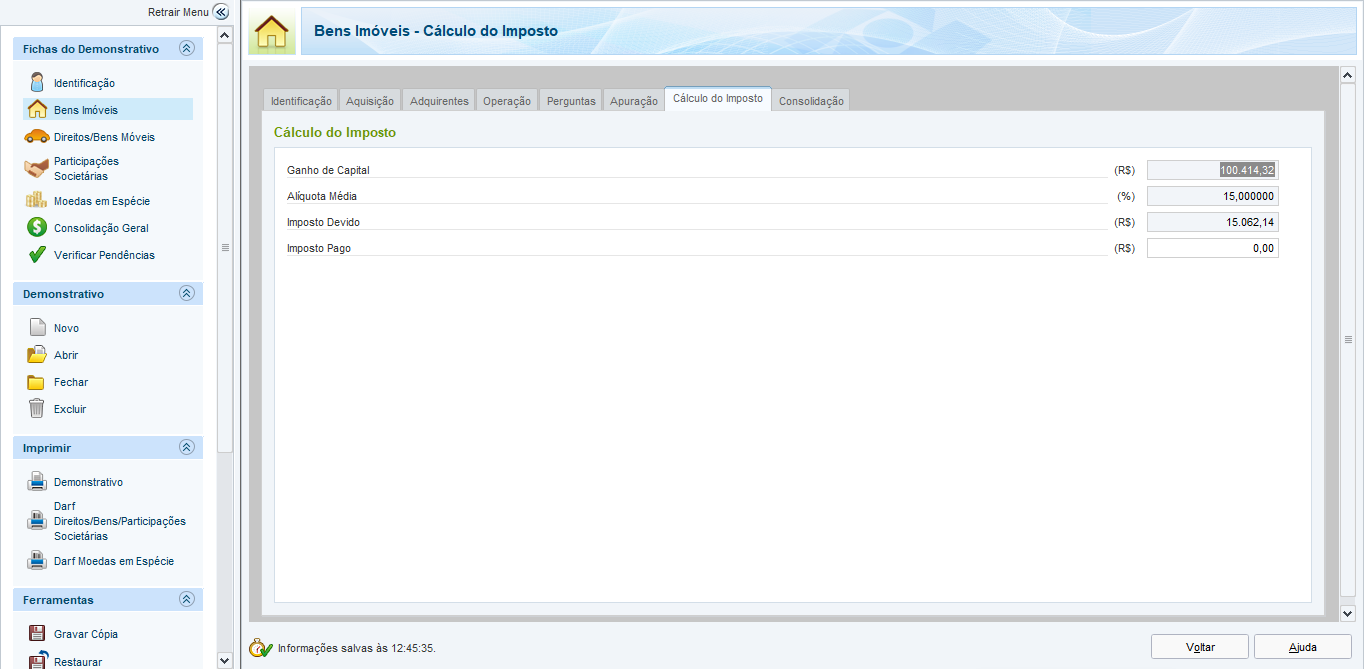
8. Verifique o cálculo do imposto e emita a DARF para o pagamento nas demais abas.
No caso do exemplo, o programa calculou um ganho de capital de R$ 100 mil após as deduções dos custos de aquisição e taxas de corretagem informadas, o que enquadraria o contribuinte na alíquota de 15%:
O que entra no custo de aquisição do imóvel?
Além de valores gastos com corretagem, que são declarados em um campo específico, também podem integrar o custo de aquisição:
Notícias Relacionadas

Resumo do dia
Lançamentos de luxo no Rio caem 86,9%, mas metro quadrado segue em alta
Apenas 11 unidades acima de R$ 3 milhões chegaram ao mercado no segundo trimestre, mas preço médio do segmento alcançou R$ 33,4 mil por m²

Mercado Imobiliário
Averbação de imóvel: o que é, quando fazer e por que importa na compra e venda
Veja quando é preciso atualizar a matrícula do imóvel, como fazer a averbação, quais documentos são necessários e quanto custa o procedimento
- ITBI
- escritura
- registro em cartório
- despesas com regularização
- reformas e benfeitorias comprovadas
Qual é a alíquota do imposto sobre lucro imobiliário?
O imposto segue a seguinte tabela progressiva:
- até R$ 5 milhões → 15%
- de R$ 5 milhões a R$ 10 milhões → 17,5%
- de R$ 10 milhões a R$ 30 milhões → 20%
- acima de R$ 30 milhões → 22,5%
Vale ressaltar que as alíquotas incidem sobre o lucro, e não sobre o valor total da venda.
Quando há isenção do imposto na venda de imóvel?
A legislação prevê alguns casos principais de isenção à tributação sobre o lucro na venda de um imóvel. O primeiro deles é a venda de imóveis por até R$ 440 mil, desde que se trate do único imóvel no nome do contribuinte e desde que não tenha vendido outro imóvel nos últimos 5 anos.
O segundo caso diz respeito ao reinvestimento do valor da venda para a compra de outro imóvel em até 180 dias após a operação.
Há isenção também nas vendas de imóveis comprados antes do ano de 1969. Para imóveis comprados a partir de 1988, é aplicada uma alíquota reduzida.
Como funciona o reinvestimento parcial em outro imóvel residencial em até 180 dias?
Welinton Mota, da Confirp Contabilidade, explica que a isenção para reinvestimento em outro imóvel vale também para aqueles que compraram outro imóvel por um valor inferior ao da venda.
“Imagine que eu vendi um imóvel por R$ 1 milhão, mas que eu comprei outro imóvel por R$ 800 mil. Ou seja, eu só apliquei R$ 800 mil. Os outros R$ 200 mil que ficaram na minha conta bancária não terão isenção”, afirma o contador. “Como é que eu faço o cálculo? Usando o programa [GCAP], que é feito justamente por causa dessas complexidades”.
Se eu comprar outro imóvel antes de vender, também posso me beneficiar da isenção?
A resposta é: sim. Caso você ainda tenha algum saldo remanescente de uma compra de outra residência feita antes da venda do imóvel em questão, é possível descontar esse saldo do valor a ser tributado.
“A lei não esclarece sobre essa possibilidade, mas vários contribuintes ingressaram com a ação inicial nesse sentido”, conta Welinton Mota. A questão foi resolvida depois que a Coordenação-Geral de Tributação (Cosit), órgão da Receita Federal, emitiu a Solução de Consulta nº 17/2022.
“Essa solução de consulta tem efeito vinculante, ou seja, ela obriga os fiscais a seguirem aquela orientação. E essa solução diz que, se o contribuinte vender o imóvel hoje, ele tem 180 dias para comprar um novo imóvel ou para pagar o saldo de imóveis adquiridos no passado parceladamente ou financiados”, explica o tributarista. “Então, se eu comprei um imóvel antes da minha venda e eu não paguei ainda, ou eu paguei apenas uma parte — seja ela parcelada ou financiada —, eu posso utilizar o valor do imóvel que eu vendi para quitar o imóvel anterior”. O valor aplicado na quitação do saldo devedor ficará isento de tributação.
Imóveis herdados
Segundo Mota, imóveis herdados seguem a mesma lógica de operações de compra e venda quando o assunto é a apuração do imposto sobre o ganho de capital, mas o processo possui algumas particularidades.
A primeira delas é que os herdeiros de um imóvel somente poderão incluir o bem em sua declaração de imposto de renda quando for finalizado o processo de inventário, o que pode demorar anos. “Somente depois que sair a partilha é que eu vou colocar o imóvel na minha declaração. Só que eu tenho que colocar como data de aquisição a data do falecimento do pai ou da mãe, e não a data do formal de partilha. Feito isso, se eu for vender esse imóvel, eu vou me submeter às mesmas regras”, afirma.
Há, ainda, um segundo detalhe: ao declarar esse imóvel, os herdeiros podem optar por declará-lo pelo valor que consta no imposto de renda do falecido ou pelo valor atualizado de mercado. Caso o imóvel tenha sido adquirido há muitos anos, a opção mais vantajosa pode ser declará-lo já pelo valor atual de mercado, de forma a aproveitar a isenção ou redução tributária aplicadas à venda de imóveis antigos.
Além disso, se o herdeiro já receber o imóvel pelo valor de mercado e o vender futuramente pelo mesmo preço, seu ganho de capital será zero e ele também não pagará imposto nesse cenário.
“Isso é uma forma de planejamento tributário. Se os herdeiros ou inventariantes não souberem disso, poderão perder essa oportunidade”, diz.
Erros comuns ao calcular lucro imobiliário
O principal erro é acreditar que o ganho de capital com a venda de imóveis pode ser informado apenas na declaração anual, o que pode gerar multas.
Além de não declarar a venda até o último dia útil do mês seguinte, outros erros incluem:
- não incluir despesas dedutíveis, o que pode levar ao pagamento de valores maiores na tributação;
- informar valor de aquisição incorreto;
- não usar regras de isenção;
- não declarar a venda também na declaração anual do IRPF.
A reforma tributária afeta o cálculo do lucro imobiliário?
Apesar de a reforma tributária ter início como fase de teste em 2026, não há qualquer alteração no cálculo do imposto a pagar para a maioria das pessoas físicas que venderem seus imóveis.
“A reforma tributária do consumo só tem efeitos para quem é contribuinte do IBS / CBS, que são as empresas, a não ser que a pessoa física seja equiparada a uma pessoa jurídica”, explica Mota.
Essa equiparação só ocorre quando a pessoa física é detentora de diversos imóveis e ultrapassa certos limites de renda.
No caso da venda de imóveis, somente contribuirão com a CBS / IBS:
- aqueles que tiverem vendido, seja no ano-calendário em questão ou no anterior, 4 imóveis distintos que estejam no patrimônio do contribuinte há menos de 5 anos;
- aqueles que tenham vendido dois ou mais imóveis construídos pelo próprio contribuinte nos últimos 5 anos.
Perguntas frequentes sobre venda de imóvel e GCAP
Preciso pagar imposto se não obtive lucro?
Não, mas a operação deve ser declarada.
O uso GCAP é obrigatório?
Sim, quando há ganho de capital ou necessidade de verificar isenção.
Posso comprar outro imóvel antes de vender e me beneficiar da isenção?
A legislação permite, desde que o reinvestimento ocorra dentro do prazo previsto e seja usado para quitar o saldo devedor.
Venda de imóvel herdado paga imposto?
Pode haver imposto, dependendo do valor de venda e custo declarado.
Preciso declarar mesmo com isenção?
Sim, a operação deve constar na declaração anual.

Luiza Queiroz é jornalista formada pela Escola de Comunicações e Artes da Universidade de São Paulo (ECA-USP), com especialização em jornalismo de dados pelo Instituto Brasileiro de Ensino, Desenvolvimento e Pesquisa (IDP). Acumula experiência em grandes veículos da imprensa nacional, como Veja, O Estado de S. Paulo e Casa Vogue, onde desenvolveu reportagens e conteúdos digitais sobre mercado imobiliário, arquitetura e decoração. Desde 2021, atua na equipe de checagem de fatos da Agence France-Presse (AFP), em São Paulo. Colabora com o Portas como jornalista autônoma, contribuindo com reportagens e análises sobre o setor imobiliário.