
Siga o Portas no Google
Veja nossas notícias com mais destaque nas suas buscas.
Siga o Portas no Google
Veja nossas notícias com mais destaque nas suas buscas.
Veja o resumo da notícia
- Dados de 2025 mostram que 28,3 milhões de domicílios próprios abrigam famílias com filhos no Brasil.
- A análise de dados sugere que a estabilidade e a riqueza habitacional podem estimular a formação familiar.
- No Brasil, o acesso à moradia aumentou em 32% a probabilidade de ter filhos entre jovens de 20 a 25 anos.
- Estudos indicam que ter filhos antes da casa própria pode dificultar a aquisição do imóvel devido a custos concorrentes.
- A propriedade imobiliária prévia oferece maior estabilidade, alívio orçamentário e acesso ao crédito para famílias.
- O planejamento familiar deve considerar decisões habitacionais para melhor qualidade de vida e redução de restrições financeiras.
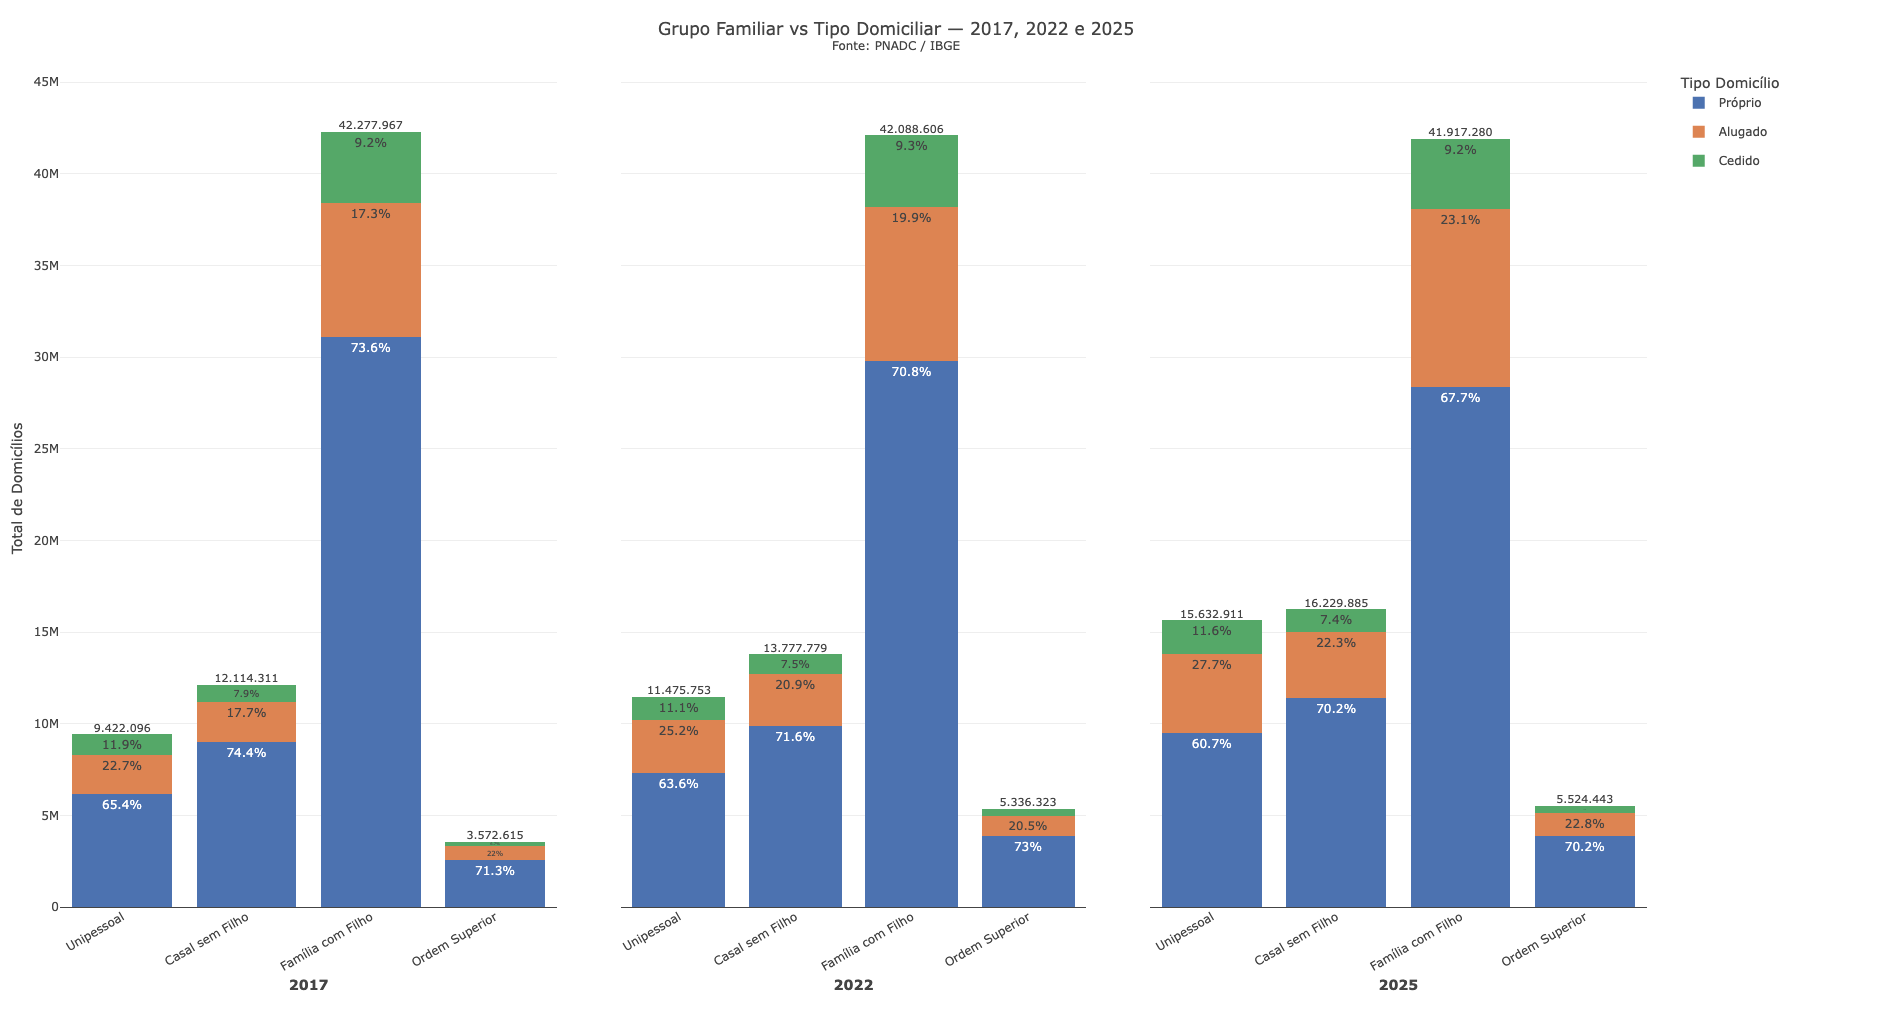
Dados da PNAD Contínua de 2025 mostram que 28,3 milhões de domicílios próprios ocupados abrigam famílias com filhos, enquanto cerca de 11,4 milhões são ocupados por famílias sem filhos. Esses números colocam em perspectiva não apenas o ciclo de vida das famílias, mas também uma dimensão importante da demografia, a fecundidade.
Há uma máxima entre analistas de padrões comportamentais no mercado imobiliário que associam a vinda de um filho com a compra de um imóvel. Poderíamos até justificar que essa decisão é uma resposta pela busca de estabilidade residencial, pela demanda por espaço ou pelo aumento da aversão ao risco de despejo ou renegociação de aluguel. Essas hipóteses comportamentais são plausíveis, mas insuficientes para afirmar que o nascimento de um filho leva uma família a adquirir um imóvel.
Uma análise dos dados para o Brasil mostra que casal sem filho com imóvel próprio representa 70% no total de domicílios ocupados, enquanto no grupo de casal com filhos, a participação é de cerca de 68%, de acordo com os dados do IBGE de 2025. Além disso, a parcela de imóveis alugados por famílias com filho saiu de 17% em 2017 para 23% em 2025. Diante das evidências iniciais dessas análises dos dados e da insuficiência das justificativas, eu inverti a pergunta: será que o acesso a casa própria facilita o crescimento da família? Dessa forma, deixamos de olhar apenas para a magnitude dos números absolutos e passamos a entender como as decisões de comprar um imóvel e ter filhos se relacionam.
A literatura científica oferece evidências e nos ajuda a responder o questionamento feito no título desta coluna: quem tem casa faz filho ou quem tem filho compra casa?
Notícias Relacionadas
Notícias
Reajuste de aluguel: calcule o novo valor e entenda a regra
Dados & Inteligência Calculadora de reajuste de aluguel O que é O índice do seu contrato, aplicado à sua conta A calculadora aplica o índice acumulado em 12 meses sobre o valor que você paga hoje. Os dados vêm direto das séries oficiais do Banco Central, que reúnem IPCA e INPC (IBGE) e IGP-M (FGV), […]
Dados & Inteligência
13,7 milhões moram sozinhos, e idosos são 41% deste grupo; como atender essa necessidade?
Com envelhecimento da população, estudo da Brain defende produzir e vender imóveis para indivíduos e não mais apenas pensando em famílias
Os resultados de artigos científicos mostram mais fortemente que a estabilidade e a riqueza habitacional podem estimular a formação familiar do que o contrário. No Brasil, o acesso à moradia elevou em cerca de 32% a probabilidade de ter filhos e em 33% o número de filhos entre os jovens de 20 a 25 anos contemplados no estudo. Na China, famílias com acesso a moradia própria aumentou a probabilidade de nascimento em 7,3%. Já o estudo australiano analisa o acesso a casa própria de famílias que tiveram filhos e aponta que o nascimento prévio não foi capaz de estimular a compra do imóvel. Além disso, quanto maior o tempo transcorrido desde o nascimento da criança, menor a probabilidade do casal adquirir um imóvel. Esse é o típico caso de que ter uma criança aumenta despesas justamente quando a família precisa acumular recursos para adquirir a casa própria.
Os dados e evidências empíricas ajudam a compreender por que alguns casais buscam resolver a situação habitacional antes de ter filhos. Quando a criança chega primeiro, surgem custos concorrentes com alimentação, cuidados e, em alguns casos, redução da oferta de trabalho – quando um dos pais decide deixar o emprego para se empenhar ao cuidado do filho. A expansão dos gastos e a possível redução de renda podem dificultar, posteriormente, a compra do imóvel. Quando a casa vem antes, a família pode se beneficiar de maior estabilidade residencial e, dependendo das condições de aquisição, de alívio orçamentário, direcionando mais recursos às despesas com a criança. Além disso, a propriedade imobiliária pode ampliar as possibilidades de acesso ao crédito e reduzir restrições financeiras.
Três aspectos merecem destaque. Primeiro, a análise de dados deve ir além de gráficos de barras ou de pizza e de hipóteses comportamentais frequentemente reproduzidas na imprensa. Relações aparentemente simples podem esconder mecanismos econômicos que exigem métodos adequados de investigação. Segundo, planejamento familiar também envolve decisões habitacionais. O acesso à moradia antes de ter filhos pode representar maior qualidade habitacional, alívio orçamentário e redução das restrições de crédito, especialmente para famílias de menor renda. Terceiro, boas perguntas permitem superar os vieses de confirmação.

Rodger Campos é colunista do Portas, economista e doutor em Economia pela FEA/USP, fundador e consultor da RBA Consultoria Econômica. Também é professor e pesquisador líder do Centro de Estudos das Cidades - Laboratório Arq.Futuro do Insper e pesquisador associado do Núcleo de Economia Regional e Urbana da FEA/USP (NEREUS-USP). Foi Assessor de assuntos econômicos na diretoria de Desenvolvimento Urbano na São Paulo Urbanismo (empresa vinculada à Secretaria Municipal de Desenvolvimento Urbano da cidade de São Paulo), Head de Estratégia na Loft e Economista Sênior na DataZap, braço de inteligência imobiliária do Grupo OLX. Na carreira acadêmica foi pesquisador visitante na University of Illinois Urbana-Champaign, professor no IBMEC e possui artigos científicos publicados em revistas nacionais e internacionais