
Veja o resumo da notícia
- Home equity, ou crédito com garantia de imóvel, oferece juros menores e prazos mais longos para quem busca crédito.
- A modalidade permite que o proprietário continue morando no imóvel mesmo após usá-lo como garantia.
- Os recursos obtidos podem ser usados livremente, inclusive para substituir dívidas com juros mais altos.
- No Brasil, o home equity registrou crescimento de 26% no primeiro trimestre, atingindo R$ 3,2 bilhões.
- Nos Estados Unidos, o volume movimentado pela modalidade é significativamente maior, chegando a US$ 47 bilhões.
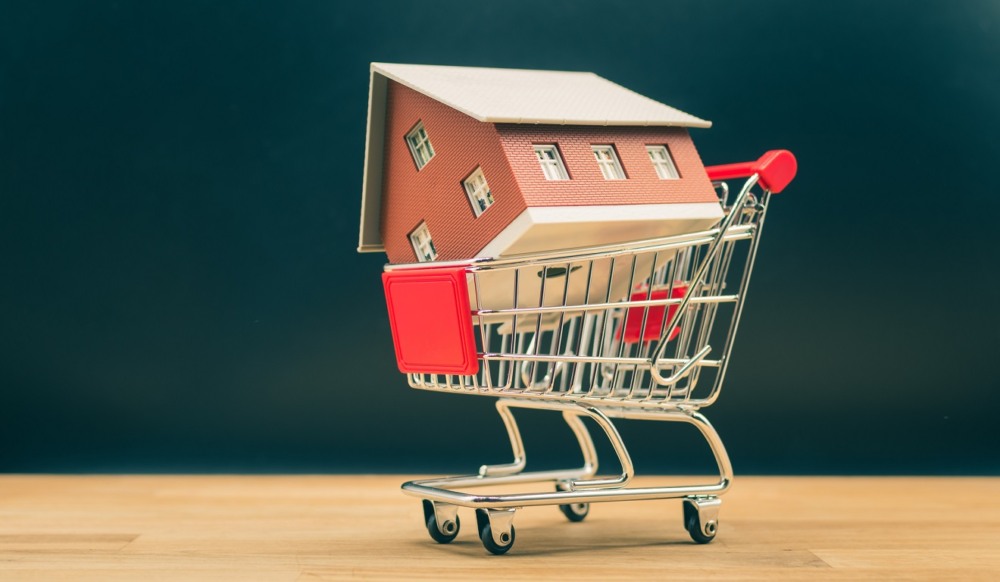
Quem precisa de crédito para comprar um novo imóvel ou para reformar tem enfrentado uma situação complexa devido aos juros altos no país. Mas há uma alternativa com condições muito vantajosas que vem crescendo, mas ainda longe de todo o potencial. É o home equity, o crédito com garantia de imóvel que já cresceu 26% em volume neste ano, segundo a entidade representativa do setor, e que pode te ajudar também a levantar os recursos que você precisa.
Neste artigo detalho como a modalidade funciona, para que você possa tomar a melhor decisão (na Loft, o crescimento de contratos passou dos 150% no primeiro semestre deste ano, versus o mesmo período de 2025!).
Home equity permite seguir morando no imóvel
Também chamado de crédito com garantia imobiliária (CGI), o home equity permite que o consumidor use um imóvel quitado ou financiado como garantia para conseguir empréstimos. Uma das características mais importantes dessa operação de crédito é que ela está atrelada a juros menores e a prazos mais longos do que no crédito pessoal tradicional.
Grosso modo, ele pode ter um custo que chega a ser a metade de um empréstimo consignado, segundo projeções feitas com base em taxas aplicadas pelos principais bancos do país.
No home equity, além de o imóvel ser dado como garantia até a quitação da dívida, o proprietário tem a chance de continuar morando nele ou até alugá-lo, se for o caso.
A papelada tem que estar regularizada e a análise de crédito do tomador também é feita. Normalmente, libera-se por volta de 50% do valor de avaliação do imóvel.
Ou seja, é um modelo voltado especialmente para pessoas que já têm um imóvel quitado e precisam de recursos, por exemplo, para uma reforma mais ampla do próprio bem imobiliário. Pequenos empresários em busca de capital de giro também tendem a se interessar por este caminho.
Os recursos obtidos no home equity podem ser usados livremente. O que também faz com que as pessoas físicas ou jurídicas usem esse canal de crédito para substituir dívidas mais caras, como a de um cheque especial. Ou de outras fontes com juros maiores.
Notícias Relacionadas
Mercado Imobiliário
Crédito consignado: como funciona a modalidade com desconto em folha e quem pode acessá-la
O crédito consignado permite o pagamento de parcelas via desconto automático na folha de pagamento ou benefício, resultando em taxas de juros mais competitivas
Mercado Imobiliário
Seguro condomínio é obrigatório, mas não cobre todos os riscos
Mercado movimentou R$ 566 milhões no primeiro semestre de 2026; entenda a importância do síndico na escolha do que será coberto ou não
Por que os juros praticados no home equity são menores?
Ao ter um risco menor de inadimplência na avaliação dos bancos, a operação pode ser assinada com um juro menor, em comparação com o empréstimo pessoal e o uso do cartão de crédito. Também interfere na conta os prazos, que costumam ser mais alongados no home equity. Prazo mais longo implica diluição no valor das parcelas.
Apenas como ordem de grandeza, considerando apenas os cinco maiores bancos do país, enquanto o home equity pode ser obtido por uma taxa de aproximadamente 1,5% (até 13 anos), um consignado está na casa dos 4% e o crédito pessoal fica na casa dos 7%. Uma diferença notável.
Como é o mercado nos Estados Unidos?
Por mais que a expansão recente seja uma realidade no Brasil, os números movimentados pela modalidade aqui em relação aos Estados Unidos são muito discretos.
Em um relatório recente da Intercontinental Exchange, empresa de tecnologia e dados para mercados financeiros, os proprietários de imóveis nos Estados Unidos utilizaram cerca de US$ 47 bilhões em patrimônio líquido (a diferença entre o saldo devedor de suas hipotecas e o valor de mercado do imóvel) durante os três primeiros meses de 2026.
O valor americano, que ao câmbio atual é quase 80 vezes maior do que o brasileiro, representa o maior saque para o primeiro trimestre desde 2021.
Aqui no Brasil a modalidade iniciou este ano em expansão. As concessões de crédito chegaram a R$ 3,2 bilhões, alta de 26% em relação aos primeiros três meses do ano passado.
Foi o maior volume já registrado para o período na série histórica da Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip), iniciada em 2018. Crescimento interessante, mas ainda aquém do potencial.
Devido a essa oportunidade para os consumidores, pretendo escrever mais artigos sobre a modalidade, para mostrar, por exemplo, que há casos bem fora do radar em que o home equity pode ajudar. Até a próxima!

Colunista
Colunista do Portas e VP de Real Estate Buying & Selling na Loft. Com mais de uma década de experiência no mercado financeiro e corporativo, acumula bagagem em M&A, Private Equity, Finanças e Estratégia, tendo atuado em instituições como Lightrock e Arsenal Investimentos. Na Loft há mais de 5 anos, liderou frentes estratégicas como VP de Finanças e Head de M&A. É graduada pela Fundação Getulio Vargas (FGV), com extensão pela WU Vienna (Wirtschaftsuniversität Wien).