Siga o Portas no Google
Veja nossas notícias com mais destaque nas suas buscas.
Siga o Portas no Google
Veja nossas notícias com mais destaque nas suas buscas.
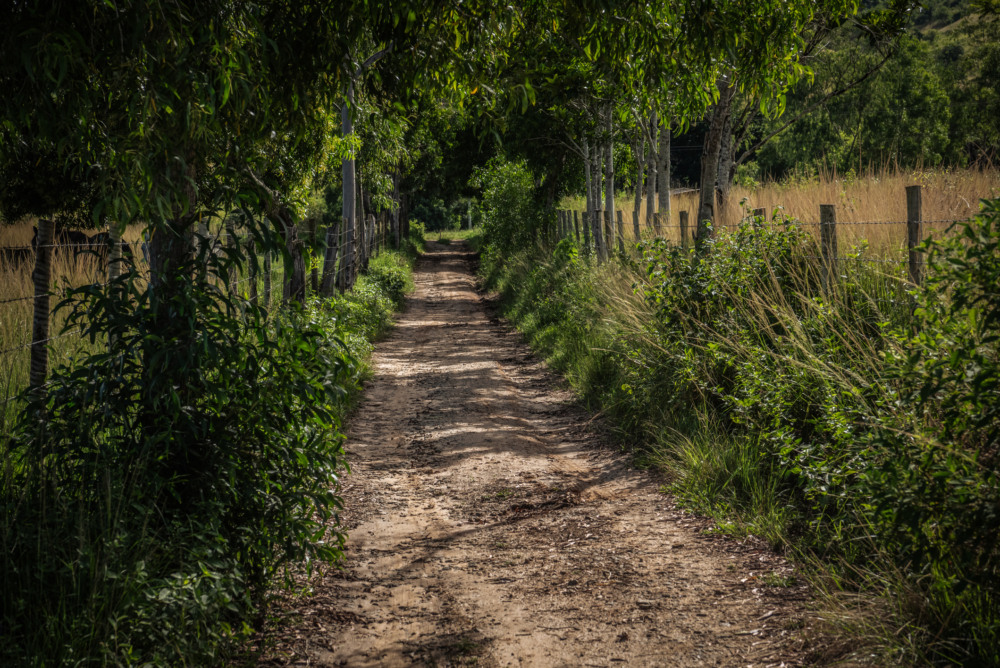
Em quase toda cidade brasileira em crescimento, existe uma área de terra que, até poucos anos atrás, não interessava a ninguém fora do agronegócio ou da pecuária, e que de repente começa a receber visitas de corretores, engenheiros e representantes de incorporadoras. O gatilho costuma ser o mesmo: a cidade cresceu, a infraestrutura chegou perto (rede de água, energia, uma via de acesso), e o plano diretor do município passou a permitir parcelamento e construção ali. Esse é o momento em que uma gleba comum começa a valer não pelo que ela é hoje, mas pelo que pode se tornar — assim como já explicamos os termos que aparecem em todo anúncio de imóvel e os que surgem na hora de fechar negócio, aqui o vocabulário é o de antes de o terreno virar empreendimento.
O que exatamente é uma gleba?
Tecnicamente, é uma área de terra ainda não parcelada, sem registro individualizado em lotes, o que a distingue de um terreno urbano já demarcado. O tamanho varia muito, de poucos milhares de metros quadrados a centenas de hectares, e a situação fundiária costuma ser igualmente variada: parte pode ter matrícula rural, parte pode já estar em processo de reconhecimento como área urbana, e não é raro que uma mesma propriedade tenha uma fração com potencial de incorporação e outra que permaneça, por enquanto, fora desse enquadramento. É o zoneamento definido pelo plano diretor municipal que separa essas duas realidades: onde ele permite parcelamento e edificação, a terra ganha o que o mercado chama de potencial construtivo, e é esse potencial, não a área em si, que vira objeto de negociação.
Vender, permutar ou virar sócio do empreendimento?
Quando uma gleba chega a esse ponto, o proprietário raramente tem capital, estrutura técnica e capacidade comercial para incorporar sozinho, então o caminho comum é buscar uma incorporadora como parceira. Existem, em linhas gerais, três formatos de negócio, e cada um distribui o risco de um jeito diferente. Na venda à vista, o proprietário recebe um valor fechado e sai do negócio, com liquidez imediata mas normalmente abaixo do potencial de valorização se o empreendimento for bem-sucedido, já que o comprador embute no preço um desconto pelo risco que está assumindo. Na permuta física, o proprietário entrega a terra e recebe de volta uma fração das unidades construídas, tornando-se, na prática, sócio do produto final, com o risco de revenda das unidades passando a ser dele também. Na permuta financeira, o proprietário entrega a terra e recebe um percentual do VGV (Valor Geral de Vendas, o total que o empreendimento deve arrecadar) conforme as unidades forem sendo vendidas e pagas, o que tira dele o risco de precificação, mas mantém o risco de o negócio demorar, vender mal, ou nem sair do papel.
Como se chega ao valor de uma gleba?
A norma técnica brasileira de referência para avaliação de imóveis, a NBR 14653, reconhece diferentes métodos, e para terrenos com potencial de incorporação o mais indicado costuma ser o método involutivo, também chamado de residual. A lógica é fazer o caminho inverso: simular o empreendimento que poderia ser construído ali, projetar quanto ele arrecadaria, descontar todos os custos de viabilizá-lo (construção, projetos, licenciamento, marketing, corretagem, tributos) e a margem de lucro esperada pelo incorporador, e o que sobra é o valor atribuível ao terreno. No mercado americano, a lógica equivalente é conhecida como land residual technique, geralmente precedida de uma análise chamada highest and best use (o uso mais provável e rentável para aquele terreno, entre as opções que forem, em ordem, legalmente permitidas, fisicamente possíveis e financeiramente viáveis). Em ambos os casos, o resultado depende de premissas sensíveis, como a taxa de desconto usada no cálculo, o que explica por que duas avaliações do mesmo terreno podem chegar a valores bem diferentes.
Notícias Relacionadas
Guia de Localizações
Casa Verde, SP: preço de imóveis, aluguel e como é morar no bairro
Batizado por uma lenda sobre sete irmãs solteiras e uma casa — ou janelas — pintada de verde, Casa Verde é um bairro tradicional da Zona Norte de São Paulo que resistiu a mais de um século tentando ser rebatizado oficialmente. Hoje, a ausência de estação de metrô ou trem é um dos principais fatores […]
Guia de Localizações
Penha, SP: preço de imóveis, aluguel e como é morar no bairro
Erguida no alto de uma colina na Zona Leste de São Paulo, a Penha nasceu ao redor de uma capela do século 17 e hoje é um dos bairros mais tradicionais da cidade — lar da Basílica de Nossa Senhora da Penha de França, um dos principais destinos de peregrinação católica de São Paulo. Levantamento […]
Alguns detalhes técnicos que poucos conhecem fora do setor
Um deles é a outorga onerosa do direito de construir: em muitas cidades, o coeficiente básico de aproveitamento (quanto se pode construir sem custo adicional) é menor que o coeficiente máximo permitido pela lei, e para construir além do básico é preciso pagar uma contrapartida à prefeitura, calculada com base no valor do terreno. Essa cobrança recai sobre o proprietário do terreno, o que normalmente entra na conta de quem estrutura o negócio.
Outro ponto pouco falado é que, numa permuta financeira, o percentual anunciado (que hoje varia bastante, de um piso em torno de 6% até algo próximo de 18%, dependendo do potencial do terreno e de o empreendimento se enquadrar ou não em programas como o Minha Casa Minha Vida) não incide sobre o VGV bruto, mas sobre o que sobra depois de descontadas comissão de venda, marketing e outras despesas da operação.
E há ainda uma conta que decide se vale a pena permutar em vez de vender à vista: compara-se o valor líquido de uma venda imediata, capitalizado pelo tempo que o empreendimento levaria para se desenvolver, contra o que se receberia pela permuta nesse mesmo horizonte. Quando a diferença é pequena, a permuta tende a não compensar o risco e a demora. Ela costuma se justificar quando o VGV projetado é várias vezes maior que o valor de venda da terra nua.
Nada disso torna um formato de negócio superior ao outro: são ferramentas diferentes, com riscos e horizontes de tempo diferentes, e a escolha depende do que cada proprietário está disposto a esperar e a arriscar. O que fica é uma pergunta menos óbvia do que parece: quando alguém oferece comprar, permutar ou fazer parceria numa gleba, qual dessas três lógicas está por trás da proposta, e ela combina com o que o proprietário realmente precisa?
Em resumo:
| Variável | O que considerar na decisão |
|---|---|
| Vender à vista ou permutar (física ou financeira) | Depende do horizonte de tempo que a família pode esperar e da urgência de caixa. Herdeiros mais jovens, ou que não dependem do recurso no curto prazo, tendem a suportar melhor a espera por um ganho futuro incerto. Famílias que precisam de liquidez imediata, ou com herdeiros mais idosos, costumam dar mais peso a um valor certo e disponível agora, mesmo que menor que o potencial de longo prazo. |
| Permuta física ou permuta financeira | Na física, o proprietário vira sócio do produto (recebe unidades) e assume o risco de revendê-las. Na financeira, recebe em dinheiro conforme o empreendimento vende, sem lidar com revenda, mas dependente do desempenho comercial da incorporadora. Depende de quanto a família quer se envolver na comercialização e de quanto confia na gestão financeira da incorporadora. |
| Buscar enquadramento no Minha Casa Minha Vida ou manter padrão livre | O MCMV costuma facilitar a venda das unidades (subsídio, financiamento facilitado, público comprador maior), dando mais previsibilidade ao recebimento. Um padrão mais alto, fora do programa, tende a ter menos liquidez, mas pode render margem e ticket por unidade maiores. Depende da vocação do terreno, da região e do apetite da família por retorno mais rápido e previsível versus potencialmente maior, mas mais lento. |
| Loteamento (horizontal) ou verticalização (prédios) | Depende, em primeiro lugar, do que o plano diretor da região permite. Quando ambos são viáveis, o loteamento costuma significar menos unidades para negociar, aprovação mais simples e menor exposição a risco e custo de obra. A verticalização amplia o número de unidades e o potencial de VGV, mas aumenta complexidade, prazo e risco de execução. |
| Negociar agora ou aguardar uma mudança de zoneamento mais favorável | Se há sinais de que o plano diretor pode ampliar o potencial construtivo da região (nova infraestrutura, revisão de zoneamento em andamento), esperar pode aumentar o valor da terra. Mas essa espera não tem prazo garantido, e o potencial pode não se confirmar, o que pesa a favor de negociar com base no que já está definido hoje. |

Claudino é especialista e analista do mercado imobiliário, com aproximadamente 20 anos de atuação no setor. Atua como curador de eventos que conectam especialistas e agentes do mercado em diferentes regiões do Brasil, promovendo formação, análise crítica e inovação. É também sócio da Área 38 e conselheiro estratégico das empresas Aluu, Tikpag, Pipeimob e Squad Realty. Na Loft, atua como consultor com foco em inteligência comercial, integração institucional e performance de produtos. É autor dos livros “A Natureza do Mercado Imobiliário” e “Ontem, Hoje e Amanhã”, obras que propõem uma leitura ampliada e multidisciplinar sobre a moradia, o urbanismo e a evolução dos sistemas imobiliários. Atualmente, Claudino está radicado em Toronto, no Canadá, onde segue colaborando com iniciativas que antecipam o futuro do setor com consistência técnica, visão crítica e sensibilidade prática.