
Siga o Portas no Google
Veja nossas notícias com mais destaque nas suas buscas.
Siga o Portas no Google
Veja nossas notícias com mais destaque nas suas buscas.
Veja o resumo da notícia
- A Faria Lima segue como teto do mercado corporativo paulistano, com vacância ao redor de 8% e aluguéis entre R$ 300 e R$ 400 por m², o único eixo da cidade a superar a inflação em dez anos.
- A Rebouças teve a virada mais rápida da cidade: a vacância caiu de quase 30% para zero em menos de dois anos, puxada pela chegada da Amazon ao edifício Biosquare.
- A Avenida Paulista saiu de 25,6% de vacância em 2023 para um patamar próximo de zero, com aluguéis batendo recorde de R$ 170 a R$ 180 por m².
- A Berrini segue como o eixo mais barato entre os quatro, com vacância perto de 14%, mas já registra absorção líquida positiva nos últimos trimestres.
- São Paulo teve absorção líquida recorde de 313 mil m² nos nove primeiros meses de 2026, com vacância geral em torno de 15%.
- A escassez de lajes acima de 10 mil m² nos eixos mais consolidados empurra empresas para regiões vizinhas, espalhando a valorização em cascata.
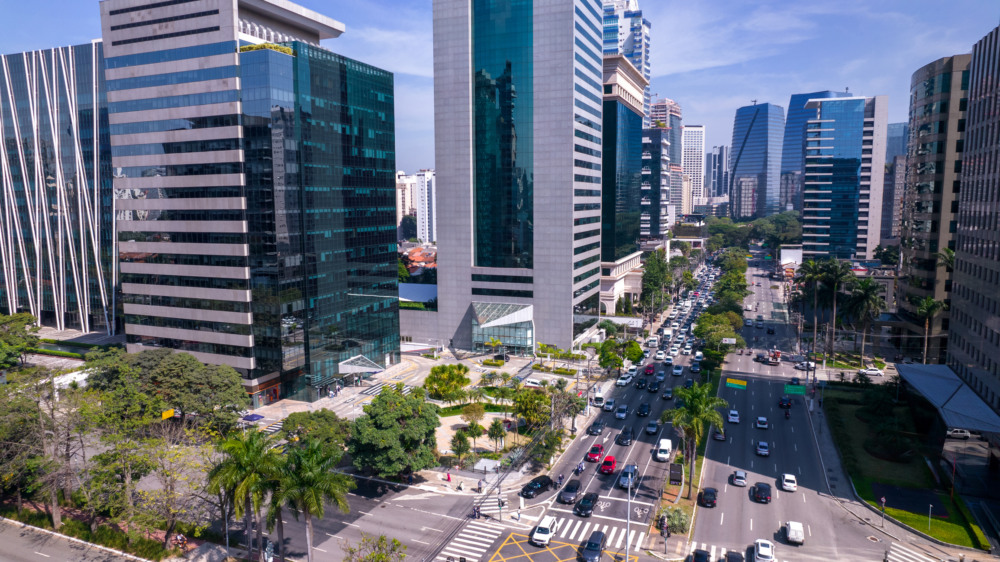
Faria Lima, Rebouças, Avenida Paulista e Berrini vivem o mesmo ciclo de escassez de escritórios premium em São Paulo, mas cada eixo chegou até aqui por um caminho diferente — e isso muda completamente o cálculo de quem procura uma laje corporativa hoje. A Faria Lima nunca deixou de ser cara. A Rebouças era point de loja de noiva até 2022. A Paulista saiu de uma vacância de crise para um aluguel inédito em três anos. E a Berrini, mais afetada pela pandemia, ainda corre atrás, mas já mostra sinais de virada.
A seguir, comparamos os quatro eixos com base no que consultorias como JLL, CBRE, Cushman & Wakefield, Newmark e SiiLA vêm publicando ao longo de 2025 e 2026, cruzado com a cobertura do Portas sobre cada região.
Os quatro eixos lado a lado
| Região | Vacância | Aluguel pedido | Movimento recente | Perfil de ocupante |
|---|---|---|---|---|
| Faria Lima | ~8% (7,9% no conjunto com a JK) | R$ 300 a R$ 400/m² | +75,4% em 10 anos, único eixo acima do IPCA | Bancos, gestoras, tecnologia |
| Rebouças | Vacância zero no 1º tri/2026 | R$ 180/m² (+23% em 1 ano) | De 29,9% para zero em menos de 2 anos | Financeiro (34%), serviços digitais (31%) |
| Av. Paulista | Próxima de zero; estoque esgotado para lajes grandes | R$ 170 a R$ 180/m² | De 25,6% (2023) a quase zero | Diversificado, puxado por retrofit |
| Berrini | ~14% (eixo fora do núcleo mais disputado) | Abaixo da média dos eixos prime | Absorção líquida de +5.704 m² no 2º tri/2026 | Empresas sensíveis a custo |
Os números não são de uma única consultoria — cada uma mede o mercado com metodologia própria, por isso há pequenas variações entre os relatórios citados ao longo do texto. Ainda assim, a direção é a mesma em todos: menos espaço disponível, aluguel subindo e demanda migrando dos eixos mais caros para os vizinhos.
Faria Lima: o teto do mercado, mesmo com a vacância em baixa histórica
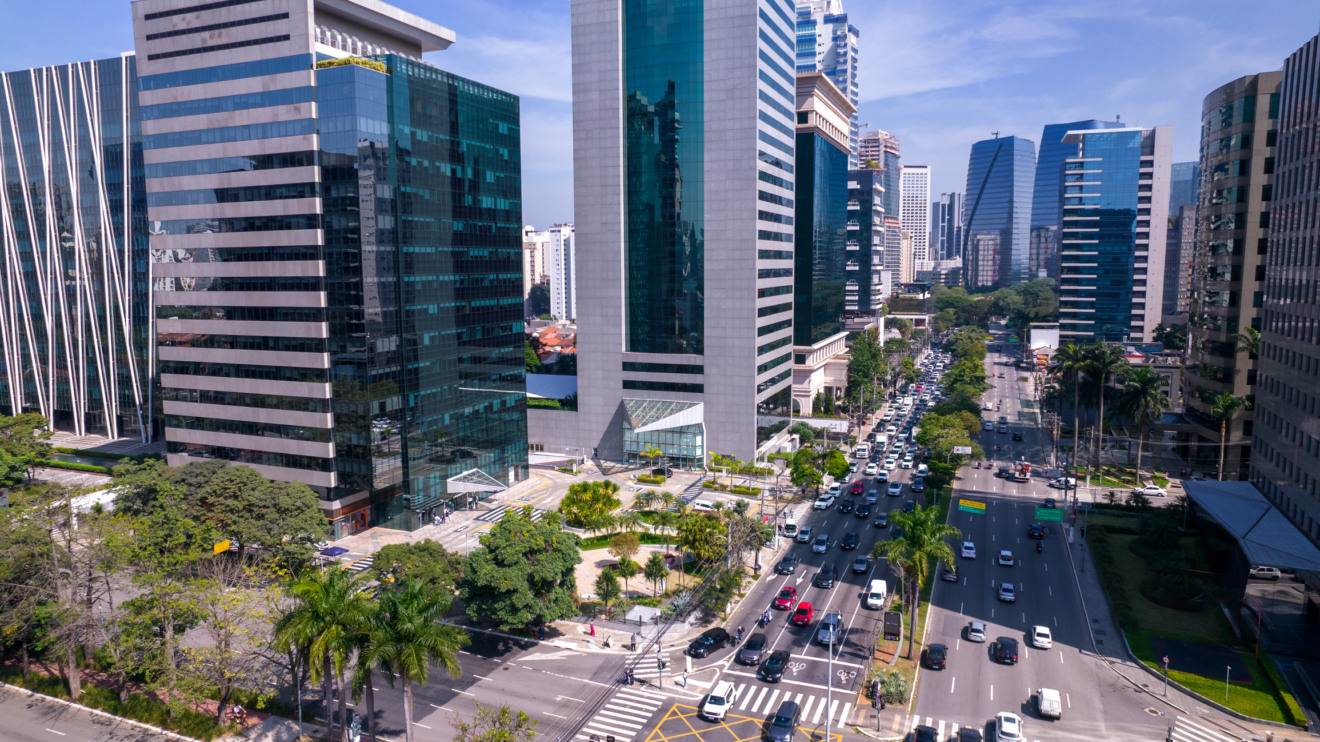
A Faria Lima é, na prática, a referência de preço do mercado corporativo paulistano — e a única região da cidade onde o aluguel de escritórios superou a inflação nos últimos dez anos, segundo a SiiLA: alta de 75,4% no preço médio de locação, contra cerca de 63% do IPCA no mesmo período. A taxa de vacância da região gira em torno de 8% a 9%, e no conjunto com a JK chega a 7,9%, segundo a CBRE — um dos menores patamares entre os eixos corporativos da cidade.
O aluguel pedido já ultrapassa R$ 300 por metro quadrado em diversos edifícios, com negociações pontuais acima de R$ 400/m² em ativos classe A+. A demanda vem sobretudo de bancos, gestoras de investimento e empresas de tecnologia em busca de lajes de alto padrão — perfil que segue disposto a pagar o prêmio pela localização, mesmo com o espaço cada vez mais escasso. Parte da nova oferta da região depende de leilões de Cepacs, que viabilizam prédios mistos mais altos na avenida, mas o ritmo de entrega não acompanha a demanda.
Rebouças: a virada mais rápida do mercado corporativo
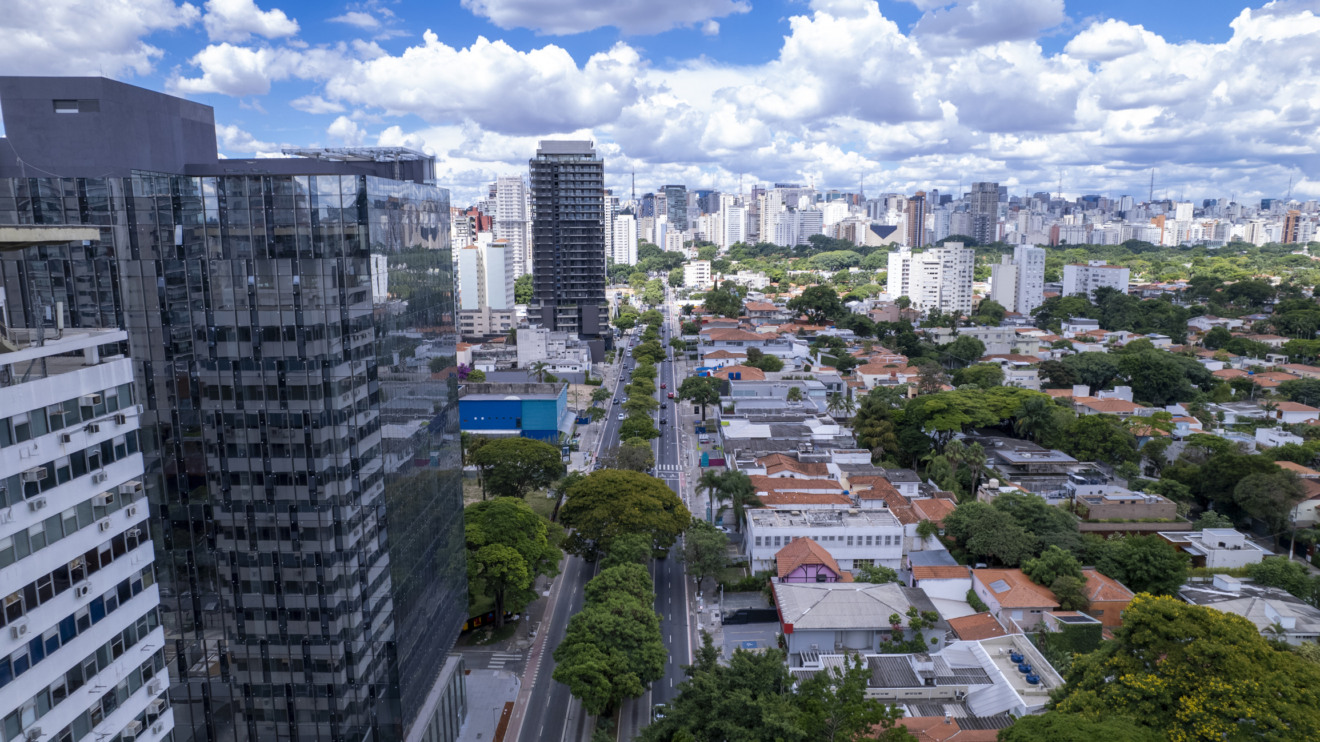
Nenhum eixo mudou tão rápido quanto a Rebouças. Até 2022 a avenida era conhecida pelas lojas de noivas; uma mudança no plano diretor liberou empreendimentos corporativos de uso misto, e a região passou a absorver a demanda que não encontra espaço na Faria Lima e na Paulista. A vacância caiu de 29,9% no primeiro trimestre de 2025 para 12% no terceiro trimestre do mesmo ano — e, segundo a JLL, chegou a vacância zero no primeiro trimestre de 2026.
O aluguel acompanhou o movimento: de R$ 146/m² no terceiro trimestre de 2024 para R$ 180/m² no mesmo período de 2025, alta de 23% em um ano. O estoque da região, hoje de 51,8 mil m², deve crescer 87% com a entrega do Biosquare — primeiro grande edifício corporativo da Rebouças, com 25 andares e mais de 39 mil m², já totalmente pré-locado pela Amazon. A ocupação hoje é dominada por serviços financeiros (34%) e serviços digitais (31%), atraídos pela infraestrutura de transporte público e pela proximidade de bairros residenciais — um mix de custo competitivo com localização estratégica que simplesmente não existe mais na Faria Lima.
Notícias Relacionadas
Mercado Imobiliário
Poupança do SBPE: saque desacelera em setembro, mas pressiona fonte de financiamento imobiliário
A caderneta de poupança do SBPE registrou captação líquida negativa de R$ 6,19 bilhões em setembro, atenuando o ritmo de saques em relação a agosto. Apesar da queda, o crédito imobiliário segue aquecido.
Comprar
Freitas Leiloeiro: como funciona o leilão de imóveis e quais cuidados ter
Saiba como encontrar imóveis, participar dos leilões, calcular os custos e verificar os riscos antes de dar um lance
Avenida Paulista: de vacância recorde a aluguel inédito
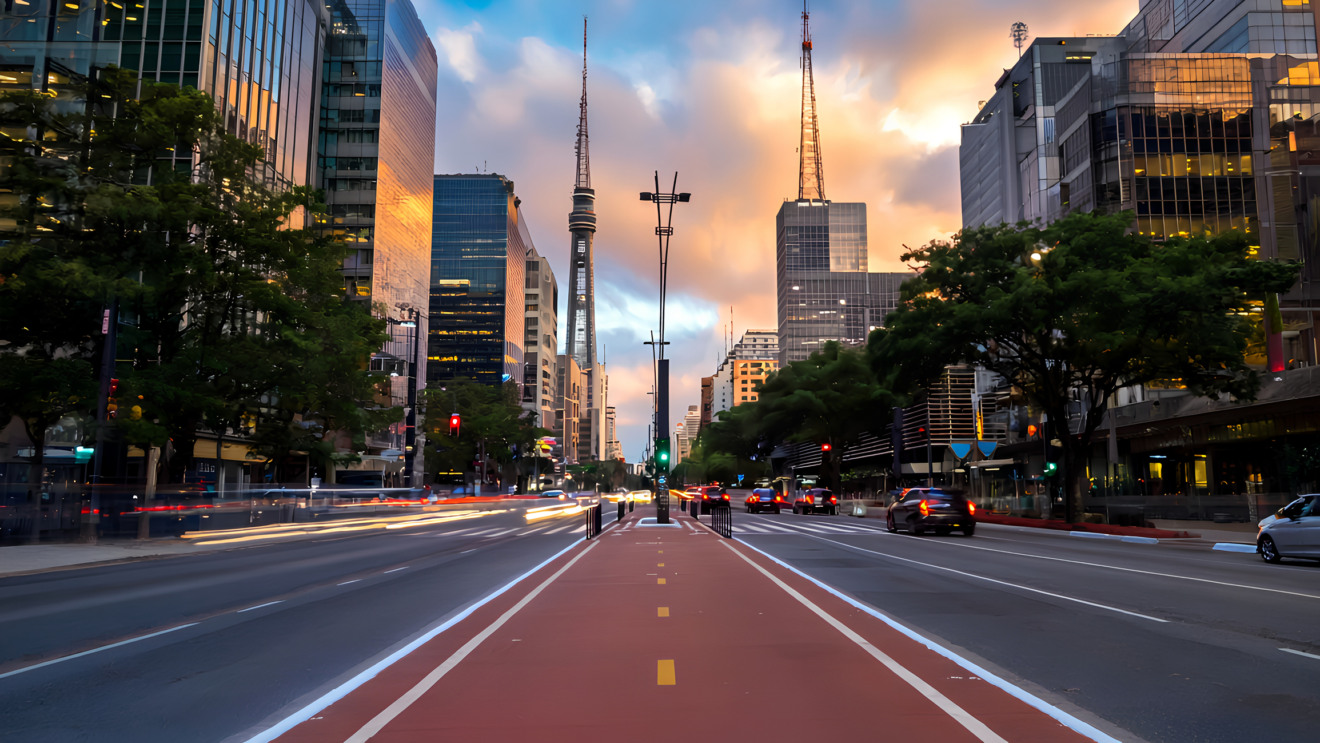
A Paulista fez o caminho inverso em um intervalo mais curto. Entregas de empreendimentos como o Safra Corporate e a Torre Alameda Santos entre 2019 e 2021 ampliaram o estoque da região e levaram a vacância a um pico de 25,6% em 2023. A partir daí, a recuperação foi rápida: 4,6% no terceiro trimestre de 2025, segundo a JLL, e um patamar próximo de zero no início de 2026 — a ponto de a avenida ter esgotado o estoque disponível para lajes acima de 10 mil m², conforme a mesma consultoria.
O aluguel reflete essa escassez: entre R$ 170 e R$ 180 por metro quadrado em outubro de 2026, patamar inédito para a região e puxado também pela comparação com a vizinha Pinheiros, onde o preço pedido saiu de R$ 120–130/m² há três anos para os mesmos R$ 180/m² hoje. Quem busca espaço na Paulista e não encontra tem recorrido a projetos de retrofit em prédios mais antigos — mas, segundo a consultoria JLL, o custo de viabilizar esse retrofit pode anular boa parte do ganho de preço para o investidor.
Berrini: o eixo mais acessível, e em recuperação
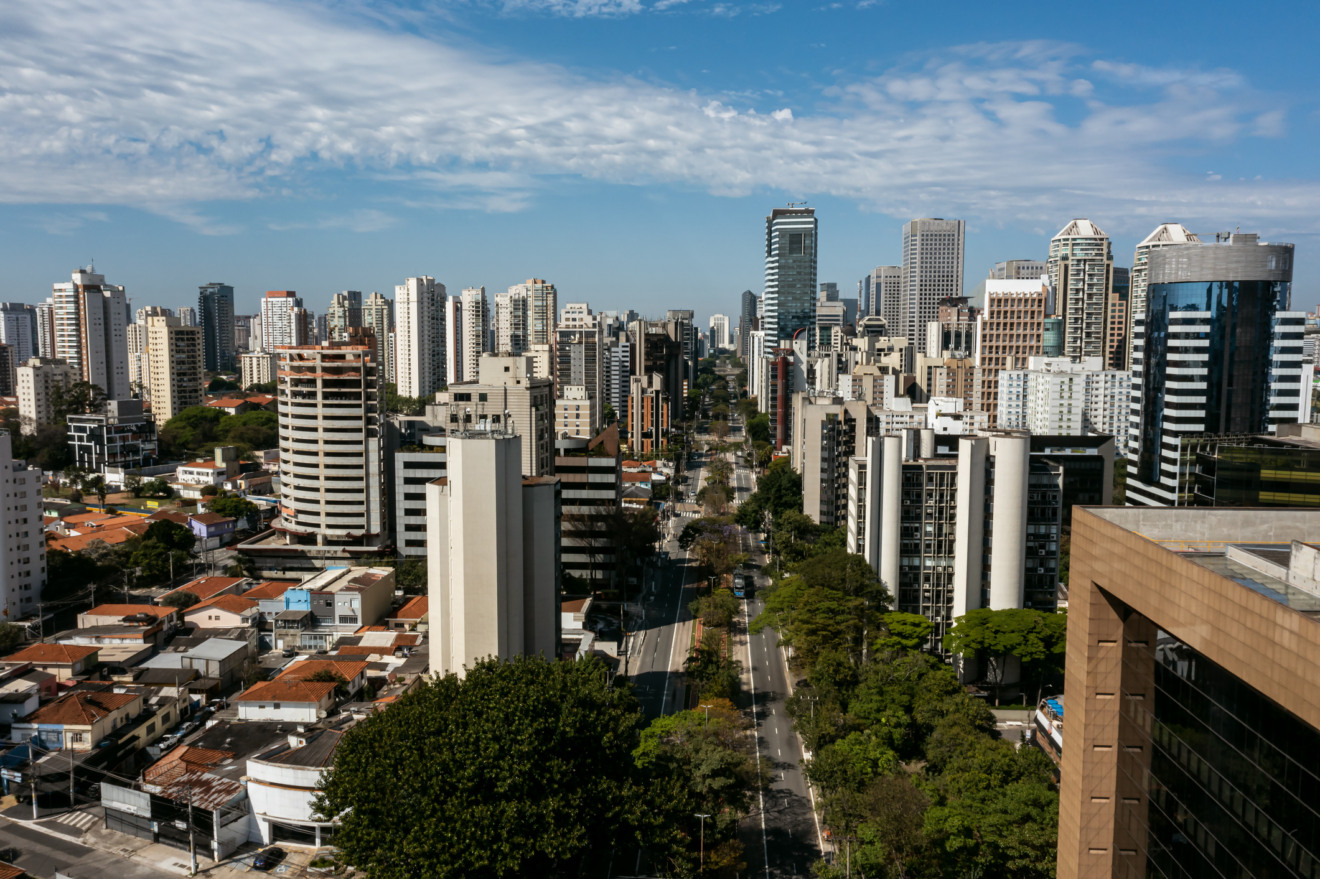
A Berrini é a região que mais demorou para se recuperar da pandemia. Na retomada, prédios na avenida e na vizinha Chucri Zaidan precisaram oferecer condições comerciais agressivas para atrair ocupantes e reduzir a vacância represada. Hoje a região integra o grupo de eixos fora do núcleo mais disputado da cidade — com vacância próxima de 14%, contra cerca de 8% no conjunto Faria Lima, Pinheiros, Itaim Bibi, JK e Vila Olímpia, segundo a Newmark.
O sinal mais recente, porém, é positivo: a Berrini registrou absorção líquida de 5.704 m² no segundo trimestre de 2026, segundo a Cushman & Wakefield, revertendo o padrão de anos anteriores. O relatório mais recente da CBRE, divulgado em outubro, também cita Pinheiros e Chucri Zaidan — vizinhos diretos da Berrini — entre as regiões que mais reduziram vacância no ano, o que sugere que o mesmo movimento de transbordamento que já beneficiou a Rebouças pode alcançar a Berrini nos próximos trimestres.
Qual eixo faz mais sentido para cada tipo de empresa
Para quem prioriza endereço e não abre mão de lajes classe A+, a Faria Lima segue sem concorrentes diretos — ao custo de pagar o aluguel mais alto da cidade e disputar um estoque praticamente esgotado. Para empresas que querem localização central com custo mais competitivo, a Rebouças hoje oferece o melhor equilíbrio da cidade, ainda que o estoque pequeno (51,8 mil m², mesmo após a expansão) limite as opções de metragem. A Paulista atende bem quem precisa de visibilidade e proximidade com residências, mas já exige negociar rápido — e aceitar prédios mais antigos — diante da vacância próxima de zero. Já a Berrini continua sendo a aposta de quem está otimizando custo por metro quadrado e pode esperar a região completar sua recuperação.
O pano de fundo comum aos quatro eixos é a absorção líquida recorde do mercado paulistano: 313 mil m² nos nove primeiros meses de 2026, segundo a CBRE, com vacância geral em torno de 15% — a menor desde o início da série histórica em boa parte das consultorias. Essa escassez generalizada é o que está redistribuindo demanda entre os eixos corporativos e deve seguir pressionando aluguéis mesmo fora da Faria Lima e da Paulista. Quem avalia comprar ou investir em lajes corporativas nesse ciclo pode conferir também o guia do Portas sobre investimento em imóveis comerciais.

Editora da newsletter
Editora da newsletter do Portas e coordenadora de relações públicas da Loft. Jornalista especializada em Comunicação Organizacional e Relações Públicas, atua há mais de dez anos em Comunicação Corporativa, tendo passagens por agências de comunicação, como Máquina Cohn & Wolfe, e empresas, como Grupo Carrefour Brasil, Grupo Pão de Açúcar e Marisa. Anteriormente, atuou como repórter no Sistema A Tribuna de Comunicação, que reúne os jornais A Tribuna de Santos e Expresso Popular, o portal G1 Santos e Região e a TV Tribuna, afiliada da TV Globo.